O plano de saúde negou atendimento por carência ou doença preexistente? Veja o que fazer
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
Se o plano de saúde negou atendimento alegando carência ou doença preexistente, os primeiros passos são seus e não dependem de advogado: pedir a negativa por escrito, anotar o protocolo e conferir a data em que você entrou no plano. A lei limita a carência a 24 horas para urgência e emergência, 300 dias para o parto e 180 dias para o resto, e a doença preexistente tem regras próprias.
É emergência e o plano tem mais de 24 horas? Vá ao pronto-socorro da rede do plano. Depois de 24 horas da contratação, a carência não pode barrar o atendimento de urgência ou emergência. Veja o que vale na carência
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Quanto tempo dura a carência do plano de saúde?
Carência é o tempo que você espera, depois de contratar, para usar o plano em cada tipo de atendimento. A Lei 9.656/1998, no art. 12, inciso V, fixa os prazos máximos. A operadora pode pedir um tempo menor, mas não maior.
- 24 horasUrgência e emergência. Passado um dia da contratação, o plano precisa atender quem chega com risco à vida, lesão grave, acidente ou complicação da gravidez.
- 300 diasParto a termo, isto é, o parto no tempo normal da gestação. Parto prematuro e complicações da gravidez seguem a regra da urgência.
- 180 diasTodo o resto: consultas, exames, cirurgias e internações que não são de urgência.
Esses prazos valem para os planos contratados a partir de 2 de janeiro de 1999 e para os adaptados à lei. Nos planos contratados antes de janeiro de 1999 e não adaptados, segundo a página de carência da ANS, vale o que está no contrato.
Há casos sem carência. No plano coletivo empresarial com 30 ou mais beneficiários, não há carência para quem pede a entrada em até 30 dias da assinatura do contrato ou da contratação pela empresa. No coletivo por adesão pode haver carência, e a ANS lista dois casos de isenção logo em seguida: a entrada em até 30 dias depois da assinatura do contrato e a entrada no aniversário do contrato. Confira no seu contrato se eles valem para o seu plano. No plano individual ou familiar, há carência.
A carência é contada uma vez só. No plano individual, o art. 13 da lei proíbe a recontagem de carências na renovação do contrato, que é automática. Se a operadora disser que a carência começou de novo só porque o contrato fez aniversário, peça a explicação por escrito.
O plano pode negar urgência e emergência na carência?
O art. 35-C da Lei 9.656/1998 torna obrigatório o atendimento de emergência e de urgência. Emergência é o caso com risco imediato de vida ou de lesões irreparáveis, atestado pelo médico que atende. Urgência é o caso que resulta de acidentes pessoais ou de complicações no processo gestacional, isto é, na gravidez.
Para esses casos, a carência máxima é de 24 horas. O STJ resumiu isso na Súmula 597: a cláusula de carência para urgência ou emergência é considerada abusiva se passar de 24 horas da contratação. Na tabela de prazos máximos de atendimento da ANS, urgência e emergência aparecem com prazo imediato.
Há uma regra da ANS que limita a cobertura dentro da carência. Segundo a página da ANS sobre os tipos de plano, o plano só ambulatorial cobre a emergência até as primeiras 12 horas. E no plano hospitalar, se a pessoa ainda está cumprindo a carência de 180 dias, a cobertura de emergência é igual à do plano ambulatorial, sem internação depois das 12 horas iniciais. No plano referência, a ANS diz que a urgência e a emergência são atendidas por inteiro depois de 24 horas.
O STJ já tratou dessas 12 horas em dois sentidos. No plano só ambulatorial, a Terceira Turma considerou válido o limite das primeiras 12 horas, porque a Súmula 302 (que proíbe limitar no tempo a internação) vale para o plano hospitalar (REsp 1.764.859, de 2018). Já no plano hospitalar, mesmo sem obstetrícia, a Terceira Turma decidiu que o plano tem de cobrir o parto de urgência, com base no art. 35-C da Lei 9.656/1998 e na Resolução Consu 13/1998 (REsp 1.947.757, de 2022). Por isso, numa internação de urgência negada pela carência, o tipo de plano e o relatório médico decidem o caminho.
Se o hospital disser que a internação não está coberta por causa da carência, não saia sem nada: peça a negativa por escrito, peça ao médico um relatório do quadro e anote o horário em que o atendimento começou. Esses papéis mostram se o caso é mesmo de urgência ou emergência e ajudam na reclamação e, se for preciso, no pedido ao juiz. Se a negativa veio por outro motivo, e não pela carência, veja o guia sobre plano de saúde que negou cirurgia, exame ou tratamento.
Qual é a carência para parto, gravidez e recém-nascido?
Para o parto a termo, que é o parto no tempo normal da gestação, a carência pode chegar a 300 dias. A ANS deixa de fora desse prazo o parto prematuro e o parto que decorre de complicações da gravidez: esses casos são urgência e seguem a carência máxima de 24 horas.
Atenção ao tipo de plano. Só o plano hospitalar com obstetrícia cobre o parto. E, segundo a ANS, se a gestante ainda está na carência e precisa de atendimento por causa da gravidez, a cobertura é igual à do plano ambulatorial, sem internação além das 12 horas iniciais.
O bebê tem regra própria. Pelo art. 12, inciso III, da Lei 9.656/1998, no plano com obstetrícia o recém-nascido, filho natural ou adotivo, tem cobertura nos primeiros 30 dias depois do parto. E pode ser inscrito no plano como dependente sem carência, se a inscrição for feita em até 30 dias do nascimento ou da adoção. O filho adotivo com menos de 12 anos aproveita as carências que o pai ou a mãe já cumpriu (art. 12, VII). Nesses casos de inclusão em até 30 dias, a ANS também proíbe a operadora de alegar doença preexistente do bebê.
O que o plano pode fazer com a doença preexistente?
Doença ou lesão preexistente é aquela que você já sabia ter quando contratou o plano. Lesão inclui prótese, pino, marcapasso e outros materiais já implantados no corpo. Você informa isso na Declaração de Saúde, preenchida na contratação. Se quiser, pode pedir a Entrevista Qualificada, em que um médico ajuda a preencher; com médico credenciado à operadora, ela é sem custo, segundo a ANS.
Se você declarou a doença, a operadora pode aplicar a Cobertura Parcial Temporária, chamada de CPT. Ela suspende por até 24 meses, contados da contratação, só três coisas, e só quando ligadas à doença declarada: procedimentos de alta complexidade, leitos de alta tecnologia como UTI e CTI, e procedimentos cirúrgicos. Consultas, exames comuns e todo o resto seguem cobertos depois da carência normal. No lugar da CPT, a operadora pode oferecer o agravo, um acréscimo na mensalidade em troca da cobertura completa, mas não é obrigada a isso.
No plano coletivo empresarial com 30 ou mais beneficiários, a ANS proíbe a CPT e o agravo para quem pede a entrada em até 30 dias do contrato ou da contratação pela empresa.
Pelo art. 11 da lei, depois de 24 meses de contrato é proibido excluir a cobertura da doença preexistente. E o ônus da prova, isto é, o dever de provar que você já sabia da doença, é da operadora. Veja a página da ANS sobre a cobertura parcial temporária.
E se o plano diz que você escondeu uma doença?
A operadora não decide sozinha que houve omissão de doença preexistente. Ela precisa seguir um caminho que passa pela ANS.
- O comunicadoSe você declarou que não tinha doenças e pede um exame ligado a uma doença nos primeiros 24 meses, a operadora pode suspeitar e mandar um comunicado oferecendo a Cobertura Parcial Temporária.
- Os 10 diasVocê tem 10 dias, a contar do recebimento, para responder. Pode aceitar a cobertura parcial ou recusar.
- O processo na ANSSe você recusar ou não responder, a operadora pode pedir à ANS um processo administrativo para julgar se houve omissão. Quem tem de comprovar que você já sabia da doença é a operadora.
- Enquanto o processo correA operadora não pode negar o atendimento, suspender nem cancelar o contrato até a ANS publicar o encerramento do processo.
Há casos em que a operadora nem pode alegar omissão. Se ela fez qualquer exame ou perícia em você na contratação, a ANS proíbe a alegação de omissão de doença ou lesão preexistente.
No STJ, a Súmula 609 diz que a recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado. O texto fala em seguro; a aplicação a cada plano de saúde depende do caso.
Portabilidade de carências: trocar de plano sem começar do zero
A Portabilidade de Carências permite contratar um plano novo sem cumprir carências nem cobertura parcial temporária de novo. As regras estão na Resolução Normativa RN 438/2018 da ANS. Os requisitos são: estar em dia com as mensalidades, ter o contrato ativo, ter um plano contratado a partir de 1999 ou adaptado à lei e cumprir um tempo mínimo no plano atual.
O tempo mínimo é de 2 anos na primeira portabilidade, 1 ano se você já entrou no plano atual por portabilidade, 3 anos se cumpriu cobertura parcial temporária por doença preexistente, e 2 anos se o plano novo tiver coberturas que o atual não tem. Se o plano coletivo foi cancelado, se o titular morreu, foi demitido ou se aposentou, ou se a pessoa deixou de ser dependente, basta estar em dia.
O caminho, segundo a página da ANS sobre portabilidade: consulte o Guia de Planos da ANS, escolha um plano compatível e gere o protocolo e o relatório de compatibilidade, que vale por 5 dias. Leve à nova operadora o relatório e os comprovantes de que está em dia e do tempo no plano. A nova operadora tem 10 dias para responder; se não responder, o pedido é aceito. Depois de entrar no plano novo, peça o cancelamento do antigo em até 5 dias e guarde o comprovante. Sem isso, a nova operadora pode exigir carências.
O que fazer agora, passo a passo
-
Peça a negativa por escrito
Ligue para o plano, peça o motivo da recusa por escrito e anote o número do protocolo, a data e o nome de quem atendeu.
-
Confira a data do contrato
Veja no contrato, no boleto ou no aplicativo do plano quando você entrou. Conte os dias até hoje e compare com os prazos da lei.
-
Peça o relatório do médico
Se for urgência ou emergência, peça ao médico um relatório dizendo que há risco à vida, risco de lesão grave, acidente ou complicação da gravidez.
-
Guarde a sua Declaração de Saúde
Se o plano falar em doença preexistente, peça a cópia da Declaração de Saúde que você assinou e veja se houve exame ou perícia na contratação.
-
Reclame na ANS
Com o protocolo do plano em mãos, registre a reclamação na ANS. Ela vira uma notificação que a operadora precisa responder.
-
Não espere se for grave
Em emergência, procure o pronto-socorro da rede do plano. Se o plano recusar e houver risco, peça ajuda no mesmo dia.
Como reclamar na ANS
Primeiro, reclame com a própria operadora e anote o número do protocolo. Se o problema continuar, registre a reclamação na ANS pelos Canais de Atendimento ao Consumidor, informando esse protocolo. A reclamação gera uma Notificação de Intermediação Preliminar, a NIP, enviada na hora à operadora.
A operadora tem até 5 dias úteis para resolver demandas ligadas ao atendimento, como negar procedimento ou exigir carência sem motivo, e até 10 dias úteis para as demais, como contrato e mensalidade. Depois, a ANS pergunta se o problema foi resolvido. Responda: a reclamação que continua sem solução pode ser analisada pela ANS, que pode aplicar advertência ou multa. Os detalhes estão na página da ANS sobre a NIP.
Quando cabe pedir ao juiz uma decisão de urgência
Se a negativa continua e a saúde não pode esperar, é possível pedir ao juiz uma tutela de urgência, prevista no art. 300 do Código de Processo Civil. Ela exige mostrar a probabilidade do direito e o perigo de dano. Os documentos que mostram isso são a negativa por escrito, o relatório do médico, o contrato com a data de entrada e, no caso de doença preexistente, a Declaração de Saúde.
O Código de Defesa do Consumidor vale para os planos de saúde, salvo os de autogestão, segundo a Súmula 608 do STJ.
Se a carência ainda não acabou e o caso não é de urgência, a negativa pode ser legal. Cada caso depende do contrato, do quadro de saúde e das provas. Não há resultado garantido.
Como funciona o atendimento?
Vale procurar orientação quando o plano manteve a negativa depois da reclamação, quando o caso é de urgência e não há tempo, ou quando a operadora alega doença preexistente sem processo na ANS. Nem todo caso passa por todas as etapas, e não há resultado garantido.
-
Análise do caso
Leitura do contrato, da data de entrada no plano, da negativa, da Declaração de Saúde e do relatório médico, para ver se a carência ou a doença preexistente foi alegada do jeito que a lei permite.
-
Reclamação e notificação
Quando a ligação e a reclamação na ANS não resolvem, um pedido formal à operadora, com os documentos, para rever a negativa.
-
Medidas na Justiça
Quando cabível, pedido ao juiz para que o plano autorize o atendimento e, se houve prejuízo comprovado, para que devolva o que você pagou do próprio bolso.
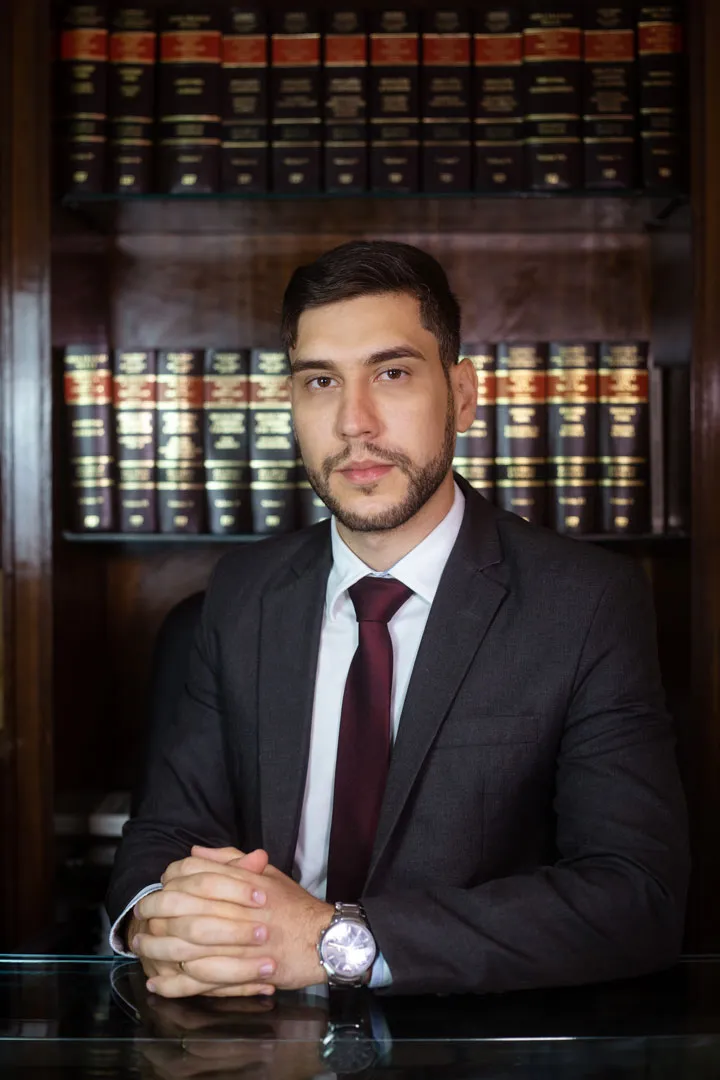
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. Nos casos de plano de saúde, o trabalho começa pela leitura do contrato, da negativa e das regras que a ANS publica.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre direitos no mundo digital, regulação e tecnologia.
-
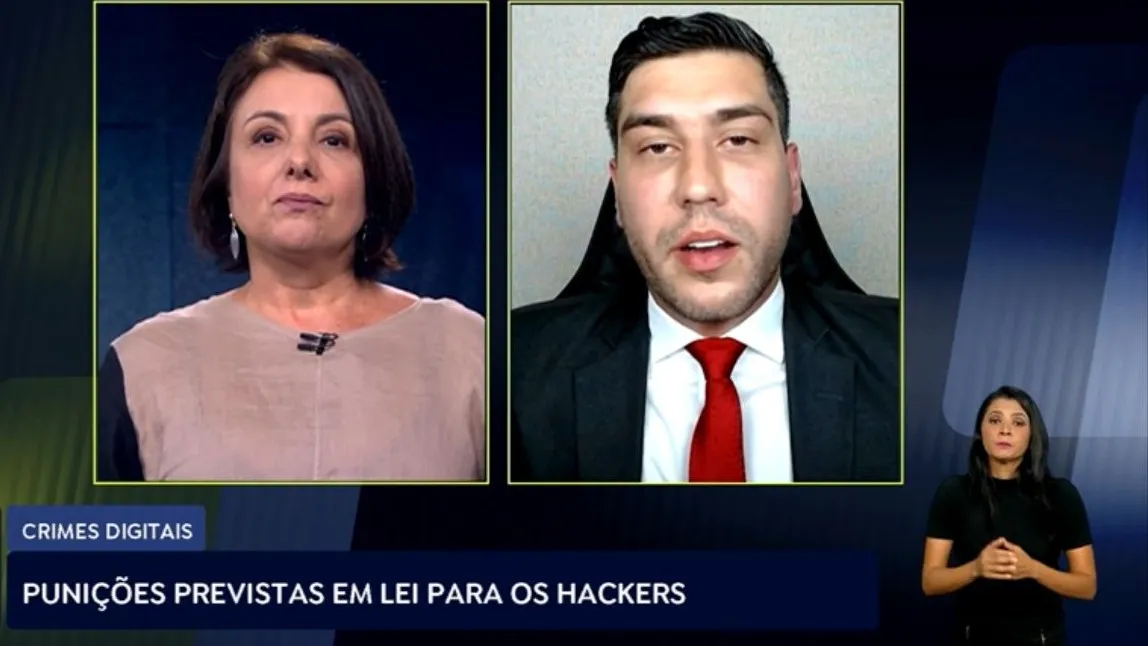
TV Brasil, Repórter Brasil
Crimes digitais: punições previstas em lei para hackers
-
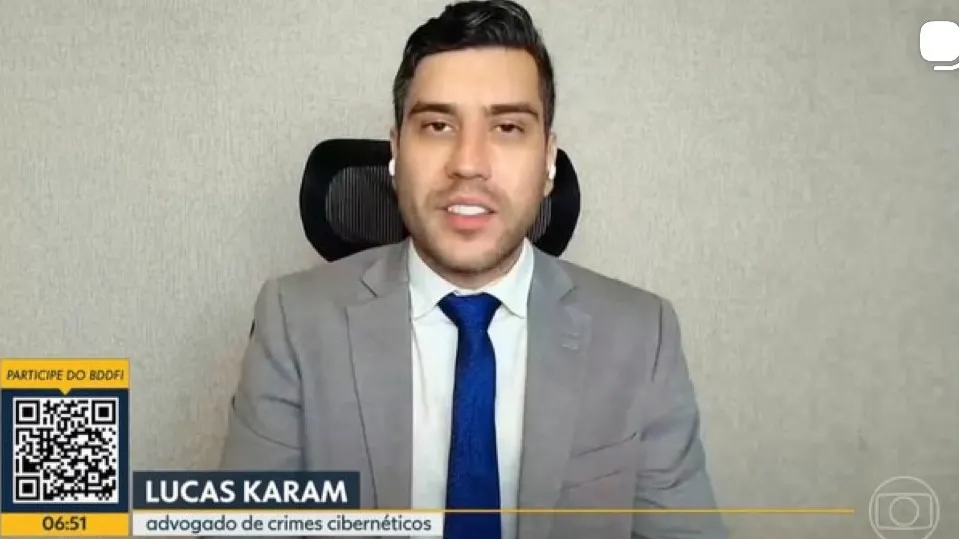
TV Globo, Bom Dia DF
Meu INSS pelo celular e o risco de golpes
-
SBT News
Crimes cibernéticos: os riscos de ficar sem proteção antivírus
Perguntas frequentes
Qual é a carência para urgência e emergência?
No máximo 24 horas depois da contratação, pelo art. 12, V, "c", da Lei 9.656/1998. A Súmula 597 do STJ diz que a cláusula de carência para urgência ou emergência é abusiva se passar desse prazo. Emergência é risco imediato de vida ou de lesão irreparável, atestado pelo médico; urgência é acidente pessoal ou complicação da gravidez.
Grávida tem carência para o parto?
Sim. A lei permite carência de até 300 dias para o parto a termo. Mas o parto prematuro e as complicações da gravidez são urgência e têm carência máxima de 24 horas. Se a paciente ainda estiver na carência, a ANS diz que a cobertura é igual à do plano ambulatorial, sem internação além das 12 horas iniciais.
O plano pode negar atendimento por doença preexistente?
Só nos limites da lei. Se você declarou a doença, a operadora pode aplicar a Cobertura Parcial Temporária por até 24 meses, apenas para cirurgias, leitos de UTI e procedimentos de alta complexidade ligados a ela. Se acha que você omitiu a doença, ela precisa abrir processo na ANS e não pode negar o atendimento até o fim dele.
Mudei de plano. Preciso cumprir carência de novo?
Pela portabilidade de carências, não. Você precisa estar em dia, ter o contrato ativo e cumprir o tempo mínimo no plano atual, que em regra é de 2 anos na primeira portabilidade. A ANS explica o passo a passo no Guia de Planos.
Meu bebê nasceu. Ele tem carência?
Se o plano tem obstetrícia, o recém-nascido tem cobertura nos primeiros 30 dias depois do parto e pode ser inscrito como dependente sem carência, desde que a inscrição seja feita em até 30 dias do nascimento ou da adoção (art. 12, III, da Lei 9.656/1998).
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Lei 9.656/1998, Lei dos Planos de Saúde, texto compilado (Planalto)
- ANS: carência, prazos e isenções
- ANS: cobertura parcial temporária para doenças e lesões preexistentes
- ANS: segmentação assistencial e atendimento de emergência na carência
- ANS: portabilidade de carências
- ANS: Notificação de Intermediação Preliminar (NIP)
- ANS: prazos máximos de atendimento
- STJ: enunciados das súmulas (302, 597, 608 e 609)
- STJ: Informativo 637, REsp 1.764.859 (limite de 12 horas no plano ambulatorial)
- STJ: plano hospitalar sem obstetrícia deve cobrir parto de urgência (REsp 1.947.757, 2022)
- Código de Processo Civil, Lei 13.105/2015 (Planalto)
O plano manteve a negativa?
Se o plano negou atendimento por carência ou doença preexistente e a reclamação não resolveu, a equipe avalia as medidas possíveis.
Tenha à mão a negativa por escrito, o protocolo, o contrato com a data de entrada, o relatório do médico e a Declaração de Saúde. No primeiro contato, um resumo do caso basta. Não é preciso enviar exames completos.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para plano de saúde.
Guias do mesmo tema
- O plano de saúde negou o seu medicamento?
- O plano de saúde negou ou atrasou o seu reembolso?
- O reajuste do seu plano de saúde veio alto demais?
Ver os guias de planos de saúde
Ver todos os 90 guias, por tema
As informações desta página são gerais e não substituem a análise de um caso concreto.