Um sistema automático decidiu contra você? Veja como pedir revisão
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
Teve o crédito negado, a conta bloqueada ou o cadastro recusado por um sistema automático, sem explicação? Os primeiros passos são seus e não dependem de advogado: pedir por escrito à empresa a revisão da decisão e os critérios usados, e guardar as provas. A LGPD (art. 20) garante esse pedido quando a decisão foi tomada unicamente por tratamento automatizado dos seus dados pessoais, inclusive por inteligência artificial. Aqui você vê como fazer o pedido, o que a lei diz sobre o score de crédito e onde reclamar se a empresa não responder.
Foi bloqueado num aplicativo de entrega ou de transporte e ficou sem renda? Peça a revisão hoje, pelo canal do aplicativo e por escrito, e guarde o print do aviso. Veja o passo a passo
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


O que é decisão automatizada
Decisão automatizada é a decisão tomada por um sistema, como um programa de computador, um algoritmo ou uma inteligência artificial, sem que uma pessoa analise o seu caso. O sistema cruza os seus dados, dá uma nota ou classifica o seu perfil e, a partir disso, aprova, recusa ou bloqueia.
A LGPD, a Lei Geral de Proteção de Dados, protege você quando a decisão foi tomada unicamente com base nesse tratamento automatizado dos seus dados pessoais e afeta os seus interesses. A lei cita como exemplo as decisões que definem o seu perfil pessoal, profissional, de consumo e de crédito.
Se uma pessoa de fato analisou o seu caso, a discussão sobre o art. 20 muda. Mesmo assim, você continua podendo pedir acesso aos seus dados e a correção do que estiver errado, e a empresa deve informar a origem dos dados, os critérios usados e a finalidade quando você pedir a declaração completa, em até 15 dias (art. 19, II).
Situações comuns de decisão por sistema automático
Em todas elas, o caminho começa igual: pedir à empresa a revisão e os critérios, por escrito.
- Crédito ou cartão negadoO banco ou a loja recusa o empréstimo, o cartão ou a compra parcelada logo depois da análise automática, muitas vezes por causa da nota de crédito, o chamado score.
- Conta bancária bloqueada pelo sistema antifraudeO sistema de segurança do banco trava a conta ou uma transferência por considerar a operação suspeita, e ninguém explica o motivo.
- Entregador ou motorista bloqueado no aplicativoO cadastro é suspenso ou desativado depois de uma avaliação automática de notas, rotas, cancelamentos ou suspeita de fraude, e a renda para de um dia para o outro.
- Seguro ou aluguel recusadoA seguradora, a imobiliária ou a plataforma de aluguel recusa o seu perfil ou cobra mais caro depois de uma análise automática dos seus dados.
- Candidato reprovado em triagem automáticaO currículo é descartado por um filtro automático antes de qualquer pessoa ler, ou a entrevista gravada é avaliada por um sistema.
Para entregadores e motoristas, este guia trata do direito de pedir a revisão do bloqueio e de saber os critérios. A relação de trabalho com o aplicativo é outro assunto, que depende de cada caso. Se o que caiu foi o seu perfil no Instagram, no Facebook ou no WhatsApp, veja o guia sobre conta desativada nas redes sociais. Se a recusa automática veio do plano de saúde, para uma cirurgia, um exame ou um tratamento, há regras próprias da ANS, como o motivo da negativa por escrito: veja o guia sobre plano de saúde que negou cirurgia, exame ou tratamento.
O que fazer agora, passo a passo
-
Salve o aviso
Faça print da tela com a recusa ou o bloqueio e guarde e-mails e mensagens, com data e hora. Anote também o que você estava fazendo quando a decisão apareceu.
-
Descubra o canal certo
Procure na política de privacidade da empresa o contato do encarregado de dados, também chamado de DPO. A LGPD manda divulgar esse contato publicamente, de preferência no site. Se não achar, use o SAC ou o canal de ajuda do aplicativo.
-
Peça a revisão por escrito
Diga que a decisão foi tomada por sistema automático, que afeta os seus interesses e que você pede a revisão com base no art. 20 da LGPD. Use o modelo logo abaixo.
-
Peça também os critérios
No mesmo pedido, solicite informações claras sobre os critérios e os procedimentos usados na decisão e a cópia dos dados que a empresa tem sobre você.
-
Corrija o que estiver errado
Se a decisão usou um dado errado ou desatualizado, como endereço, renda ou uma dívida já paga, peça a correção e anexe o comprovante.
-
Anote o protocolo
Guarde o número de protocolo, a data do pedido e cada resposta. Esse registro é o que você vai mostrar se precisar reclamar depois.
Modelo de pedido de revisão
Copie, preencha os campos entre colchetes e envie pelo canal do encarregado de dados ou pelo SAC. Guarde a cópia e o protocolo.
Prezados,
Em [data], recebi a decisão de [recusa do crédito, bloqueio da conta, desativação do cadastro], comunicada por [aplicativo, e-mail, mensagem]. Pelo que foi informado, a decisão foi tomada por sistema automático, sem análise de uma pessoa, e afeta os meus interesses.
Com base no art. 20 da Lei 13.709/2018 (LGPD), peço:
- a revisão dessa decisão;
- informações claras e adequadas sobre os critérios e os procedimentos usados na decisão (art. 20, § 1º);
- a confirmação dos dados pessoais que a empresa trata sobre mim e o acesso a eles (art. 18, I e II);
- a correção de [dado errado], conforme o comprovante anexo (art. 18, III).
Peço que a resposta seja enviada para [e-mail] e que me informem o número de protocolo deste pedido.
[Nome completo], [CPF ou número do cadastro no aplicativo]
Não mande senha, código de acesso nem foto de cartão. Se a empresa pedir um documento para confirmar que é você, envie só pelo canal oficial dela.
Crédito negado e nota de crédito: o que a lei garante
Para o crédito, além da LGPD, existe a Lei do Cadastro Positivo (Lei 12.414/2011), que trata dos bancos de dados com o seu histórico de pagamentos. A nota ou pontuação de crédito que esses bancos de dados calculam é o que muita gente chama de score. O art. 5º dessa lei garante a você, como cadastrado:
- acessar sem custo e sem precisar justificar as informações sobre você, inclusive o seu histórico e a sua nota ou pontuação de crédito (inciso II);
- conhecer os principais elementos e critérios considerados para a análise de risco, resguardado o segredo empresarial (inciso IV);
- pedir ao consulente a revisão de decisão realizada exclusivamente por meios automatizados (inciso VI). Consulente é a empresa que consultou o banco de dados para decidir, como o banco ou a loja que negou o crédito.
O prazo para disponibilizar o acesso e os critérios dos incisos II e IV é de 10 dias (art. 5º, § 3º).
O art. 7º-A proíbe usar na nota de crédito informações que não tenham ligação com a análise de risco de crédito e as relacionadas à origem social e étnica, à saúde, à informação genética, ao sexo e às convicções políticas, religiosas e filosóficas. Também proíbe usar na nota as informações sobre a consulta que você fez aos seus próprios dados (inciso III).
O Código de Defesa do Consumidor (art. 43) garante acesso às informações dos cadastros sobre você e às fontes delas. Se houver dado errado, você pode exigir a correção imediata, e quem mantém o cadastro tem 5 dias úteis para avisar a correção a quem recebeu a informação incorreta (§ 3º).
O que a LGPD garante a quem foi afetado
O art. 20 da LGPD diz que o titular dos dados, que é você, tem direito a solicitar a revisão de decisões tomadas unicamente com base em tratamento automatizado de dados pessoais que afetem os seus interesses, incluídas as decisões que definem o seu perfil pessoal, profissional, de consumo e de crédito ou os aspectos da sua personalidade.
Pelo § 1º, a empresa deve fornecer, sempre que você pedir, informações claras e adequadas sobre os critérios e os procedimentos usados na decisão, observados os segredos comercial e industrial. Pelo § 2º, se a empresa não der essas informações alegando segredo, a autoridade nacional pode fazer auditoria para verificar aspectos discriminatórios no tratamento automatizado. Essa autoridade é a ANPD, que hoje se chama Agência Nacional de Proteção de Dados, pela redação da Lei 15.352/2026.
Outros pontos da LGPD ajudam no pedido:
- o art. 18 lista os direitos do titular, como confirmar se a empresa trata os seus dados, acessar os dados e corrigir os incompletos, inexatos ou desatualizados, e diz que o pedido é atendido sem custos para você (§ 5º);
- o art. 21 proíbe que os dados sobre o exercício regular dos seus direitos sejam usados em seu prejuízo: pedir a revisão não pode ser motivo para uma nova punição;
- o art. 6º, IX, traz o princípio da não discriminação: o tratamento de dados não pode ter fins discriminatórios ilícitos ou abusivos.
O texto atual do art. 20 não diz que a revisão precisa ser feita por uma pessoa, nem fixa um prazo próprio para a resposta. A lei remete os prazos do art. 18 a regulamento. Se a decisão envolveu um vazamento ou uso indevido dos seus dados, veja também o guia sobre o que fazer quando seus dados vazaram.
O PL 2338/2023 ainda não é lei
O PL 2338/2023, chamado de marco legal da inteligência artificial, tem um texto aprovado no Senado que aguarda parecer na Câmara dos Deputados. Ele não é lei e pode mudar. No texto aprovado no Senado:
- toda pessoa afetada por sistema de IA teria direito à informação sobre a interação com a IA, à privacidade e à proteção de dados e à não discriminação ilícita ou abusiva, com correção de vieses (art. 5º);
- quem fosse afetado por sistema de IA de alto risco teria direito à explicação sobre a decisão, a contestar e pedir a revisão e à revisão humana, levando em conta o contexto, o risco e o estado da tecnologia (art. 6º);
- a explicação seria gratuita, em linguagem simples e dentro de um prazo razoável (art. 7º);
- entre os usos de alto risco estão o recrutamento, a triagem e a avaliação de candidatos e a avaliação de acesso a serviços essenciais, privados e públicos (art. 14, III e IV).
Enquanto o projeto não vira lei, o que vale para você hoje é a LGPD e, no crédito, a Lei do Cadastro Positivo. Do lado das empresas que usam esses sistemas, o que elas precisam organizar está no guia de governança de IA.
Onde reclamar se a empresa negar ou não responder
Use os canais nesta ordem, sempre com o protocolo do pedido feito à empresa.
- Na própria empresaO primeiro pedido vai para a empresa que tomou a decisão: encarregado de dados, SAC ou canal de ajuda do aplicativo. Sem esse pedido, a reclamação na ANPD não anda.
- Consumidor.gov.brServiço público e gratuito em que você fala direto com a empresa pela internet. Só funciona se a empresa estiver cadastrada, e ela tem 10 dias para responder. Não substitui o Procon.
- ProconO órgão de defesa do consumidor do seu estado ou da sua cidade recebe reclamações quando há relação de consumo, como em banco, loja, seguro ou aluguel. A LGPD também permite reclamar dos seus dados nesses órgãos.
- ANPDA Agência Nacional de Proteção de Dados recebe a petição de titular pelo gov.br, com conta prata ou ouro, sem custo. Antes, é preciso ter feito o pedido ao controlador, que é a empresa que decide sobre os seus dados, e não ter sido atendido.
- JustiçaQuando a empresa nega a revisão, não responde ou a decisão causou prejuízo, é possível pedir ao juiz que a empresa explique e reveja a decisão e, se for o caso, que indenize. Depende das provas de cada caso.
Canais oficiais: consumidor.gov.br e requerimento à ANPD no gov.br.
Quando procurar um advogado
Vale procurar orientação quando a empresa negou a revisão, não respondeu, não explicou os critérios ou quando a decisão trouxe prejuízo, como perda de renda ou crédito negado com dado errado. Nem todo caso passa por todas as etapas: cada caso depende das provas e do tipo de decisão. Não há resultado garantido.
-
Análise do caso
Leitura do aviso, dos pedidos já feitos e das respostas da empresa, para entender que sistema decidiu, com que dados e se houve erro.
-
Pedido formal à empresa
Notificação com base na LGPD e, no crédito, na Lei do Cadastro Positivo, pedindo a revisão, os critérios e a correção dos dados.
-
Reclamação nos órgãos
Quando o pedido não resolve, reclamação no Procon, no consumidor.gov.br ou na ANPD, conforme o caso.
-
Medidas na Justiça
Quando cabível, ação para obrigar a empresa a explicar e revisar a decisão e, se houve prejuízo comprovado, pedido de indenização.
Advogado responsável
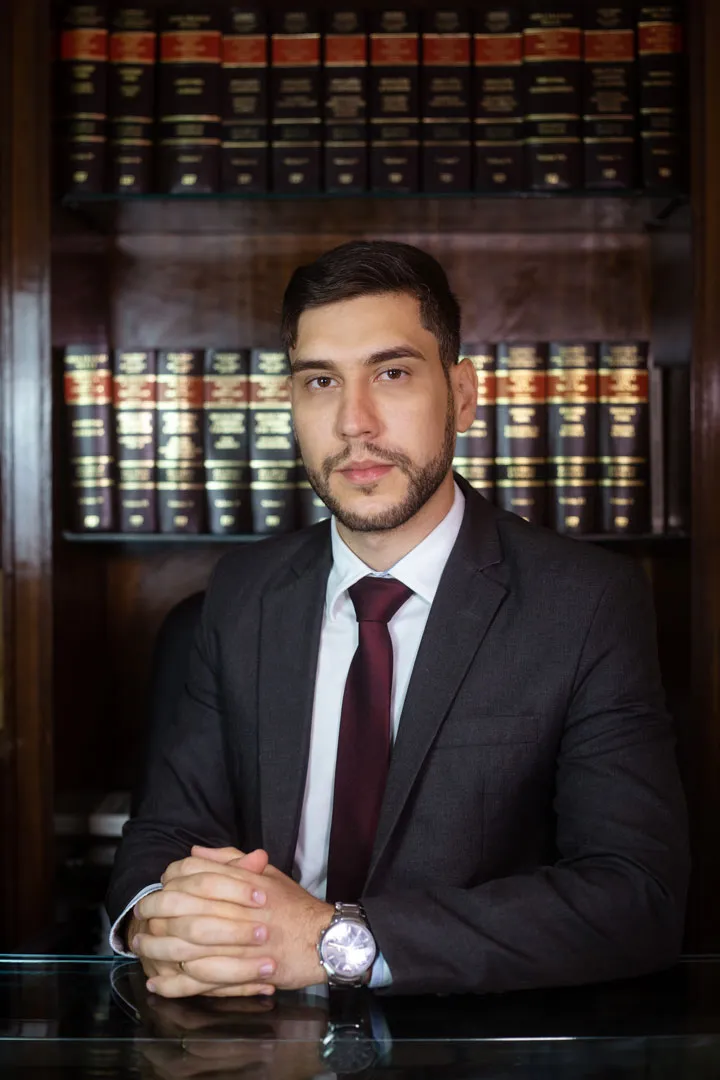
Lucas Karam é advogado especialista em Direito Digital, coordena a pós-graduação Inteligência Artificial para Advogados, na EBPOS, e tem as certificações CIPM e CDPO/BR (IAPP) e DPO (EXIN), ligadas à proteção de dados pessoais.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre inteligência artificial, privacidade e sistemas automatizados.
-
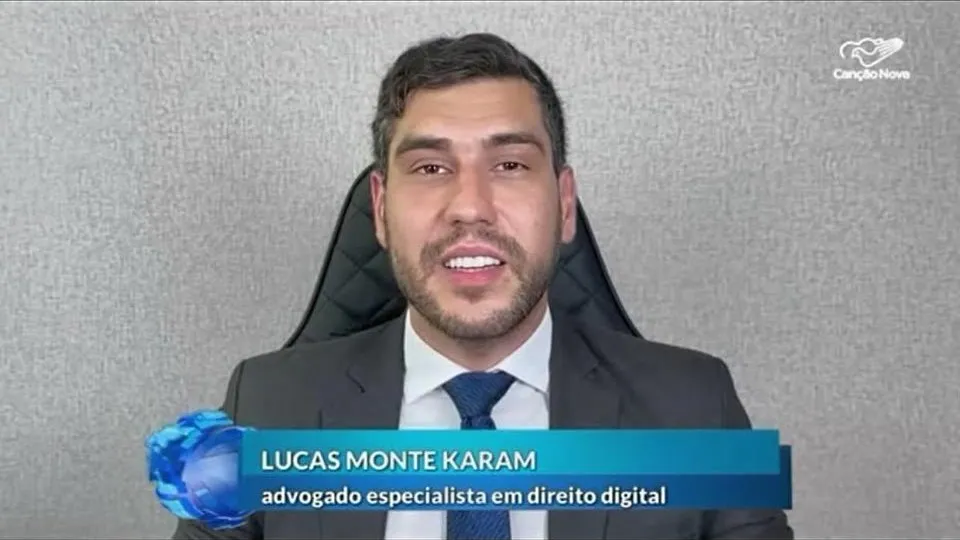
TV Canção Nova, CN Notícias
Inteligência artificial nas eleições de 2024
-
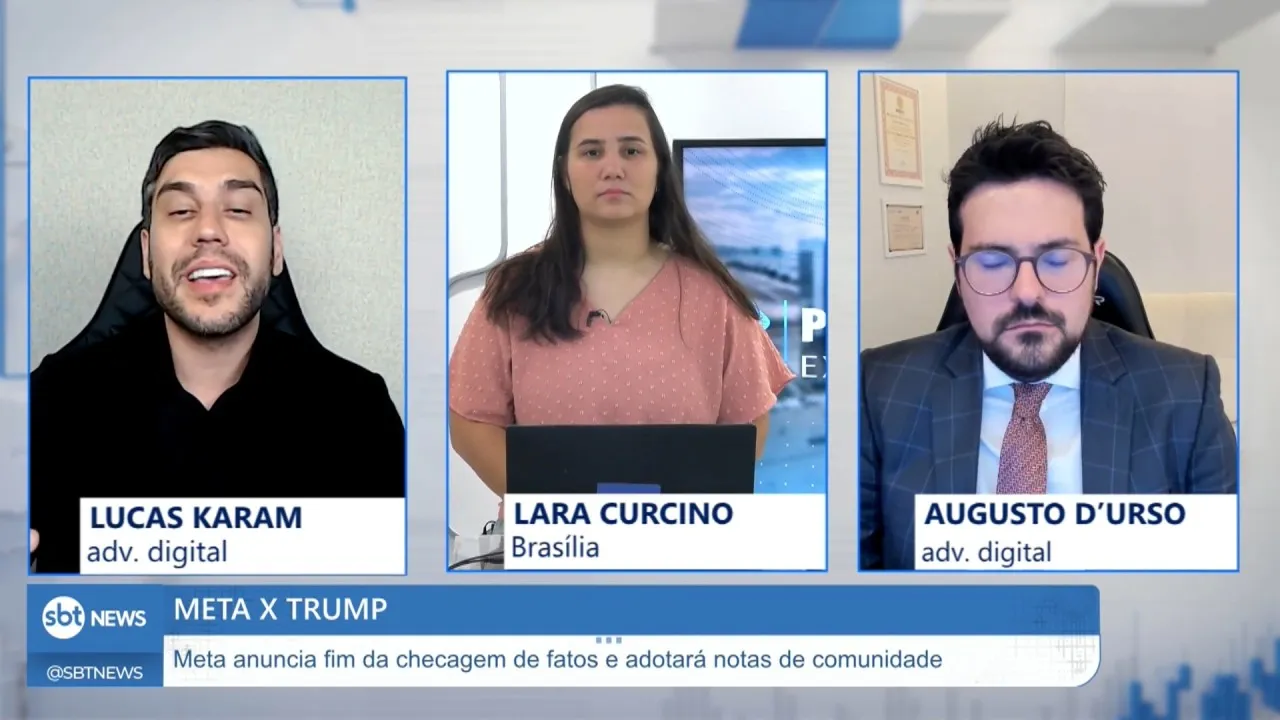
SBT News
Meta x Trump: Meta anuncia fim da checagem de fatos e adotará notas de comunidade
-
Band, Jornal da Band
Vazamento de dados de 25 mil chaves Pix
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
O que é decisão automatizada?
É a decisão tomada por um sistema, como um programa de computador, um algoritmo ou uma inteligência artificial, sem que uma pessoa analise o seu caso. A LGPD dá o direito de pedir a revisão quando a decisão foi tomada unicamente com base em tratamento automatizado dos seus dados pessoais e afeta os seus interesses (art. 20).
A empresa é obrigada a revisar a decisão?
A empresa precisa receber e analisar o pedido de revisão: é um direito previsto no art. 20 da LGPD, e o pedido não tem custo para você (art. 18, § 5º). Mas revisar não quer dizer mudar o resultado. Depois da revisão, a empresa pode manter a decisão.
A empresa precisa explicar por que me negou?
Sempre que você pedir, a empresa deve dar informações claras e adequadas sobre os critérios e os procedimentos usados na decisão automatizada, respeitando os segredos comercial e industrial (art. 20, § 1º). Se ela recusar alegando segredo, a ANPD pode fazer auditoria para verificar se há discriminação (art. 20, § 2º).
Meu crédito foi negado por causa do score. Posso saber os critérios?
Sim. A Lei do Cadastro Positivo (Lei 12.414/2011) dá o direito de acessar sem custo a sua nota de crédito, conhecer os principais elementos e critérios da análise de risco, resguardado o segredo empresarial, e pedir à empresa que consultou o cadastro a revisão de decisão tomada exclusivamente por meios automatizados (art. 5º, II, IV e VI).
Fui bloqueado no aplicativo de entrega. O que faço?
Salve o aviso, peça a revisão pelo canal do aplicativo e por escrito ao encarregado de dados, citando o art. 20 da LGPD, e peça os critérios usados no bloqueio. Guarde o protocolo e o histórico de corridas ou entregas. Ninguém pode prometer a volta do cadastro: cada caso depende das provas e das regras do aplicativo.
A revisão precisa ser feita por uma pessoa?
O texto atual do art. 20 da LGPD não diz que a revisão precisa ser feita por uma pessoa. O texto do PL 2338/2023 aprovado no Senado prevê o direito à revisão humana nos sistemas de IA de alto risco, mas ele ainda não é lei: aguarda parecer na Câmara dos Deputados.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Lei Geral de Proteção de Dados, Lei 13.709/2018 (Planalto)
- Lei do Cadastro Positivo, Lei 12.414/2011 (Planalto)
- Código de Defesa do Consumidor, Lei 8.078/1990 (Planalto)
- PL 2338/2023, marco legal da inteligência artificial (Câmara dos Deputados)
- Abrir requerimento relacionado à LGPD, petição de titular à ANPD (gov.br)
- Consumidor.gov.br: o que é e como funciona
A empresa negou a revisão ou não respondeu?
Se a empresa manteve a decisão sem explicar os critérios, não respondeu ao pedido ou a decisão trouxe prejuízo, a equipe avalia as medidas possíveis.
Tenha à mão o aviso da decisão, o pedido de revisão com o protocolo e as respostas da empresa. No primeiro contato, não mande senhas nem códigos.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado de LGPD e proteção de dados.
Guias do mesmo tema
- Print de conversa vale como prova?
- Desconfia de aplicativo espião no seu celular?
- Sua conta do LinkedIn foi restringida?
Ver os guias de redes sociais, exposição e reputação
Ver todos os 90 guias, por tema
Leia também
- Advogado para Difamação, Calúnia e Injúria na Internet
- Advogado para Cyberbullying e Bullying na Internet
- Advogado para Remoção de Conteúdo da Internet
As informações desta página são gerais e não substituem a análise de um caso concreto.