Banco bloqueou minha conta com dinheiro? Veja o que fazer
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
O banco bloqueou minha conta com dinheiro, e agora? Os primeiros passos são seus e não dependem de advogado: peça ao banco o motivo por escrito, guarde o protocolo e junte os comprovantes de onde veio o dinheiro. O bloqueio por suspeita de fraude tem regras do Banco Central e prazos. Aqui você vê qual bloqueio aconteceu, quanto tempo ele pode durar, onde reclamar e quando cabe um pedido urgente na Justiça.
Foi agora? Se a conta travou logo depois de um Pix que você recebeu, pode ser o bloqueio cautelar, que dura no máximo 72 horas. Peça o motivo por escrito, não repasse o valor e não pague ninguém para desbloquear. Veja o que fazer agora
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Qual bloqueio aconteceu com você
“Conta bloqueada” pode ser coisas bem diferentes, e cada uma tem prazo e saída próprios. Se o problema é uma conta de rede social, e não de banco, veja o guia de conta desativada no Instagram ou no Facebook.
- Bloqueio cautelar do Pix (até 72 horas)Quando o banco desconfia de um Pix que caiu na sua conta, ele deve travar o valor no mesmo momento em que o dinheiro entra. É o bloqueio cautelar do art. 39-B do Regulamento do Pix. Ele dura no máximo 72 horas e, nesse tempo, o banco analisa o caso: se encontrar fundada suspeita de fraude, devolve o valor a quem pagou pelo MED; se não encontrar, tem de liberar na hora e avisar você.
- Bloqueio pelo MED (alguém contestou um Pix)Se quem fez o Pix para você disse ao banco dele que foi golpe, o seu banco recebe uma notificação e bloqueia o valor pedido ou o saldo que houver na conta (Regulamento do Pix, art. 41-D, II). Desde 1º de julho de 2026, esse bloqueio é completado sempre que entrar dinheiro na conta, até chegar ao valor pedido. É por isso que um salário que cai depois também pode ficar preso.
- Conta marcada com fundada suspeita de fraudePelo art. 2º-A da Resolução BCB nº 142/2021, incluído pela Resolução BCB nº 501/2025, os bancos devem recusar transferências para contas em que identifiquem fundada suspeita de fraude. Na prática, os Pix e as transferências para você passam a ser recusados. O banco onde está a sua conta tem de avisar você dessa medida.
- O banco quer encerrar a contaO banco pode decidir encerrar a conta, mas precisa avisar, dar prazo e transferir o saldo para onde você indicar. Veja as regras na seção sobre encerramento, mais abaixo.
- Ordem judicialSe o bloqueio veio de uma ordem judicial, por exemplo num processo de cobrança de dívida, o banco apenas cumpre o que o juiz mandou. Nesse caso, o pedido de liberação é feito no próprio processo, e não ao banco.
Em todos esses casos, o banco tem de falar com você. No bloqueio cautelar, o Regulamento do Pix manda o banco comunicar imediatamente quem recebeu o valor. No bloqueio pelo MED, quem recebeu deve ser comunicado do bloqueio e da devolução (art. 41-F). E a regra do bloqueio cautelar, que antes valia só para conta de pessoa física, deixou de ter essa limitação com a Resolução BCB nº 506/2025: ela alcança também a conta de empresa.
O que fazer agora, passo a passo
Faça na ordem e guarde o protocolo de cada contato. Nenhum destes passos depende de advogado.
-
Pergunte o motivo, por escrito
Pelo chat do aplicativo, pelo SAC ou por e-mail, pergunte qual bloqueio foi feito, qual valor ficou preso e até quando. Peça a resposta por escrito e anote o número do protocolo, a data e a hora de cada contato.
-
Confira o extrato e separe o que é seu
Veja no extrato quais valores estão bloqueados e de onde veio cada um. Junte os comprovantes do que é seu: holerite, nota fiscal da venda, conversa com o cliente, comprovante de quem mandou o dinheiro.
-
Mande as provas ao banco
Responda ao pedido do banco ou abra uma contestação com os documentos. Explique em poucas linhas de onde veio o dinheiro e peça a liberação do que não tem relação com a suspeita.
-
Recebeu dinheiro de quem não conhece? Não repasse
Se caiu na conta um valor que você não esperava, não repasse para ninguém, nem para a chave que pedirem. Peça ao banco que faça a devolução pelo caminho oficial.
-
Não pague para desbloquear
Desconfie de mensagens ou ligações que pedem taxa, senha ou código para liberar a conta. Fale com o banco só pelos canais do aplicativo ou do site oficial.
-
Leve o caso à Ouvidoria
Se o SAC não responder ou negar sem explicar, procure a Ouvidoria do banco com os protocolos. É o canal feito para resolver conflitos com o cliente.
-
Reclame no Banco Central
A reclamação é feita no Meu BC, com a conta gov.br prata ou ouro. O banco tem até 10 dias úteis para responder. O Banco Central avisa que não resolve casos individuais, mas a reclamação fica registrada e às vezes destrava a resposta.
Se a conta foi bloqueada porque você é que fez um Pix para um golpista, o seu caso é o do outro lado: veja o que fazer depois de um golpe do Pix.
Se o bloqueio veio de um golpe
Muitas contas são bloqueadas porque um golpe passou por elas: a conta foi invadida, o golpista usou a sua chave Pix para receber de outras vítimas ou você mesmo perdeu dinheiro e o banco travou tudo por segurança. O roteiro abaixo segue a cartilha “Golpes: Caiu? Veja o que Fazer”, do CERT.br, o centro de tratamento de incidentes de segurança da internet brasileira.
-
Corte o contato com o golpista
Não negocie, não mande documentos nem dinheiro e não aceite ajuda de quem promete liberar a conta.
-
Troque as senhas
Troque a senha do banco, do e-mail e do WhatsApp e encerre as sessões abertas em outros aparelhos.
-
Perdeu dinheiro por Pix? Peça o MED
No aplicativo do banco, conteste o Pix como golpe o quanto antes. O passo a passo está no guia do golpe do Pix.
-
Conteste o cartão
Se houve compra que você não fez, conteste cada uma e bloqueie o cartão.
-
Guarde as provas
Prints das conversas, perfis, números, links, comprovantes, protocolos e nomes de atendentes.
-
Registre o boletim de ocorrência
Na delegacia virtual do seu estado, conte o que aconteceu na ordem certa e junte as provas. Se a sua conta recebeu dinheiro de outras pessoas, diga isso no boletim.
-
Denuncie o perfil ou o anúncio
Use a opção Denunciar da plataforma onde o golpe começou, depois de fazer os prints.
-
Avise os seus contatos
Se alguém estiver usando o seu nome ou a sua conta, avise amigos e família para não mandarem dinheiro.
-
Instalou um aplicativo a pedido do golpista?
Restaure o celular para as configurações de fábrica e recupere os dados de um backup confiável antes de voltar a usar o banco nele.
-
Se não resolveu
Avalie reclamar no Banco Central e no Procon e consultar um advogado. É o que a cartilha sugere quando ainda não deu para resolver tudo.
-
Acompanhe o seu CPF
No Registrato, do Banco Central, veja as contas e as chaves Pix ligadas ao seu CPF. No BC Protege+, impeça que abram conta no seu nome.
Para conferir o seu CPF, use o Registrato e o BC Protege+, os dois com a conta gov.br prata ou ouro. Enquanto a proteção do BC Protege+ estiver ativada, nenhuma instituição pode abrir conta no seu nome.
Recebi um Pix de golpe sem saber
Você vendeu algo e o comprador pagou com dinheiro de outra vítima. Ou alguém mandou um Pix “por engano” e pediu para devolver numa chave diferente (se foi você quem errou o Pix, o caso é o do guia do Pix enviado por engano). Ou uma falsa vaga de emprego pediu para você receber valores e repassar. Quando a vítima de verdade contesta o Pix, a conta que aparece no caminho do dinheiro é a sua, e o banco bloqueia.
O mais importante: não repasse nada. Peça ao banco a devolução do valor pelo caminho oficial: o próprio Regulamento do Pix permite que quem recebeu peça a devolução enquanto o valor está bloqueado cautelarmente (art. 39-B, § 9º). Registre o boletim de ocorrência contando como o dinheiro chegou e guarde as conversas, o anúncio e os comprovantes. Se o golpe foi a vaga de emprego, veja o guia do golpe do falso emprego e das tarefas.
Um alerta: desde a Lei 15.397/2026, o Código Penal diz que incorre nas penas do estelionato quem “cede, gratuita ou onerosamente, conta bancária para que nela transitem recursos destinados ao financiamento de atividade criminosa ou que dela sejam fruto” (art. 171, § 2º, VII). Isso não é uma acusação contra quem foi enganado. É o motivo para nunca emprestar, alugar ou vender a conta, e para parar na hora quando perceber o golpe. Cada caso depende das provas de como você foi envolvido.
E se o banco decidir encerrar a conta?
O banco pode encerrar a conta, mas não de qualquer jeito. A Resolução CMN nº 4.753/2019, que vale para a conta de banco, e a Resolução BCB nº 96/2021, que vale para a conta de pagamento de muitas contas digitais, pedem os mesmos passos: comunicar a intenção de encerrar, informando o motivo quando ele for um dos previstos nas regras; deixar você indicar para onde vai o saldo, por transferência para outra conta ou retirada em dinheiro; informar o prazo das providências, de até 30 dias corridos; e, no fim, comunicar a data do encerramento.
Em alguns casos, o encerramento é obrigatório. O banco deve encerrar a conta quando encontrar irregularidade grave nas informações que o titular deu. E, desde a Resolução CMN nº 5.261/2025, também quando o titular usa a conta para prestar serviço financeiro ou de pagamento sem autorização, como pagar e receber em nome de outras pessoas de um jeito que esconda quem elas são. A Resolução BCB nº 96/2021 traz a mesma regra para a conta de pagamento (art. 13).
Em setembro de 2026, o STJ decidiu, no Tema 1119 (REsp 1.941.347, Segunda Seção), que o banco pode encerrar a conta por iniciativa própria e que a regra do Código de Defesa do Consumidor contra a recusa de prestar serviço não impede isso. A mesma decisão lembra que o banco precisa seguir as resoluções do Conselho Monetário Nacional, com transparência e informação. Ou seja: o encerramento em si costuma ser válido, mas o saldo continua sendo seu, salvo o que estiver legitimamente bloqueado pelas regras do Pix.
Quando vale chamar um advogado
A maior parte dos bloqueios se resolve com o pedido por escrito e a Ouvidoria. Quando não resolve, a cartilha do CERT.br sugere avaliar a reclamação no Banco Central, o Procon e um advogado. Estes são os sinais de que vale procurar ajuda:
- Passou de 72 horas e ninguém explicaO bloqueio cautelar tem limite de 72 horas. Se o prazo passou e o banco não diz qual outra regra mantém o dinheiro preso, há algo a cobrar.
- É o seu salário ou o dinheiro do seu trabalhoConta salário, conta onde caem as vendas, as corridas ou as entregas. Quando falta dinheiro para o aluguel, a comida ou o remédio, a pressa justifica um pedido urgente.
- Bloqueio sem explicaçãoO banco só repete que foi “por segurança”, não diz o motivo, o valor nem o prazo, e as respostas mudam a cada contato.
- A conta foi encerrada e o saldo não veioO banco encerrou ou anunciou o encerramento, mas não transferiu o saldo para a conta que você indicou.
- Você recebeu um Pix de golpe sem saberVocê foi usado pelo golpista e teme ser tratado como cúmplice, ou foi chamado para depor.
- Contas atrasadas e nome sujoCom o dinheiro preso, você atrasou contas, pagou juros ou teve o nome negativado.
- Valor alto ou conta de empresaA empresa parou de receber, não consegue pagar fornecedores ou funcionários.
Pedido urgente na Justiça
Quando o dinheiro preso faz falta para viver ou para trabalhar, a ação pode trazer um pedido de tutela de urgência. Pelo art. 300 do Código de Processo Civil, ela é concedida quando houver elementos que evidenciem a probabilidade do direito e o perigo de dano. Pelo § 2º, o juiz pode decidir logo no começo, antes de ouvir o banco. Pelo § 1º, ele pode exigir uma caução, que pode ser dispensada para quem não tem condições de oferecê-la.
O Código de Defesa do Consumidor vale para os bancos: é o que diz a Súmula 297 do STJ. Pelo art. 6º, III, você tem direito à informação adequada e clara sobre o serviço. Pelo art. 14, o banco responde, independentemente da existência de culpa, pelos danos causados por defeitos no serviço e por informações insuficientes ou inadequadas. Um bloqueio que se arrasta sem motivo informado pode ser discutido com essa base. O prazo para pedir reparação é de cinco anos (art. 27), mas, quando há dinheiro preso, esperar só piora.
Causas de até 40 salários mínimos podem ir ao Juizado Especial Cível (Lei 9.099/1995, art. 3º, I). Até 20 salários mínimos, dá para entrar sem advogado; acima disso, o advogado é obrigatório (art. 9º). Empresas públicas da União, como a Caixa, não podem ser parte no Juizado Especial Cível (art. 8º). Indenização por dano moral depende de cada caso. Não há resultado garantido. Cada caso depende das provas.
O que dizem as regras
- Regulamento do Pix, art. 39-BO banco deve bloquear cautelarmente o Pix com suspeita de fraude, comunicar imediatamente quem recebeu e manter o bloqueio por no máximo 72 horas. Depois, devolve pelo MED ou libera.
- Regulamento do Pix, arts. 41-D e 41-FNo MED, a conta de quem recebeu tem o valor pedido bloqueado, inclusive o dinheiro que entrar depois, até o limite pedido. Quem recebeu deve ser comunicado do bloqueio e da devolução.
- Resolução BCB nº 142/2021, art. 2º-AOs bancos devem recusar transferências para contas com fundada suspeita de envolvimento em fraude, e o titular da conta deve ser comunicado.
- Código de Defesa do Consumidor, arts. 6º, III, e 14O cliente tem direito à informação adequada e clara. O banco responde, independentemente da existência de culpa, pelos danos causados por defeitos no serviço e por informações insuficientes ou inadequadas.
Guias relacionados
- Você fez um Pix e caiu no golpe?O passo a passo do MED para pedir o dinheiro de volta.
- O banco tem que devolver o dinheiro do golpe?Quando o banco responde pelo prejuízo e como pedir a devolução.
- Pediram para você receber e repassar dinheiro?O golpe da vaga de emprego e das tarefas, que usa a conta da vítima.
Conta bloqueada: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas. Não há resultado garantido.
-
Análise do caso
Leitura das mensagens do banco, do extrato, dos protocolos e dos comprovantes para entender qual bloqueio foi feito e se as regras foram seguidas.
-
Pedido formal ao banco
Notificação com fundamento nas regras do Banco Central, pedindo o motivo, a liberação do que não tem relação com a suspeita ou a transferência do saldo.
-
Ação na Justiça
Quando cabível, ação com pedido de tutela de urgência para liberar o dinheiro e, conforme o caso, reparação dos danos.
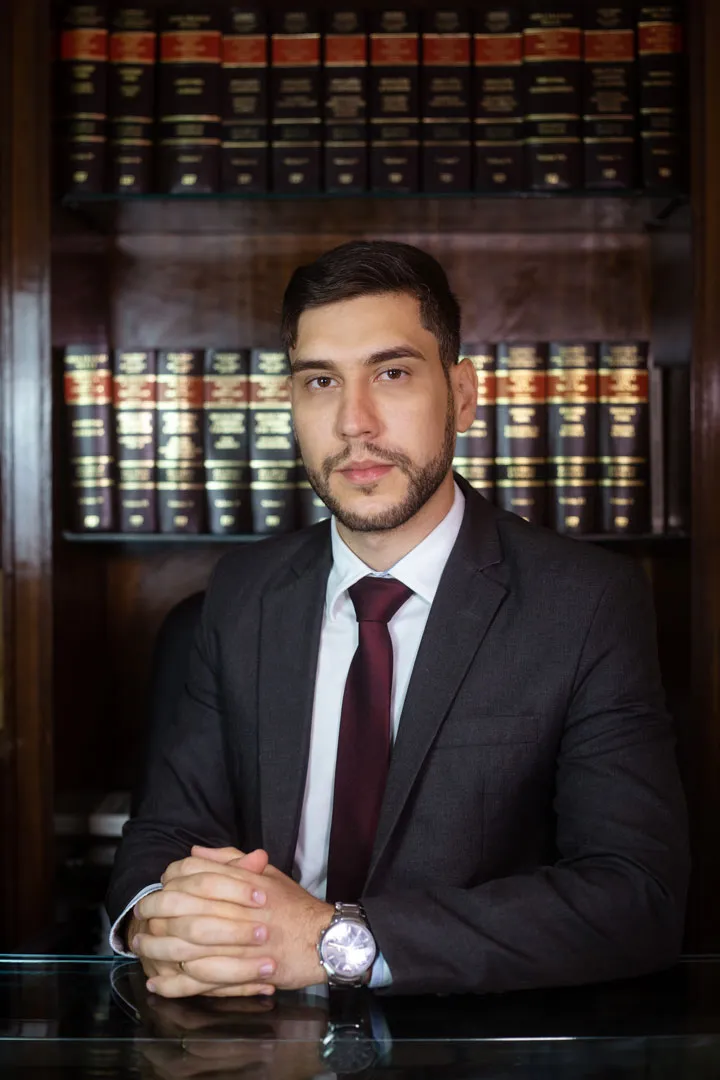
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital e graduado em Gestão de Tecnologia da Informação, o que ajuda a ler extratos, registros de acesso e o caminho do dinheiro num Pix contestado. Tem MBA em Data Protection Officer (IESB) e as certificações CIPM e CDPO/BR (IAPP) e DPO (EXIN).
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes no Pix, fraudes bancárias e segurança na internet.
-
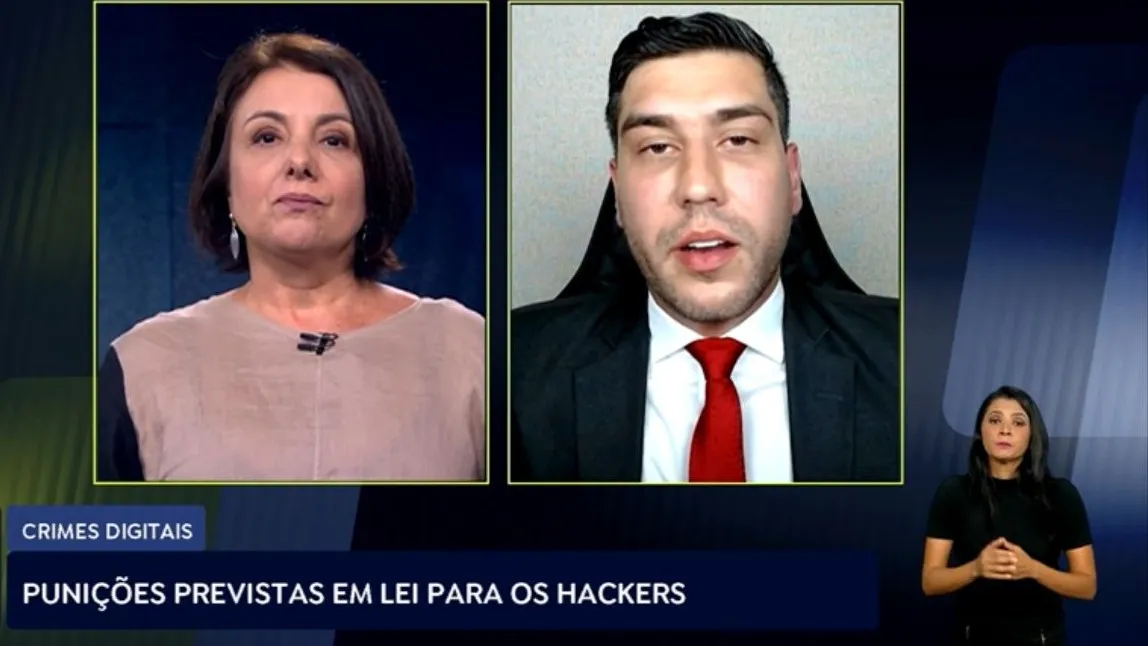
TV Brasil, Repórter Brasil
Crimes digitais: punições previstas em lei para hackers
-
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
TV Globo, Bom Dia DF
Meu INSS pelo celular e o risco de golpes
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
O banco pode bloquear minha conta sem avisar?
Não deveria. Pelo Regulamento do Pix, no bloqueio cautelar o banco tem de comunicar imediatamente quem recebeu o valor, e no bloqueio pelo MED quem recebeu deve ser comunicado prontamente. Na conta com fundada suspeita de fraude, o banco também deve comunicar a medida ao titular. Se ninguém avisou, peça o motivo por escrito e guarde a resposta, ou a falta dela.
Banco bloqueou minha conta com dinheiro. Quanto tempo pode durar?
Depende do bloqueio. O bloqueio cautelar do Pix dura no máximo 72 horas. O bloqueio pelo MED segue os prazos máximos do manual operacional do Pix, do Banco Central (Regulamento do Pix, art. 41-E). Pergunte ao banco em que etapa está a análise. No encerramento da conta, o prazo para as providências é de até 30 dias corridos.
Banco bloqueou minha conta por suspeita de fraude. Posso processar?
Pode, quando o banco não segue as regras: bloqueio que passa do prazo sem explicação, falta de aviso, falta de resposta ao seu pedido ou saldo retido depois do encerramento. Antes, vale pedir por escrito, ir à Ouvidoria e reclamar no Banco Central. Em caso urgente, a Justiça pode decidir logo no começo do processo. Cada caso depende das provas.
Conta bloqueada no Nubank, no Mercado Pago ou no PicPay: muda alguma coisa?
As regras do Pix valem para todas as instituições que oferecem Pix, sejam bancos ou contas digitais. Muitas contas digitais são contas de pagamento, e o encerramento delas segue a Resolução BCB nº 96/2021, com regras parecidas com as da conta de banco. O caminho é o mesmo: pedido por escrito pelo chat do aplicativo, Ouvidoria e reclamação no Banco Central.
Minha chave Pix foi bloqueada por suspeita de fraude. O que significa?
Em geral, significa que uma contestação de Pix ligada a você foi aceita e gerou uma marcação de fraude no sistema do Pix, ligada ao seu nome e, às vezes, à chave. E o número de notificações ligadas a você entra na conta do banco quando ele avalia se bloqueia, por cautela, um Pix que você recebe (Regulamento do Pix, art. 39-B, § 1º, I). Pergunte ao banco qual registro existe e mande as provas de que o dinheiro era legítimo. No Registrato, você vê as chaves Pix ligadas ao seu CPF.
Recebi um Pix e minha conta foi bloqueada. Vou ser acusado de golpe?
Não automaticamente. Não repasse o valor, peça ao banco a devolução pelo caminho oficial, registre o boletim de ocorrência contando como o dinheiro chegou e guarde as conversas. Quem foi enganado tem como mostrar isso com provas. Cada caso depende das provas.
Reclamar no Banco Central desbloqueia a conta?
Não diretamente. O Banco Central encaminha a reclamação ao banco, que tem até 10 dias úteis para responder, mas avisa que não resolve casos individuais. A reclamação fica registrada.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Banco Central, Regulamento do Pix (Resolução BCB nº 1/2020)
- Guia do MED, Banco Central do Brasil
- Banco Central, Resolução BCB nº 142/2021
- Banco Central, Resolução CMN nº 4.753/2019 (conta de depósitos)
- Banco Central, Resolução CMN nº 5.261/2025
- Banco Central, Resolução BCB nº 96/2021 (conta de pagamento)
- STJ, Tema 1119, encerramento de conta pelo banco (Informativo 901)
- Código de Defesa do Consumidor (Planalto)
- Código de Processo Civil (Planalto)
- Lei 9.099/1995, Juizados Especiais (Planalto)
- Código Penal (Planalto)
- Banco Central, registrar reclamação contra o banco
- Banco Central, Registrato
- Banco Central, BC Protege+
- CERT.br, Golpes: Caiu? Veja o que Fazer
O banco não liberou o seu dinheiro?
Se o bloqueio passou do prazo, se o banco não explica o motivo ou se a conta foi encerrada sem a transferência do saldo, a equipe analisa as mensagens, o extrato e os protocolos para ver o que pode ser pedido.
Tenha à mão a mensagem do bloqueio, o extrato, os comprovantes de onde veio o dinheiro e os protocolos. No primeiro contato, não mande senhas nem códigos do banco.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
O escritório atende este tipo de caso de forma online, em todo o Brasil. Veja como funciona na página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 158 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto. Cada caso depende das provas, e não há resultado garantido.