O banco tem que devolver o dinheiro do golpe? Veja quando ele responde
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
O banco tem que devolver o dinheiro do golpe quando a fraude passou por uma falha do serviço dele, como deixar passar operações fora do seu perfil ou abrir conta para o golpista sem verificar quem era. Os primeiros passos são seus e não dependem de advogado: avisar o banco, pedir o MED se foi Pix, contestar por escrito e registrar o boletim de ocorrência. Aqui você vê quando o banco costuma responder, quando ele costuma negar e onde reclamar.
Foi agora? Antes de discutir quem paga, avise o banco e peça o bloqueio. Se foi Pix, peça o MED: quanto antes, maior a chance de ainda haver saldo nas contas que receberam. Veja como pedir a devolução
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Depende de onde o golpe passou
O Código de Defesa do Consumidor trata o banco como fornecedor de serviços. Pelo art. 14, ele responde independentemente da existência de culpa pelos danos causados por defeitos no serviço, e o serviço é defeituoso quando não oferece a segurança que o cliente pode esperar. A Súmula 479 do STJ aplica essa regra às fraudes: os bancos respondem pelo fortuito interno, que é o risco que faz parte da própria atividade bancária.
Isso não quer dizer que todo golpe vira dever de devolver. Pelo art. 14, § 3º, II, do CDC, o banco não responde se provar a culpa exclusiva do consumidor ou de terceiro. É essa a defesa que ele usa quase sempre: “foi o próprio cliente que fez o Pix” ou “foi o cliente que passou a senha”. Em 2026, o STJ reforçou que a responsabilidade do banco no golpe da falsa central não é automática e depende de mostrar uma falha concreta do serviço.
Na prática, a pergunta certa não é “quem fez a operação?”, mas “o banco deveria ter percebido e impedido?”. É isso que as seções abaixo ajudam a responder.
Quando o banco costuma responder
Estas são situações em que o STJ já reconheceu falha do banco, segundo as notícias oficiais do próprio tribunal. Elas não valem automaticamente para todo caso, mas mostram o que costuma pesar.
- Operações fora do seu perfilVários Pix seguidos, valores altos para quem nunca movimenta isso, empréstimo contratado e sacado no mesmo dia. Para o STJ, o banco tem o dever de identificar e impedir movimentações que destoam do perfil do cliente (REsp 2.052.228, Terceira Turma, notícia de 30/10/2023). Nesse caso, o banco teve de devolver o saldo desviado, e o empréstimo feito pelo golpista foi declarado inexigível, ou seja, não pode ser cobrado.
- Conta invadida ou celular dominadoUm falso funcionário do banco convenceu a cliente a instalar um aplicativo no celular, no golpe conhecido como mão fantasma. Com o acesso, o golpista contratou um empréstimo e fez operações totalmente incompatíveis com o perfil da conta. O STJ entendeu que a falha de segurança do banco afasta a culpa concorrente do cliente e mandou ressarcir tudo (REsp 2.220.333, Terceira Turma, notícia de 13/11/2025).Guia do golpe da mão fantasma
- Conta do golpista aberta sem verificaçãoO dinheiro foi parar numa conta aberta com documento falso ou sem a checagem de quem é o titular. Para o STJ, se houver prova de que o banco descumpriu as diligências da abertura da conta, fica configurada a falha no dever de segurança (REsp 2.124.423, Terceira Turma, notícia de 27/01/2025).
- Empréstimo, conta ou cartão que você não pediuContratação feita em seu nome sem a sua participação. Aqui você não fez operação nenhuma, e o caminho começa pela contestação no banco e pelos relatórios do Banco Central.
O caso do REsp 2.124.423 nasceu de um leilão de carro que não existia, pago por boleto, e a vítima perdeu porque não houve prova de falha do banco digital ao abrir a conta do golpista. Se foi o seu caso, veja o guia do golpe do falso leilão.
Quando o banco costuma se livrar
Para ser honesto com quem caiu num golpe: há casos em que a Justiça entende que o banco não falhou. Saber disso antes evita frustração e ajuda a juntar as provas certas.
- Foi você quem fez o Pix, dentro do seu costumeNo golpe da falsa central, o STJ decidiu que a responsabilidade do banco não é automática (REsp 2.209.868, Terceira Turma, notícia de 15/07/2026). Naquele caso, os Pix eram compatíveis com o histórico da conta e a operação de maior valor foi feita de forma presencial pela própria vítima. O banco não foi condenado: a perda foi atribuída à culpa exclusiva da vítima e de terceiros.
- A conta que recebeu foi aberta do jeito certoNo mesmo julgamento de 2025 sobre conta digital, o STJ disse que, se o banco verificou a identidade e a qualificação dos titulares, seguindo as regras do Banco Central, não há defeito no serviço só porque a conta foi usada no golpe. Ali, o titular da conta era o próprio golpista, e a vítima perdeu a ação.
- Senha e código entreguesO banco quase sempre alega que você passou a senha, o código ou o cartão. Isso pesa, mas não encerra a discussão: no caso do aplicativo falso, o STJ não aceitou dividir a culpa porque o banco deixou passar operações fora do perfil. O que costuma pesar é como o banco agiu diante das operações.
Cada caso depende das provas. Por isso, guarde os extratos dos meses anteriores: são eles que mostram se as operações do golpe fugiam do seu costume.
Pix, falsa central, cartão, empréstimo ou boleto
O pedido ao banco muda conforme o golpe. No Pix, existe o MED; no cartão, a contestação da compra; no empréstimo, o cancelamento do contrato. Veja o passo a passo do seu caso no guia próprio.
- Golpe do PixPeça o MED no seu banco em até 80 dias. Veja o passo a passo e o que fazer se ele for negado.Guia do golpe do Pix
- Falsa central e falso funcionárioLigação do “banco” pedindo transferência para conta segura, senha, código ou o cartão.Guia da falsa central
- Cartão clonadoCompra que você não fez, no cartão físico ou virtual: bloqueio e contestação da compra.Guia do cartão clonado
- Empréstimo ou conta no seu nomeContratação que você nunca pediu, inclusive consignado descontado do benefício.Guia do empréstimo no seu nome
- Boleto falsoBoleto adulterado ou de golpista: quando o banco ou a empresa que emitiu podem responder.Guia do boleto falso
- Celular roubado e conta mexidaO ladrão fez Pix ou empréstimo pelo seu aplicativo: o que bloquear e contestar.Guia do celular roubado
Como pedir a devolução ao banco
Faça na ordem e guarde o protocolo de cada contato. Se o golpe foi por Pix, o passo a passo completo do MED está no guia sobre o que fazer depois de um golpe do Pix.
-
Avise o banco na hora
Pelo aplicativo ou pelo telefone do verso do cartão, conte que foi golpe e peça o bloqueio. Se foi Pix, peça o MED, o Mecanismo Especial de Devolução, em até 80 dias. Anote o número do protocolo e a hora.
-
Peça a devolução por escrito
Pelo SAC, pelo chat do aplicativo ou por e-mail, liste cada operação que você não reconhece ou que foi feita sob engano: valor, data, hora e quem recebeu. Peça a devolução e a cópia dos registros de acesso.
-
Registre o boletim de ocorrência
Pode ser feito pela internet, na delegacia virtual do seu estado. Ele não decide quem paga, mas mostra o que aconteceu e quando.
-
Recorra à Ouvidoria do banco
Se o SAC negar ou não responder, leve o caso à Ouvidoria, com os protocolos. É o canal do banco feito para resolver conflitos.
-
Reclame no Banco Central e no consumidor.gov.br
A reclamação no Banco Central é feita pelo Meu BC, com a conta gov.br prata ou ouro. O banco tem até 10 dias úteis para responder, mas o Banco Central não resolve casos individuais. Também dá para reclamar no consumidor.gov.br ou no Procon.
-
Guarde a resposta do banco
A negativa por escrito, com o motivo, é uma prova importante. Ela mostra o que o banco alega e permite discutir se ele agiu como deveria.
Abriram conta ou fizeram empréstimo no seu nome?
No Registrato, do Banco Central, você consulta relatórios com o que os bancos informam sobre o seu CPF, como empréstimos e contas. E o BC Protege+ avisa aos bancos que você não quer abrir conta: enquanto a proteção estiver ativada, nenhuma instituição pode abrir conta em seu nome nem incluir você como titular ou representante de conta de outra pessoa. O serviço não tem custo, e você ativa ou desativa quando quiser. Os dois exigem a conta gov.br nível prata ou ouro, com a verificação em duas etapas.
A reclamação no Banco Central não precisa esperar a resposta do banco: tentar resolver antes não é obrigatório. Mas o Banco Central lembra que a Ouvidoria do banco costuma ser o caminho mais rápido.
O que mostra que o banco falhou
Quase toda discussão com o banco gira em torno de uma comparação: o que aconteceu no golpe e o que era normal na sua conta. Estas provas fazem diferença.
- Extratos de antes e de depoisOs extratos dos meses anteriores mostram o seu costume. É com eles que se compara se as operações do golpe fugiam do seu perfil.
- Protocolos com data e horaMostram quando você avisou o banco e quanto tempo ele levou para bloquear. Uma demora longa pode pesar contra o banco.
- Comprovantes e dados de quem recebeuNome, banco, agência, conta ou chave Pix de cada destinatário. Eles indicam para onde o dinheiro foi.
- Prints e gravaçõesConversas, mensagens, número que ligou, o link ou o aplicativo usado no golpe. Faça os prints antes de apagar qualquer coisa.
Juizado Especial ou ação com advogado
Quando o banco nega e a reclamação não resolve, o caminho é a Justiça. O Juizado Especial Cível recebe causas de até 40 salários mínimos (Lei 9.099/1995, art. 3º, I). Pelo art. 9º, até 20 salários mínimos você pode entrar sem advogado; acima disso, o advogado é obrigatório.
Atenção a um detalhe da mesma lei: pelo art. 8º, empresas públicas da União não podem ser parte nesse juizado. Se o banco for uma empresa pública federal, como a Caixa, o caminho é outro, e vale perguntar antes de entrar.
No processo, o Código de Defesa do Consumidor ajuda quem tem menos acesso às informações: pelo art. 6º, VIII, o juiz pode determinar a inversão do ônus da prova, quando a alegação for verossímil ou o consumidor for hipossuficiente. Na prática, isso pode obrigar o banco a mostrar os registros que só ele tem, como os acessos e os alertas do sistema. Indenização por dano moral depende de cada caso.
O que diz a lei
- Código de Defesa do Consumidor, art. 14O banco, como fornecedor de serviços, responde independentemente da existência de culpa pelos danos causados por defeitos na prestação do serviço. Pelo § 1º, o serviço é defeituoso quando não fornece a segurança que o consumidor pode esperar. Pelo § 3º, II, ele só deixa de responder se provar a culpa exclusiva do consumidor ou de terceiro.
- Súmula 479 do STJAs instituições financeiras “respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”. Fortuito interno é o risco que faz parte da própria atividade do banco.
- Resolução BCB nº 142/2021Os limites de transferência devem ser compatíveis, no mínimo, com o perfil de risco do cliente (art. 2º, § 3º). E, pelo art. 2º-A, incluído pela Resolução BCB nº 501/2025, o banco que identificar fundada suspeita de fraude numa conta deve rejeitar as transferências para ela.
- Código de Defesa do Consumidor, arts. 6º, VIII, e 27O juiz pode inverter o ônus da prova a favor do consumidor quando a alegação for verossímil ou ele for hipossuficiente. E o prazo para pedir a reparação é de cinco anos, contados do conhecimento do dano e de sua autoria.
Guias relacionados
- Caiu num golpe do Pix?O passo a passo do MED, o pedido de devolução do Pix, com o prazo de 80 dias.
- Ligaram do “banco” pedindo transferência?Como reconhecer a falsa central e o que fazer se você já transferiu.
- Apareceu uma compra que você não fez?Como bloquear o cartão e contestar a compra não reconhecida.
Se o banco negou: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas. Não há resultado garantido.
-
Análise do caso
Leitura dos extratos, dos protocolos, do boletim de ocorrência e da resposta do banco para entender por onde o golpe passou e como o banco agiu.
-
Pedido formal ao banco
Notificação com fundamento jurídico pedindo a devolução, quando o banco negou ou não respondeu.
-
Ação na Justiça
Quando cabível, ação para pedir a devolução dos valores, o cancelamento do que foi contratado em seu nome e a reparação dos danos.
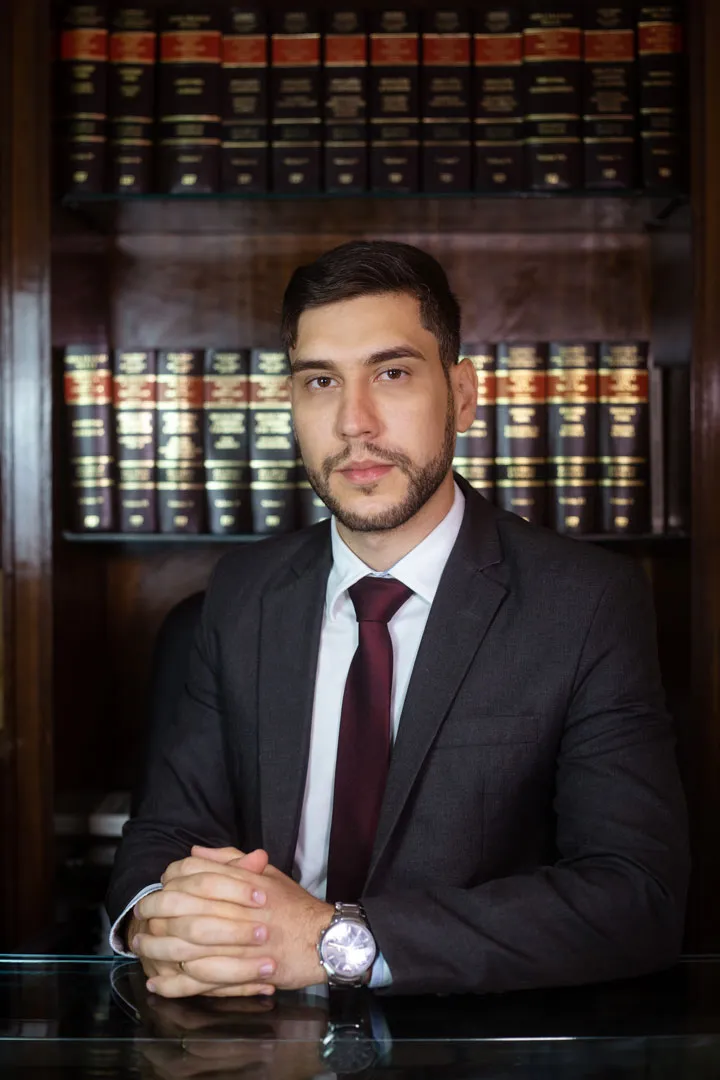
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital e graduado em Gestão de Tecnologia da Informação, o que ajuda a ler os registros de acesso, os extratos e o caminho do dinheiro numa fraude bancária. Tem MBA em Data Protection Officer (IESB) e as certificações CIPM e CDPO/BR (IAPP) e DPO (EXIN).
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes no Pix, fraudes bancárias e segurança na internet.
-
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
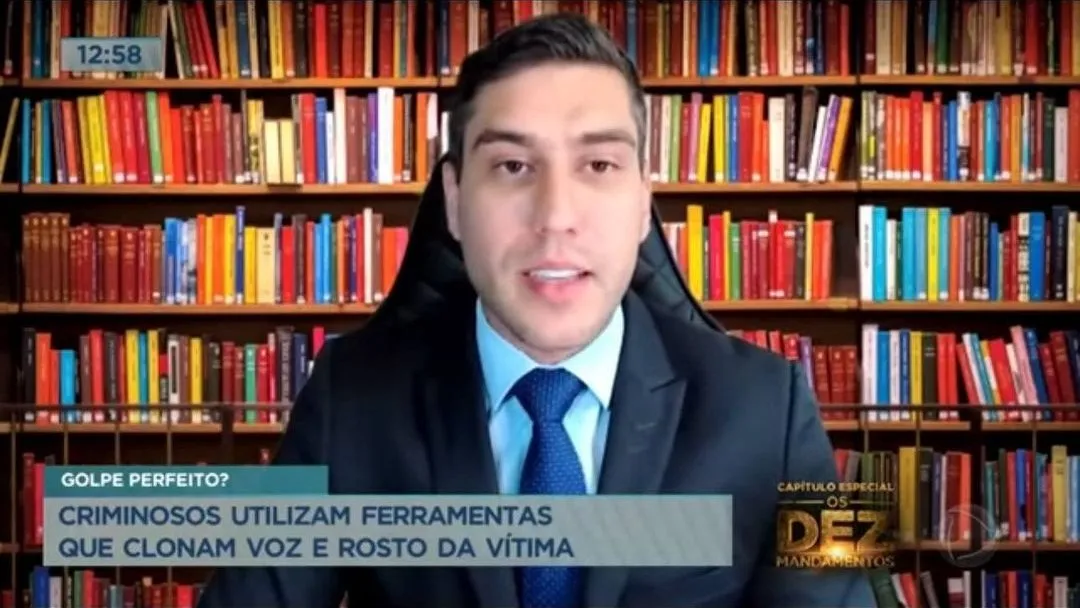
TV Record
Golpe perfeito? Criminosos utilizam ferramentas que clonam voz e rosto da vítima
-
TV Globo, Bom Dia DF
Meu INSS pelo celular e o risco de golpes
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
O banco é obrigado a devolver o dinheiro do golpe?
Não em todos os casos. O banco responde quando o golpe passou por uma falha do serviço dele, como deixar passar operações fora do seu perfil, ter a conta invadida por falha de segurança ou abrir conta para o golpista sem verificar quem era. Quando a operação foi feita por você, dentro do seu costume, e o banco não falhou, ele costuma ser absolvido. Cada caso depende das provas.
Fui eu que fiz o Pix. Ainda posso pedir?
Pode. Peça o MED ao seu banco em até 80 dias: pelo Guia do MED do Banco Central, ele vale também para o golpe em que a própria vítima, enganada, fez o Pix. Se o dinheiro não voltar, o que se analisa é se o banco deveria ter estranhado as operações, comparando com o seu histórico.
Passei a senha ou o código ao golpista. Perdi o direito?
Não necessariamente. O banco vai usar isso na defesa, mas o STJ já entendeu que, quando o banco deixa passar operações totalmente fora do perfil, a culpa não é dividida com o cliente (REsp 2.220.333). Cada caso depende das provas e de como o banco agiu.
O banco que recebeu o dinheiro também pode responder?
Pode, se ficar provado que ele falhou ao abrir ou ao manter a conta usada no golpe, por exemplo sem verificar a identidade do titular (REsp 2.124.423). Se ele verificou e seguiu as regras do Banco Central, o STJ entendeu que não há falha só porque a conta foi usada por um golpista.
Preciso de advogado para processar o banco?
No Juizado Especial Cível, em causas de até 20 salários mínimos, você pode entrar sem advogado; de 20 a 40 salários mínimos, o advogado é obrigatório (Lei 9.099/1995, arts. 3º, I, e 9º). Mesmo onde não é obrigatório, ajuda ter alguém que saiba organizar as provas.
Quanto tempo tenho para entrar na Justiça?
Pelo Código de Defesa do Consumidor (art. 27), o prazo para pedir a reparação é de cinco anos, contados de quando você soube do dano e de quem o causou. Mas não espere: o MED tem prazo de 80 dias, e as provas ficam mais difíceis com o tempo.
Reclamar no Banco Central devolve o dinheiro?
Não diretamente. O Banco Central encaminha a reclamação ao banco, que tem até 10 dias úteis para responder, mas o próprio Banco Central avisa que não resolve casos individuais. A reclamação ajuda a registrar o problema e às vezes destrava uma solução.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Código de Defesa do Consumidor (Planalto)
- Lei 9.099/1995, Juizados Especiais (Planalto)
- STJ, Súmula 479 (Informativo de Jurisprudência)
- STJ, banco deve impedir operações que destoam do perfil do cliente (REsp 2.052.228)
- STJ, golpe com uso de conta digital (REsp 2.124.423)
- STJ, falha de segurança afasta culpa concorrente (REsp 2.220.333)
- STJ, responsabilidade na falsa central não é automática (REsp 2.209.868)
- Banco Central, Resolução BCB nº 142/2021
- Guia do MED, Banco Central do Brasil
- Banco Central, registrar reclamação contra o banco
- Banco Central, Registrato
- Banco Central, BC Protege+
- consumidor.gov.br
O banco negou a devolução?
Se o banco negou, não respondeu ou deu uma resposta que você não entendeu, a equipe analisa os extratos e os protocolos para ver se houve falha do serviço.
Tenha à mão os extratos, os comprovantes, os protocolos e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.