Roubaram seu celular e mexeram no seu banco? Veja o que fazer agora
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
Com o celular roubado ou furtado, o ladrão pode tentar entrar no aplicativo do banco, fazer Pix, pegar empréstimo e pedir dinheiro aos seus contatos. As primeiras horas contam: bloquear o banco, a linha e o aparelho, trocar as senhas e registrar o boletim são passos seus, que não dependem de advogado. Depois, dá para contestar o que foi feito em seu nome, e o banco pode ter de responder pela segurança do serviço.
Foi agora? De outro telefone, ligue para o seu banco e peça o bloqueio do aplicativo, dos cartões e do Pix. Depois, peça à operadora o bloqueio da linha. Veja os primeiros passos
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


O que fazer nas primeiras horas, nesta ordem
Use outro telefone ou um computador. Anote o número de protocolo de cada ligação: ele mostra quando você avisou o banco e a operadora, e isso pesa se for preciso contestar algo depois.
-
Ligue para o banco
De outro telefone, ligue para a central do seu banco (o número está no site oficial ou no verso do cartão). Diga que o celular foi roubado e peça o bloqueio do acesso pelo aplicativo, dos cartões e do Pix. Faça isso em cada banco que você usava no aparelho e anote os protocolos.
-
Peça à operadora o bloqueio da linha e do aparelho
Por qualquer canal da operadora, peça o bloqueio da linha (o chip) e do aparelho. O aparelho é bloqueado pelo IMEI, um número que identifica cada celular. A operadora pede o número da linha, a data e a hora do roubo e dados que confirmem quem você é.
-
Troque as senhas por outro aparelho
Comece pela senha do e-mail, porque é por ele que se recuperam as outras contas. Depois troque as senhas das redes sociais, da conta Google ou Apple e da conta gov.br, e encerre as sessões abertas no celular roubado.
-
Use o Celular Seguro, se tiver cadastrado
Se você cadastrou o aparelho antes, entre no Celular Seguro pelo site ou pelo aplicativo em outro celular e emita o alerta. A sua pessoa de confiança também pode emitir. Guarde o número de protocolo.
-
Registre o boletim de ocorrência
Pode ser feito pela internet, na delegacia virtual do seu estado. Conte o que foi levado, a hora e o lugar, e informe o IMEI se tiver a caixa ou a nota fiscal do aparelho. O boletim ajuda a contestar o que o ladrão fizer em seu nome.
-
Avise os seus contatos
Mande uma mensagem de outro aparelho ou peça a alguém da família: diga que o celular foi roubado e que ninguém deve fazer Pix a pedido do seu WhatsApp. O ladrão costuma pedir dinheiro aos contatos fingindo ser você.
Por que ligar logo para o banco
Uma regra do Banco Central, a Resolução BCB nº 142/2021, fixa, em regra, um limite de mil reais por conta para o que se transfere a outras pessoas físicas das 20h às 6h, em cada meio de pagamento, como o Pix ou a TED. E o aumento de limite pedido pelo cliente pelos canais eletrônicos, como o aplicativo, só vale depois de, no mínimo, 24 horas. Essas travas ajudam, mas não impedem tudo: o ladrão pode agir durante o dia, contratar um empréstimo ou usar o limite que você já tinha. Por isso o bloqueio no banco vem antes de tudo.
Bloqueio pela operadora e pelo fabricante
Segundo a Anatel, o bloqueio da linha impede que o seu chip seja usado em outro aparelho e gere cobranças. O bloqueio do aparelho inclui o IMEI no CEMI, o cadastro de aparelhos impedidos, que vale para todas as operadoras do país: o celular deixa de acessar as redes móveis brasileiras. Celular com dois chips precisa ter todos os IMEIs bloqueados. Se você recuperar o aparelho, só quem pediu o bloqueio pode pedir o desbloqueio, à operadora ou à polícia.
A Anatel também recomenda usar a ferramenta do fabricante para localizar o aparelho, bloqueá-lo e apagar os dados a distância: no Android, pelo endereço android.com/find; no iPhone, pelo icloud.com/find. No Celular Seguro há ainda o modo recuperação: em vez do bloqueio, o aparelho fica marcado e, quando voltar a uma rede com outro número, o Ministério da Justiça pode mandar mensagens ao novo usuário pedindo a devolução.
Perdeu o acesso ao WhatsApp ou ao Instagram? Veja como recuperar a conta e avisar os contatos no guia sobre WhatsApp clonado ou Instagram hackeado.
O ladrão entrou no seu e-mail antes que você trocasse a senha? Veja como recuperar a conta pelo caminho oficial e fechar o que ele deixou aberto no guia sobre e-mail ou conta Google invadidos.
Como contestar o que o ladrão fez em seu nome
Com o banco e a linha bloqueados, a hora é de olhar o extrato com calma e contestar cada operação que você não reconhece: Pix, transferências, empréstimos feitos pelo aplicativo e compras no cartão.
-
Pix feito pelo ladrão: peça o MED
O MED, o Mecanismo Especial de Devolução do Banco Central, vale também para o Pix feito pelo ladrão depois do roubo do aparelho. Peça no seu banco, pelo aplicativo ou pela central, em até 80 dias depois do Pix. O Banco Central rastreia o dinheiro na conta que recebeu e nas contas para onde ele foi passado, e o bloqueio alcança o saldo que ainda estiver nelas.
-
Empréstimos e compras que você não fez
Conteste no banco por escrito, pelo SAC e depois pela ouvidoria: diga que o celular foi roubado, que não contratou o empréstimo nem fez as compras, e peça o cancelamento e a suspensão das cobranças. Junte o boletim de ocorrência e anote os protocolos.
-
Confira o seu CPF no Registrato
No Registrato, do Banco Central, você vê os empréstimos em seu nome, as contas abertas, as chaves Pix cadastradas e outros relatórios. Serve para descobrir se o ladrão abriu conta ou fez dívida em seu nome. O acesso é pela conta gov.br nível prata ou ouro, com a verificação em duas etapas ativada.
-
Se o banco negar ou não responder
Guarde a resposta por escrito e o protocolo. Registre reclamação no consumidor.gov.br ou no Procon e procure orientação jurídica.
O MED é pedido no seu próprio banco, e o prazo de 80 dias conta a partir de cada Pix. O roubo do aparelho está entre os casos citados no Guia do MED do Banco Central. Veja o passo a passo completo no guia sobre o que fazer depois de um golpe do Pix. Para empréstimo, conta ou cartão feito no seu nome, veja o guia sobre empréstimo ou conta no seu nome. O Registrato fica no Meu BC, do Banco Central.
Quando o banco pode ter de devolver
- Código de Defesa do Consumidor, art. 14O banco, como fornecedor de serviços, responde independentemente de culpa pelos danos causados por defeitos na prestação do serviço. Pelo § 1º, o serviço é defeituoso quando não fornece a segurança que o consumidor dele pode esperar.
- Súmula 479 do STJAs instituições financeiras “respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”. Fortuito interno é o risco que faz parte da atividade do banco.
- Operações fora do seu perfilPela Resolução BCB nº 142/2021, os limites de transferência devem ser compatíveis com o perfil de risco do cliente. Pix em sequência, valores muito acima do seu costume ou empréstimo seguido de transferência na mesma madrugada são pontos analisados para saber se a segurança do banco falhou.
O banco costuma se defender dizendo que a operação usou a sua senha. O próprio CDC (art. 14, § 3º, II) diz que o fornecedor só deixa de responder se provar a culpa exclusiva do consumidor ou de terceiro. Por isso contam tanto a hora em que você avisou o banco, os protocolos e o boletim de ocorrência. E o art. 6º, VIII, do CDC permite ao juiz inverter o ônus da prova a favor do consumidor, quando a alegação é verossímil ou quando ele é hipossuficiente.
Cada caso depende das provas e de como o banco agiu; não há resultado garantido. Veja também a página sobre advogado para golpes e fraudes na internet.
Guias relacionados
- Caiu num golpe do Pix?O passo a passo do MED, o pedido de devolução do Pix, com o prazo de 80 dias.
- WhatsApp clonado ou Instagram hackeado?Como recuperar a conta e avisar os contatos antes que peçam dinheiro em seu nome.
- Empréstimo ou conta no seu nome?Como confirmar no Banco Central, contestar no banco e pedir a devolução do que foi descontado.
Se o banco negar: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura dos extratos, do boletim de ocorrência, dos protocolos e das respostas do banco para entender o que o ladrão fez e como o banco agiu.
-
Pedido formal ao banco
Notificação com fundamento jurídico pedindo a devolução do que saiu da conta e o cancelamento do que foi contratado em seu nome.
-
Ação na Justiça
Quando cabível, ação para pedir a devolução dos valores, o cancelamento de empréstimos e compras e a reparação dos danos.
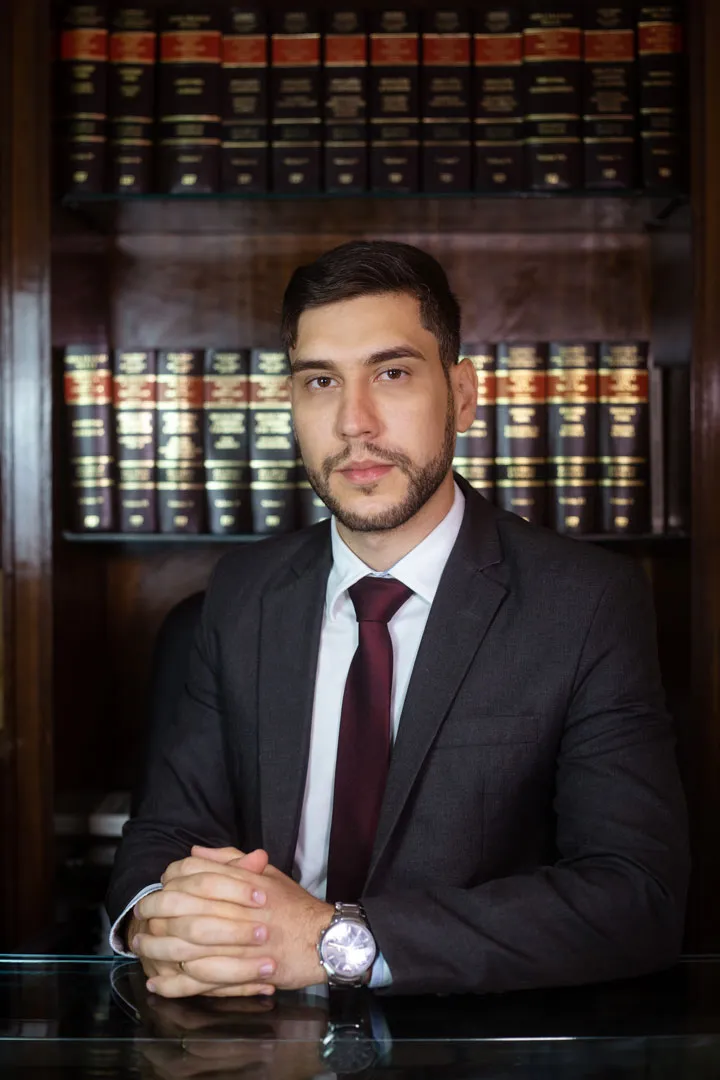
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital e graduado em Gestão de Tecnologia da Informação, o que ajuda a ler os registros de acesso e os extratos de uma conta usada por outra pessoa.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre roubo de celular, golpes do Pix e segurança digital.
-
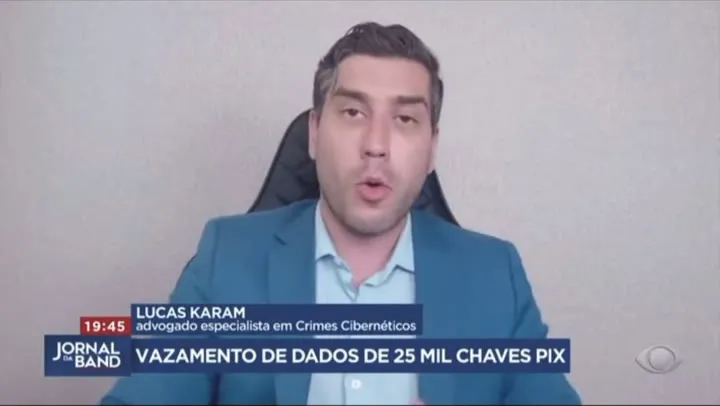
Band, Jornal da Band
Vazamento de dados de 25 mil chaves Pix
-
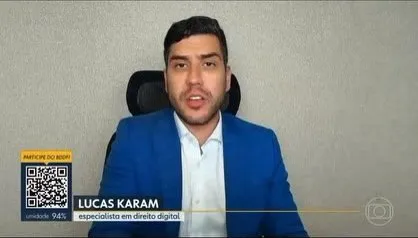
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Roubaram meu celular. O que faço primeiro?
Ligue para o seu banco de outro telefone e peça o bloqueio do acesso pelo aplicativo, dos cartões e do Pix. Em seguida, peça à operadora o bloqueio da linha e do aparelho, troque a senha do e-mail e registre o boletim de ocorrência. Quanto antes, menos tempo o ladrão tem para usar as suas contas.
O banco tem de devolver o Pix que o ladrão fez?
Depende do caso. Peça o MED ao seu banco em até 80 dias depois do Pix: pelo Guia do MED do Banco Central, ele vale para o Pix feito pelo ladrão depois do roubo do aparelho. Se o dinheiro não voltar, a Súmula 479 do STJ e o Código de Defesa do Consumidor (art. 14) tratam da responsabilidade do banco por fraudes ligadas à segurança do serviço. Cada caso depende das provas.
O ladrão fez um empréstimo pelo aplicativo. Tenho de pagar?
Conteste no banco por escrito assim que perceber: diga que não contratou, junte o boletim de ocorrência e peça o cancelamento e a suspensão das cobranças. Se o banco negar, registre reclamação no consumidor.gov.br e procure orientação jurídica. Se o empréstimo deve ser cancelado depende de como a operação aconteceu.
Não cadastrei o celular no Celular Seguro. E agora?
O alerta do Celular Seguro depende do cadastro prévio do aparelho e da linha. Sem ele, faça os bloqueios direto: ligue para cada banco e peça à operadora o bloqueio da linha e do aparelho pelo IMEI. Depois, cadastre o seu novo aparelho no Celular Seguro e indique uma pessoa de confiança.
Como bloquear o celular pelo IMEI?
Peça à operadora, por qualquer canal de atendimento. Segundo a Anatel, com o número da linha, a data e a hora do roubo e os seus dados, a operadora encontra o IMEI e o inclui no cadastro de aparelhos impedidos (CEMI), que vale para todas as operadoras. Celular com dois chips precisa ter os dois IMEIs bloqueados.
Preciso de advogado?
Não para os primeiros passos: ligar para o banco, bloquear a linha e o aparelho, trocar as senhas, registrar o boletim e pedir o MED são coisas que você faz sozinho. O advogado entra quando o banco nega a devolução, não responde ou mantém a cobrança de um empréstimo que você não fez.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Guia do MED, Banco Central do Brasil
- Anatel, Celular Roubado (bloqueio da linha e do aparelho)
- gov.br, Comunicar roubo ou furto de aparelho pelo aplicativo Celular Seguro
- Banco Central, Registrato
- Banco Central, Resolução BCB nº 142/2021
- Código de Defesa do Consumidor (Planalto)
- Consumidor.gov.br, reclamação contra o banco
O banco negou a devolução ou manteve a cobrança?
Se o banco negou o MED, não devolveu o que o ladrão tirou da conta ou mantém a cobrança de um empréstimo que você não fez, a equipe avalia os caminhos possíveis.
Tenha à mão o boletim de ocorrência, os extratos e os protocolos do banco e da operadora. No primeiro contato, não mande senhas nem códigos.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Comprou pela internet e não recebeu?
- Caiu num golpe de investimento ou de criptomoedas?
- Ligaram do banco e pediram para você transferir ou instalar algo?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.