Ligaram do banco e pediram para você transferir ou instalar algo? Veja o que fazer
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
No golpe da falsa central, alguém se passa por falso funcionário do banco, por ligação ou mensagem, e pede que você faça um Pix para uma “conta segura”, passe a senha ou um código, instale um aplicativo ou entregue o cartão a um motoboy. O banco de verdade não pede nada disso. Se você já transferiu ou instalou algo, os primeiros passos são seus e não dependem de advogado: desligar, ligar para o banco pelo número oficial, bloquear e contestar. Depois, o banco pode ter de responder pela segurança do serviço.
Está na ligação agora? Desligue. Não instale nada, não passe código e não faça Pix. Depois, ligue você para o número do verso do cartão. Veja o que fazer agora
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Como o golpe da falsa central acontece
O contato parece real: a pessoa pode saber o seu nome e o seu CPF, usa termos do banco e cria pressa. O roteiro muda, mas quase sempre termina num destes quatro pedidos.
-
A compra suspeita e a “conta segura”
A pessoa diz que há uma compra suspeita, um Pix estranho ou uma invasão na sua conta. Para “proteger” o dinheiro, pede que você transfira o saldo para uma conta segura, que é do golpista.
-
O aplicativo de acesso remoto
Pede que você instale um aplicativo para “proteger o celular” ou “fazer a verificação”. É um programa de acesso remoto, que deixa outra pessoa ver e mexer na sua tela. Com ele, o golpista entra no aplicativo do banco, faz Pix e contrata empréstimos.
-
A senha e o código
Pede a senha, a data de nascimento ou o código que chegou por SMS ou pelo aplicativo, dizendo que é para confirmar a sua identidade. Com a senha e o código, o golpista entra na sua conta pelo celular dele.
-
O falso motoboy
Diz que o cartão foi clonado e que um motoboy “do banco” vai buscá-lo. Pede que você corte o cartão e informe a senha. O motoboy leva o cartão com o chip inteiro, e o golpista usa o chip com a senha. Às vezes ele também pede fotos ou vídeo do seu rosto.
Por que tanta gente cai
O golpista não invade o sistema do banco: convence você a fazer a operação ou a entregar o que ele precisa. Segundo o Banco Central, os golpistas pedem que o cliente entre no aplicativo e faça “procedimentos de segurança”, mandam links ou documentos por e-mail, SMS ou WhatsApp e, com isso, conseguem invadir o celular ou o aplicativo para contratar operações e fazer saques.
O que o banco nunca pede numa ligação
Se a ligação ou a mensagem pede uma destas coisas, trate como golpe, mesmo que o número pareça ser do banco.
- Transferir para proteger o dinheiroNão existe “conta segura”. Pelo Banco Central, o banco não pede nenhuma operação no aplicativo ou no caixa eletrônico para impedir uma compra. Também é golpe o pedido para “cancelar” uma compra ou um boleto que, na verdade, é um pagamento.
- Senha ou códigoO Banco Central orienta a nunca fornecer a senha a outra pessoa. O código que chega por SMS ou pelo aplicativo confirma um acesso ou uma operação: quem o repassa entrega a confirmação ao golpista.
- Instalar aplicativo ou clicar em linkAplicativo “de segurança”, de “verificação” ou de suporte instalado durante a ligação costuma ser de acesso remoto: é o golpe da mão fantasma, em que o golpista mexe na sua conta pelo seu celular. Se o contato veio de um suposto suporte de rede social ou de empresa, veja o golpe do falso suporte. Link enviado por e-mail, SMS ou WhatsApp leva a uma página falsa.
- Entregar o cartão a um motoboyO Banco Central alerta para a ligação que diz que o cartão foi clonado e que um motoboy autorizado vai buscá-lo. Cartão com problema é cancelado pelos canais oficiais, e você mesmo o destrói.
Caiu no golpe? O que fazer agora, nesta ordem
Quanto antes o banco souber, maior a chance de bloquear o dinheiro e de impedir novas operações. Anote o número de protocolo de cada contato: ele mostra quando você avisou o banco.
-
Desligue e não faça mais nada
Se ainda está na ligação ou na conversa, desligue. Não instale nada, não clique em link, não digite senha e não faça Pix, TED ou pagamento, mesmo que a pessoa diga que é urgente.
-
Ligue você para o banco
De outro telefone, se puder, ligue para o número do verso do cartão ou do site oficial do banco. Conte que foi o golpe da falsa central e peça o bloqueio do aplicativo, dos cartões e do Pix. Anote o número de protocolo.
-
Bloqueie o cartão e troque as senhas
Se entregou o cartão ou falou a senha, peça o cancelamento do cartão. Troque a senha do banco e a do e-mail, usando um aparelho que o golpista não acessou.
-
Tire o acesso remoto do celular
Se instalou o aplicativo que pediram, desligue a internet do celular, desinstale o aplicativo e avise o banco. Até ter certeza de que o aparelho está limpo, use outro celular ou o computador para falar com o banco.
-
Conteste cada operação
Peça ao banco, por escrito, a devolução de cada Pix, TED ou pagamento e o cancelamento das compras e dos empréstimos que você não fez. Se foi Pix, peça o MED, o pedido de devolução do Banco Central, em até 80 dias. Guarde todos os protocolos.
-
Registre o boletim de ocorrência
Pode ser feito pela internet, na delegacia virtual do seu estado. Informe o número que ligou, a hora, o que foi pedido e os dados de cada transferência: valor, data, hora, banco e nome de quem recebeu.
Pix, TED, cartão ou empréstimo: o que muda
Pix. Peça o MED, o Mecanismo Especial de Devolução do Banco Central, no seu próprio banco, pelo aplicativo ou pela central, em até 80 dias. Pelo Guia do MED, ele vale para qualquer fraude com Pix, inclusive o golpe em que a própria vítima fez a transferência, mesmo que você tenha digitado a senha. O Banco Central rastreia o dinheiro na conta que recebeu e nas contas para onde ele foi passado, e o bloqueio alcança o saldo que ainda estiver nelas. Veja o passo a passo no guia sobre o que fazer depois de um golpe do Pix.
TED. O MED é só do Pix. Para a TED, o Banco Central orienta pedir ao seu banco, imediatamente, a devolução do valor transferido ao golpista e registrar o boletim de ocorrência com os dados do comprovante: número da transação, valor, data e hora, banco e nome de quem recebeu.
Cartão. Peça o cancelamento e conteste cada compra que você não fez. Alguns bancos permitem contestar direto na fatura, pelo aplicativo ou pelo internet banking. O passo a passo da contestação está no guia sobre cartão clonado e compra não reconhecida. Se você entregou o cartão a um motoboy, veja o guia do golpe do motoboy.
Empréstimo. Conteste por escrito e peça a suspensão das cobranças. Veja o guia sobre empréstimo ou conta no seu nome.
Se o banco não resolver, o Banco Central indica procurar o Procon do seu estado ou a Justiça, ou registrar reclamação no próprio Banco Central. Também dá para reclamar no consumidor.gov.br.
Quando o banco responde pelo golpe
- Código de Defesa do Consumidor, art. 14O banco, como fornecedor de serviços, responde independentemente de culpa pelos danos causados por defeitos na prestação do serviço. Pelo § 1º, o serviço é defeituoso quando não fornece a segurança que o consumidor dele pode esperar.
- Súmula 479 do STJAs instituições financeiras “respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”. Fortuito interno é o risco que faz parte da atividade do banco.
- Resolução BCB nº 142/2021Os limites de transferência devem ser compatíveis com o perfil de risco do cliente. Há, em regra, um limite de mil reais das 20h às 6h entre pessoas físicas, e o aumento de limite pedido pelo aplicativo só vale depois de 24 horas. Desde 2025, o banco deve recusar transferências para contas com fundada suspeita de fraude.
Na falsa central, o banco costuma se defender dizendo que foi o próprio cliente quem fez o Pix ou passou a senha. O CDC (art. 14, § 3º, II) diz que o fornecedor só deixa de responder se provar a culpa exclusiva do consumidor ou de terceiro. Por isso se analisa como o banco agiu: se as operações fugiam do seu costume, se vieram em sequência e quanto tempo ele levou para bloquear depois do seu aviso. E o art. 6º, VIII, do CDC permite ao juiz inverter o ônus da prova a favor do consumidor, quando a alegação é verossímil ou quando ele é hipossuficiente.
Cada caso depende das provas e de como o banco agiu; não há resultado garantido. As decisões do STJ sobre quando o banco responde estão no guia sobre se o banco tem que devolver o dinheiro do golpe. Veja também a página sobre advogado para golpes e fraudes na internet.
O golpe da falsa central é crime
Enganar alguém por ligação ou mensagem para obter dinheiro é estelionato (Código Penal, art. 171). Quando a fraude usa informações que a própria vítima, enganada, forneceu por contatos telefônicos, redes sociais, e-mail fraudulento ou meio parecido, é fraude eletrônica (art. 171, § 2º-A): a pena é de reclusão de 4 a 8 anos e multa, na redação da Lei 15.397/2026.
Se a vítima é idoso ou vulnerável, a pena aumenta de um terço ao dobro (art. 171, § 4º, na redação da Lei 14.155/2021). Registre o boletim de ocorrência mesmo que o banco devolva o dinheiro: ele ajuda a investigação e a sua contestação.
Como se proteger da próxima ligação
Pela Resolução BCB nº 142/2021, o banco deve oferecer limites por horário e o cadastro prévio das contas que podem receber valores maiores.
-
Diminua os limites
O banco deve deixar você definir limites próprios por horário, compatíveis com o seu perfil. Um limite baixo à noite e de dia reduz o estrago de qualquer golpe.
-
Cadastre as contas de confiança
Você pode cadastrar antes as contas que podem receber valores acima do limite. Feito pelo aplicativo, o cadastro só vale depois de, no mínimo, 24 horas, o que dá tempo para perceber o golpe.
-
Combine com a família
Explique o golpe para pais e avós: ninguém faz Pix, instala aplicativo ou entrega cartão por causa de uma ligação.
-
Desconfie da pressa
O golpista cria urgência: “a sua conta está sendo invadida agora”. Na dúvida, desligue e ligue você para o banco.
Guias relacionados
- Caiu num golpe do Pix?O passo a passo do MED, o pedido de devolução do Pix, com o prazo de 80 dias.
- Roubaram seu celular e mexeram no seu banco?O que bloquear nas primeiras horas e como contestar o que o ladrão fez.
- Empréstimo ou conta no seu nome?Como confirmar no Banco Central, contestar no banco e pedir a devolução do que foi descontado.
Se o banco negar: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura dos extratos, dos protocolos, do boletim de ocorrência e das respostas do banco para entender como o golpe aconteceu e como o banco agiu.
-
Pedido formal ao banco
Notificação com fundamento jurídico pedindo a devolução do que saiu da conta e o cancelamento do que foi contratado em seu nome.
-
Ação na Justiça
Quando cabível, ação para pedir a devolução dos valores, o cancelamento de empréstimos e compras e a reparação dos danos.
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital e graduado em Gestão de Tecnologia da Informação, o que ajuda a ler os registros de acesso, os extratos e o caminho do dinheiro numa conta usada pelo golpista.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes digitais, clonagem de voz e rosto e Direito Digital.
-
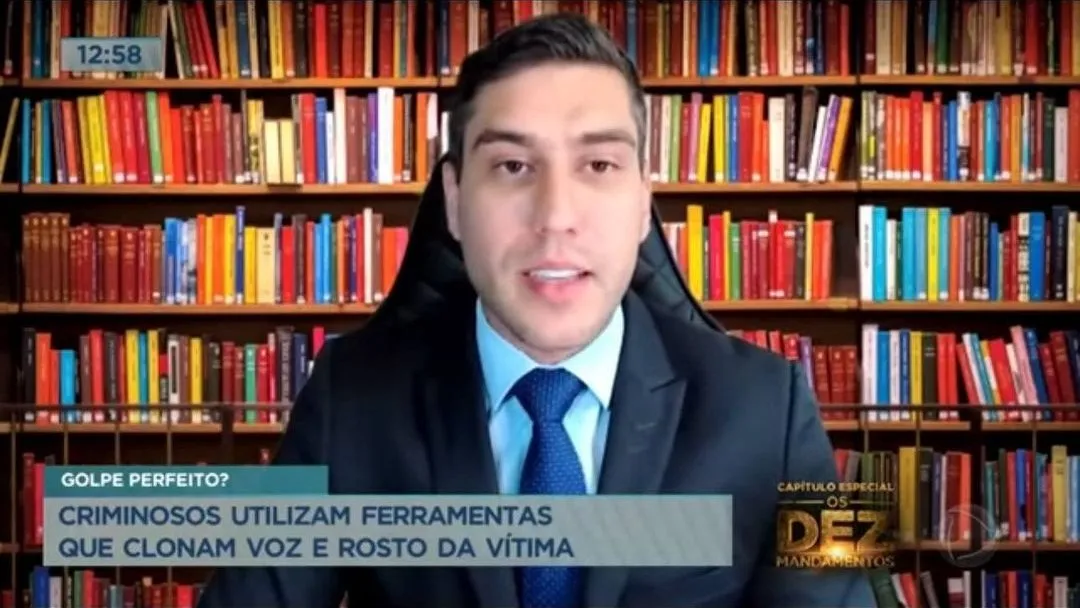
TV Record
Golpe perfeito? Criminosos utilizam ferramentas que clonam voz e rosto da vítima
-
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Fiz o Pix para a “conta segura”. O banco tem de devolver?
Depende do caso. Peça logo o MED ao seu banco: pelo Guia do MED do Banco Central, ele vale também para o golpe em que a pessoa é enganada e faz o Pix, mesmo que você tenha digitado a senha. Se o dinheiro não voltar, o Código de Defesa do Consumidor (art. 14) e a Súmula 479 do STJ tratam da responsabilidade do banco por fraudes ligadas à segurança do serviço. Quando foi a própria vítima quem fez o Pix, o banco costuma alegar culpa dela, e a resposta depende de como o golpe aconteceu e das provas.
O número que ligou era o do banco. Como pode ser golpe?
O número ou o nome que aparece na tela não prova que a ligação é do banco. O que mostra o golpe é o pedido: transferir para outra conta, passar senha ou código, instalar aplicativo ou entregar o cartão. Na dúvida, desligue e ligue você para o número do verso do cartão ou do site oficial.
Instalei o aplicativo que pediram. O que faço?
Desligue a internet do celular, desinstale o aplicativo e ligue para o banco de outro aparelho, pedindo o bloqueio do acesso e dos cartões. Troque as senhas do banco e do e-mail num aparelho que o golpista não acessou. Depois, confira o extrato e conteste o que não reconhecer.
Entreguei o cartão ao motoboy. E agora?
Ligue para o banco e peça o cancelamento do cartão na hora, como orienta o Banco Central. Conteste por escrito as compras e os saques feitos depois da entrega e registre o boletim de ocorrência. Se você deixou tirarem fotos ou vídeo do seu rosto, avise o banco: esses registros podem ser usados para abrir conta ou contratar empréstimo.
Preciso de advogado?
Não para os primeiros passos: desligar, ligar para o banco, bloquear, contestar, pedir o MED e registrar o boletim são coisas que você faz sozinho. O advogado entra quando o banco nega a devolução, não responde ou mantém a cobrança de um empréstimo que você não fez.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Banco Central, Cuidado com ligações de falsas centrais de atendimento
- Banco Central, Vítima caiu no golpe do falso entregador ou motoboy
- Banco Central, Vítima não reconhece uma compra com seu cartão
- Banco Central, Vítima fez uma TED e caiu em um golpe
- Guia do MED, Banco Central do Brasil
- Banco Central, Resolução BCB nº 142/2021
- Código de Defesa do Consumidor (Planalto)
- Código Penal (Planalto)
- Consumidor.gov.br, reclamação contra o banco
O banco negou a devolução ou manteve a cobrança?
Se o banco negou o MED, não devolveu o que saiu da conta ou mantém a cobrança de um empréstimo que você não fez, a equipe avalia os caminhos possíveis.
Tenha à mão o boletim de ocorrência, os extratos e os protocolos do banco. No primeiro contato, não mande senhas nem códigos.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Caiu no golpe da mão fantasma?
- Um falso suporte pediu acesso ao seu celular ou aos seus dados?
- Caiu num golpe em nome do INSS ou de outro órgão público?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.