Clonaram seu cartão ou apareceu uma compra que você não fez? Veja o que fazer
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
Se você está com cartão clonado ou viu uma compra não reconhecida na fatura, os primeiros passos são seus e não dependem de advogado: bloquear o cartão no aplicativo, avisar o banco e contestar cada compra por escrito, com protocolo. Depois, peça um cartão novo, confira as outras contas, registre o boletim de ocorrência e guarde as provas. Pela lei do consumidor, o banco pode ter de devolver o que foi cobrado, conforme o caso.
Viu a compra agora? Bloqueie o cartão no aplicativo do banco, antes de qualquer outra coisa. Depois, conteste a compra por escrito e anote o protocolo. Veja o passo a passo
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Cartão clonado: o que fazer agora, nesta ordem
Quanto antes o banco souber, menos compras passam e mais fácil fica separar o que foi você do que não foi. Anote a data e a hora em que viu a compra e em que avisou o banco.
-
Bloqueie o cartão no aplicativo
Quase todo banco tem a opção de bloquear ou travar o cartão no próprio aplicativo. Faça isso assim que vir a compra estranha: o bloqueio impede novas compras enquanto você resolve o resto. Se não conseguir pelo aplicativo, ligue para o número que está no verso do cartão ou no site oficial do banco.
-
Avise o banco e conteste cada compra
Conte ao banco que não reconhece a compra e peça a contestação. Faça um pedido para cada compra que não foi você, com valor, data e nome da loja que aparece na fatura. Em alguns bancos dá para contestar direto na fatura, pelo aplicativo ou pelo internet banking.
-
Faça tudo por escrito e anote o protocolo
Ligação some; texto fica. Use o chat do aplicativo, o e-mail ou o formulário do banco, anote o número de protocolo de cada contato e tire print das telas. Esses registros mostram quando você avisou o banco e o que ele respondeu.
-
Peça um cartão novo
O cartão com dados copiados não deve voltar a ser usado. Peça o cancelamento definitivo e um cartão novo, com outro número. Se a compra foi feita com o cartão virtual, apague esse cartão virtual e gere outro, se o seu banco oferecer a opção.
-
Confira as outras contas
Olhe o extrato da conta, os outros cartões, o Pix e os empréstimos. Se os seus dados foram copiados, o golpista pode tentar usá-los em outro lugar. Troque as senhas do banco e do e-mail e ative os avisos de compra no aplicativo.
-
Registre o boletim de ocorrência
O Banco Central recomenda registrar o boletim. Pode ser feito pela internet, na delegacia virtual do seu estado. Informe o banco, o final do cartão e cada compra que você não fez: valor, data, hora e o nome que aparece na fatura.
Como fazer a contestação
Contestar é avisar formalmente o banco de que você não fez a compra e pedir que ela seja cancelada. Escreva de forma simples: “Não reconheço as compras abaixo, feitas no cartão final tal. Peço o cancelamento e a devolução de qualquer valor já pago.” Liste cada compra com valor, data e nome da loja. Junte o print da fatura e, se já tiver, o boletim de ocorrência.
O banco também pode ligar para perguntar se você reconhece uma compra. Segundo o Banco Central, se o cliente diz que não reconhece, o banco não processa o pagamento. Mas atenção: se a ligação pede senha, código, transferência ou que você entregue o cartão, é golpe. Veja como funciona o golpe da falsa central e, se você já entregou o cartão a um falso entregador, o guia do golpe do motoboy.
Vale guardar tudo numa pasta: prints da fatura e do aplicativo, protocolos, e-mails, respostas do banco e o boletim. Se o banco negar a contestação, esses registros são as provas do seu caso.
Cartão clonado, cartão roubado ou dados vazados: qual é o seu caso
Na fatura tudo parece igual: uma compra que você não fez. Mas saber como ela aconteceu ajuda a contar o caso ao banco e a entender o que ele vai analisar.
- Cartão clonadoO cartão continua com você, mas alguém copiou os dados dele e faz compras como se fosse você. A cópia pode acontecer numa maquininha adulterada, num site falso ou num pagamento em que o cartão saiu da sua vista. Você só descobre pela fatura ou pelo aviso do banco.
- Cartão físico usado depois de roubo ou perdaO cartão de verdade saiu da sua mão: foi roubado, furtado ou perdido, às vezes junto com o celular. Aqui a hora conta muito: o momento em que você avisou o banco é um dado importante do caso, e o protocolo do bloqueio é a prova dele.
- Compra feita com dados vazadosNinguém pegou o cartão: usaram o número, a validade e o código de segurança numa compra pela internet. Esses dados podem ter saído de um vazamento, de um site falso ou de um cadastro em loja. Vale também para o cartão virtual.
E o cartão virtual clonado?
O cartão virtual é criado no aplicativo do banco para compras pela internet e tem número, validade e código próprios. Ele protege o cartão físico, mas os dados dele também podem ser copiados num site falso ou num cadastro que vazou. O caminho é o mesmo: apagar o cartão virtual, gerar outro e contestar as compras.
Se os seus dados apareceram num vazamento, veja também o guia sobre o que fazer quando seus dados vazaram. E se o celular foi roubado junto com o cartão, o guia sobre celular roubado mostra o que bloquear primeiro.
Quando o banco deve devolver
- Código de Defesa do Consumidor, art. 14O banco, como fornecedor de serviços, responde independentemente de culpa pelos danos causados por defeitos na prestação do serviço. Pelo § 1º, o serviço é defeituoso quando não fornece a segurança que o consumidor dele pode esperar.
- Súmula 479 do STJAs instituições financeiras “respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”. Fortuito interno é o risco que faz parte da atividade do banco.
- Código de Defesa do Consumidor, art. 6º, VIIIO juiz pode inverter o ônus da prova a favor do consumidor, quando a alegação é verossímil ou quando ele é hipossuficiente. Na prática, o banco pode ter de provar que foi você quem fez a compra.
Responder “objetivamente” quer dizer que você não precisa provar que o banco errou de propósito ou por descuido: basta mostrar o dano e a ligação dele com o serviço. Pelo CDC (art. 14, § 3º, II), o banco só deixa de responder se provar a culpa exclusiva do consumidor ou de terceiro. Por isso contam tanto o momento do seu aviso, os protocolos e se as compras fugiam do seu costume.
Se o banco não resolver, o Banco Central indica procurar o Procon do seu estado ou a Justiça, ou fazer uma reclamação no Banco Central. O Banco Central avisa que não resolve casos individuais e aponta a Ouvidoria do banco, o canal responsável pela mediação de conflitos, como um caminho que pode ser tentado antes. Também dá para reclamar no consumidor.gov.br.
Cada caso depende das provas e de como o banco agiu; não há resultado garantido. Veja também a página sobre advogado para golpes e fraudes na internet.
Compra não reconhecida dá dano moral?
Depende do caso. Não existe uma regra que diga que toda compra não reconhecida gera indenização por dano moral, nem um valor fixo. O que pode ser pedido, além do cancelamento e da devolução, é analisado com as provas de cada situação: o que aconteceu, o que o banco fez depois do seu aviso e quais foram as consequências para você.
Clonar cartão e usar os dados de outra pessoa é crime
Obter vantagem enganando alguém é estelionato (Código Penal, art. 171), com pena de reclusão de 1 a 5 anos e multa. Quando a fraude é cometida com informações fornecidas pela vítima ou por outra pessoa enganada, por meio de redes sociais, contatos telefônicos, e-mail fraudulento, duplicação de dispositivo eletrônico ou aplicação de internet, é fraude eletrônica (art. 171, § 2º-A), com pena de reclusão de 4 a 8 anos e multa. As duas penas estão na redação da Lei 15.397/2026.
O enquadramento exato depende de como a fraude aconteceu e é definido na investigação. Registre o boletim de ocorrência mesmo que o banco cancele as compras: ele ajuda a investigação e a sua contestação.
Como diminuir o risco de uma nova clonagem
-
Ative os avisos de compra
Com a notificação no celular a cada compra, você vê a compra estranha na hora, e não semanas depois na fatura.
-
Use o cartão virtual nas compras pela internet
Se o banco oferecer, use um cartão virtual para compras on-line e apague o que não usa mais.
-
Não perca o cartão de vista
Na hora de pagar, olhe o valor na maquininha antes de digitar a senha e não entregue o cartão para alguém levar a outro lugar.
-
Desconfie de ligações do “banco”
Se alguém liga dizendo que o seu cartão foi clonado e pede senha, código, transferência ou o próprio cartão, desligue e ligue você para o número do verso.
Guias relacionados
- Ligaram do banco dizendo que o cartão foi clonado?Como reconhecer o golpe da falsa central, do falso funcionário e do falso motoboy.
- Pagou na maquininha um valor maior do que o combinado?Como reconhecer o golpe da maquininha e contestar a compra no cartão.
- Seus dados vazaram?O que fazer quando CPF, cartão ou senha aparecem num vazamento e como cobrar a empresa.
Se o banco negar: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura da fatura, dos protocolos, das respostas do banco e do boletim de ocorrência para entender como as compras aconteceram e como o banco agiu.
-
Pedido formal ao banco
Notificação com fundamento jurídico pedindo o cancelamento das compras que você não fez e a devolução do que já foi pago.
-
Ação na Justiça
Quando cabível, ação para pedir o cancelamento das cobranças, a devolução dos valores e a reparação dos danos.
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital e graduado em Gestão de Tecnologia da Informação, o que ajuda a ler faturas, registros de acesso e o caminho de uma compra feita com dados copiados.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes digitais, fraudes bancárias e Direito Digital.
-
Rádio Antena 1 Salvador, Bahia Notícias no Ar
Golpes no Pix no Carnaval
-
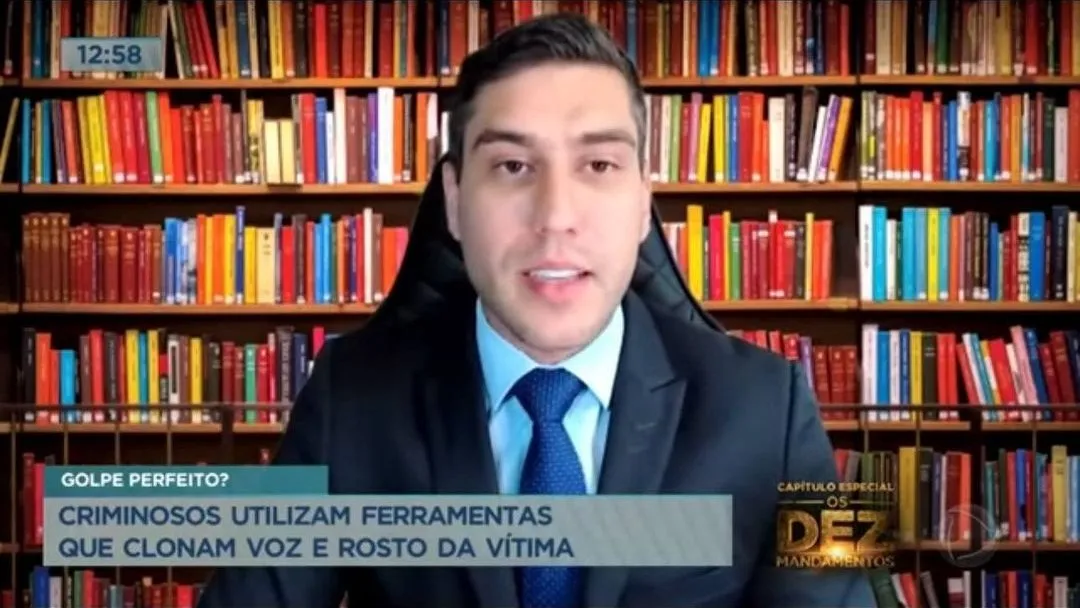
TV Record
Golpe perfeito? Criminosos utilizam ferramentas que clonam voz e rosto da vítima
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Compra não reconhecida no cartão de crédito: o que fazer?
Bloqueie o cartão no aplicativo, avise o banco e conteste cada compra por escrito, anotando o protocolo. Peça um cartão novo, confira as outras contas e registre o boletim de ocorrência. O Banco Central orienta procurar o banco imediatamente; em alguns bancos dá para contestar direto na fatura.
O banco tem de devolver a compra que eu não fiz?
Depende do caso. Pelo Código de Defesa do Consumidor (art. 14), o banco responde pelos defeitos do serviço, inclusive de segurança, sem precisar provar culpa dele. A Súmula 479 do STJ trata das fraudes de terceiros nas operações bancárias. O banco só deixa de responder se provar, por exemplo, culpa exclusiva sua ou de outra pessoa. Cada caso depende das provas.
Compra não reconhecida dá dano moral?
Depende do caso. Não existe resposta única: o que pode ser pedido além da devolução é analisado com as provas de cada situação, e não há resultado garantido.
Clonaram meu cartão virtual. Como isso acontece?
O cartão virtual tem número, validade e código de segurança próprios. Se esses dados foram digitados num site falso, ficaram salvos num cadastro que vazou ou foram copiados de outro jeito, podem ser usados em compras pela internet. Apague o cartão virtual, gere outro e conteste as compras.
O cartão estava comigo. Como fizeram a compra?
Para comprar pela internet, basta ter os dados do cartão, sem o plástico. E o cartão pode ter sido copiado num pagamento anterior. Por isso a compra não reconhecida pode aparecer mesmo com o cartão na sua carteira. Diga isso ao banco na contestação.
Preciso de advogado?
Não para os primeiros passos: bloquear, contestar, pedir o cartão novo e registrar o boletim são coisas que você faz sozinho. O advogado entra quando o banco nega a contestação, não responde ou mantém a cobrança da compra que você não fez.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
O banco negou a contestação ou manteve a cobrança?
Se o banco negou a contestação, não devolveu o que foi pago ou continua cobrando a compra que você não fez, a equipe avalia os caminhos possíveis.
Tenha à mão a fatura, os protocolos, as respostas do banco e o boletim de ocorrência. No primeiro contato, não mande senhas, códigos nem o número completo do cartão.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Recebeu mensagem de um parente com número novo pedindo dinheiro?
- Invadiram seu e-mail ou sua conta Google?
- Seu celular ficou sem sinal e desconfia que clonaram o seu chip?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.