Pagou na maquininha um valor maior do que o combinado? Veja o que fazer
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
No golpe da maquininha, o vendedor cobra no cartão um valor maior do que o combinado: com o visor quebrado, com zeros a mais ou trocando o seu cartão. Os primeiros passos são seus e não dependem de advogado: conferir o valor no aplicativo do banco, contestar a compra no banco por escrito, com protocolo, bloquear o cartão se houve troca e registrar o boletim de ocorrência. Quanto antes, melhor.
Foi agora? Abra o aplicativo do banco e confira o valor. Se o cartão que ficou com você não é o seu, bloqueie agora e conteste a compra no mesmo dia. Veja o passo a passo
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Como funciona o golpe da maquininha de cartão
O golpe da maquininha de cartão de crédito ou de débito aparece de vários jeitos, mas a ideia é sempre a mesma: fazer você pagar sem ver o valor, ou ficar com o seu cartão e a sua senha. Estas são as formas mais comuns:
- Visor quebrado ou escondidoO vendedor diz que o visor da maquininha está quebrado, apagado ou sem luz, ou segura o aparelho virado para ele. Você digita a senha sem ver o valor, e a cobrança sai muito maior do que o combinado.
- Zeros a mais no valorO valor é digitado com zeros a mais, ou com a vírgula fora do lugar: em vez de dez reais, a maquininha cobra mil. Com pressa, barulho ou pouca luz, a pessoa confirma sem ler.
- Entregador falso com taxa de entregaAlguém chega com flores, uma cesta ou um presente "de um amigo" e diz que falta pagar uma pequena taxa de entrega, só no cartão. O visor não mostra o valor certo, e às vezes o golpista olha a senha para usar depois.
- Troca do cartão na horaEnquanto você digita a senha ou guarda o comprovante, o golpista devolve outro cartão parecido com o seu. Com o seu cartão e a senha que viu, ele faz compras e saques até você perceber a troca.
- Ambulante em festas e praiasEm festas, shows, Carnaval e praias, o movimento, a pressa e a pouca luz ajudam o golpe. A bebida custa pouco, mas a cobrança passa bem maior.
Em todas elas, o golpista conta com a pressa e a distração. Quem fica com o seu cartão e viu a sua senha pode fazer novas compras e saques nas horas seguintes. Se foi isso que aconteceu, ou se apareceram compras que você não fez depois de um pagamento, veja também o guia sobre cartão clonado e compra não reconhecida.
Como evitar o golpe da maquininha
Poucos hábitos evitam a maior parte dos casos. Vale ensinar também aos pais e aos avós, sobretudo o cuidado com entregas e cobranças que chegam sem aviso.
-
Confira o valor no visor
Antes de digitar a senha ou de aproximar o cartão, leia o valor no visor da maquininha. Se o visor estiver quebrado, apagado ou escondido, não pague por ali: peça outra forma de pagamento ou desista da compra.
-
Não entregue o cartão
Não entregue o cartão na mão de ninguém. Você mesmo encosta ou insere o cartão e digita a senha, cobrindo o teclado com a outra mão. No fim, confira se o cartão devolvido é mesmo o seu.
-
Ative a notificação de compra
No aplicativo do banco ou do cartão, ative o aviso de cada compra. O Banco Central recomenda essa notificação: com ela, você vê o valor cobrado na hora, ainda perto do vendedor.
-
Confira no aplicativo do banco
Logo depois de pagar, abra o aplicativo do banco e confira o valor da compra. Se estiver errado, reclame na hora e avise o banco no mesmo dia.
-
Desconfie de taxa cobrada na porta
Chegou um presente ou uma entrega que você não esperava? Não pague taxa na porta. Se diz ser de alguém conhecido, ligue para essa pessoa e confirme.
E se a pessoa insistir no Pix?
Alguns golpistas dizem que a maquininha "não está passando" e pedem um Pix para uma conta com nome diferente do da loja. Confira o nome de quem vai receber antes de confirmar. Se já pagou, veja o guia sobre o que fazer depois de um golpe do Pix.
Golpe da maquininha: o que fazer, passo a passo
Siga esta ordem. Anote a data, a hora e o número de protocolo de cada contato com o banco: isso mostra quando você avisou e pesa se for preciso contestar depois.
-
Confira o valor e guarde o comprovante
Veja no aplicativo do banco o valor cobrado, a hora e o nome que aparece. Guarde o comprovante da maquininha e faça print da notificação da compra.
-
Bloqueie o cartão se houve troca
Se o cartão que ficou com você não é o seu, ou se alguém viu a sua senha, bloqueie o cartão agora pelo aplicativo ou pela central do banco e peça um novo.
-
Conteste a compra no banco, por escrito
Avise o banco ou o emissor do cartão no mesmo dia, diga que não autorizou aquele valor e peça a contestação da compra. Prefira um canal escrito, como o chat do aplicativo, e anote o número do protocolo.
-
Fale com o vendedor, se ele existe
Se a compra foi numa loja de verdade, peça ali o estorno da diferença, de preferência por escrito.
-
Registre o boletim de ocorrência
Pode ser feito pela delegacia on-line do seu estado. Conte o lugar, a hora, o valor combinado e o valor cobrado, e descreva o vendedor.
-
Junte as provas
Guarde a notificação, o comprovante, a fatura e o contato de quem viu o pagamento. Se houver câmera no local, peça logo ao responsável que guarde as imagens.
-
Se o banco negar
Reclame no Procon, no consumidor.gov.br ou no Banco Central, e guarde a resposta do banco. Também é possível procurar a Justiça.
Como contestar a compra no banco
Segundo o Banco Central, o primeiro passo é procurar o seu banco de imediato para relatar o caso e contestar a compra feita com o cartão, e registrar o boletim de ocorrência em paralelo. Em alguns bancos, dá para contestar a compra direto no extrato da fatura, no internet banking. Se for por telefone, peça o protocolo e mande depois um resumo por escrito. Diga o valor combinado, o valor cobrado, o lugar e a hora, e junte o comprovante, a notificação e o boletim.
Cuidado com a ligação que diz ser do banco depois do golpe. O Banco Central avisa que o banco, em nenhuma hipótese, pede ao cliente que faça alguma operação no internet banking ou no caixa eletrônico para sustar ou impedir uma compra. Esse pedido é típico do golpe da falsa central de atendimento.
A empresa da maquininha também pode ajudar
A maquininha é fornecida por uma credenciadora, a empresa que habilita o vendedor a aceitar cartões. O Banco Central lembra que pode ser útil procurar também a credenciadora, porque é ela que tem a relação com quem recebeu o dinheiro. O nome na fatura e no comprovante ajuda a identificar o vendedor.
Se o problema não for resolvido, o Banco Central indica procurar o Procon do seu estado ou a Justiça, ou registrar uma reclamação no Banco Central. Contra o banco, também dá para reclamar no consumidor.gov.br.
Foi por aproximação?
No pagamento por aproximação, basta encostar o cartão ou o celular na maquininha, e compras de menor valor costumam passar sem senha. Em lugar cheio, o golpista pode cobrar outro valor sem que você perceba.
O caminho é o mesmo: conteste a compra no banco, por escrito e com protocolo, e registre o boletim de ocorrência. Depois, confira no aplicativo do banco qual é o valor máximo aceito por aproximação no seu cartão e se dá para reduzir esse valor ou desligar a função. O Banco Central sugere desabilitar o pagamento por aproximação se você não se sente seguro com ele.
Quem pode responder pelo prejuízo
- Código de Defesa do Consumidor, art. 14O fornecedor de serviços, como o banco e o emissor do cartão, responde independentemente de culpa pelos danos causados por defeitos na prestação do serviço. Pelo § 1º, o serviço é defeituoso quando não fornece a segurança que o consumidor dele pode esperar.
- A defesa do bancoPelo art. 14, § 3º, II, o fornecedor só deixa de responder se provar a culpa exclusiva do consumidor ou de terceiro. O banco costuma alegar que a compra usou o seu cartão e a sua senha; por isso contam a hora do aviso, o protocolo e o boletim.
- Prova a seu favorO art. 6º, VIII, do mesmo código permite ao juiz inverter o ônus da prova a favor do consumidor, quando a alegação é verossímil ou quando ele é hipossuficiente, ou seja, quando tem mais dificuldade de produzir a prova.
Além do banco, o vendedor responde pelo que fez, e a credenciadora, a empresa da maquininha, sabe quem recebeu o dinheiro. Quem responde depende de como o golpe aconteceu: um valor cobrado a mais numa loja de verdade é diferente de um cartão trocado e usado em várias compras. Compras muito acima do seu costume, em sequência ou fora do seu padrão costumam ser analisadas para saber se a segurança do banco falhou.
Cada caso depende das provas e de como o banco agiu; não há resultado garantido. Veja também a página sobre advogado para golpes e fraudes na internet.
O golpe da maquininha é crime
Enganar alguém para cobrar no cartão mais do que o combinado é estelionato: obter vantagem ilícita, em prejuízo de outra pessoa, induzindo ou mantendo alguém em erro por meio de um ardil (Código Penal, art. 171). A pena é de reclusão de 1 a 5 anos e multa, na redação da Lei 15.397/2026. Se o crime é cometido contra idoso ou vulnerável, a pena aumenta de um terço ao dobro (art. 171, § 4º, na redação da Lei 14.155/2021).
Quando há troca do cartão, o enquadramento depende dos fatos. Registre o boletim mesmo que o valor seja pequeno ou que o banco devolva o dinheiro: ele documenta o golpe.
Pagou um site que sumiu? Veja o guia sobre o golpe da loja falsa.
Guias relacionados
- Cartão clonado ou compra que você não fez?Como bloquear o cartão, contestar a compra não reconhecida e guardar as provas.
- Comprou pela internet e não recebeu?Como reconhecer a loja falsa e pedir o dinheiro de volta pelo cartão, pelo Pix ou pela plataforma.
- Pagou por Pix e caiu num golpe?O passo a passo do MED, o pedido de devolução do Pix ao seu banco, com o prazo de 80 dias.
Se o banco negar: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura da fatura, do comprovante, das notificações, do boletim de ocorrência e das respostas do banco para entender o que aconteceu.
-
Pedido formal ao banco
Notificação com fundamento jurídico pedindo o cancelamento da cobrança ou a devolução do valor cobrado a mais.
-
Ação na Justiça
Quando cabível, ação para pedir a devolução dos valores e a reparação dos danos.
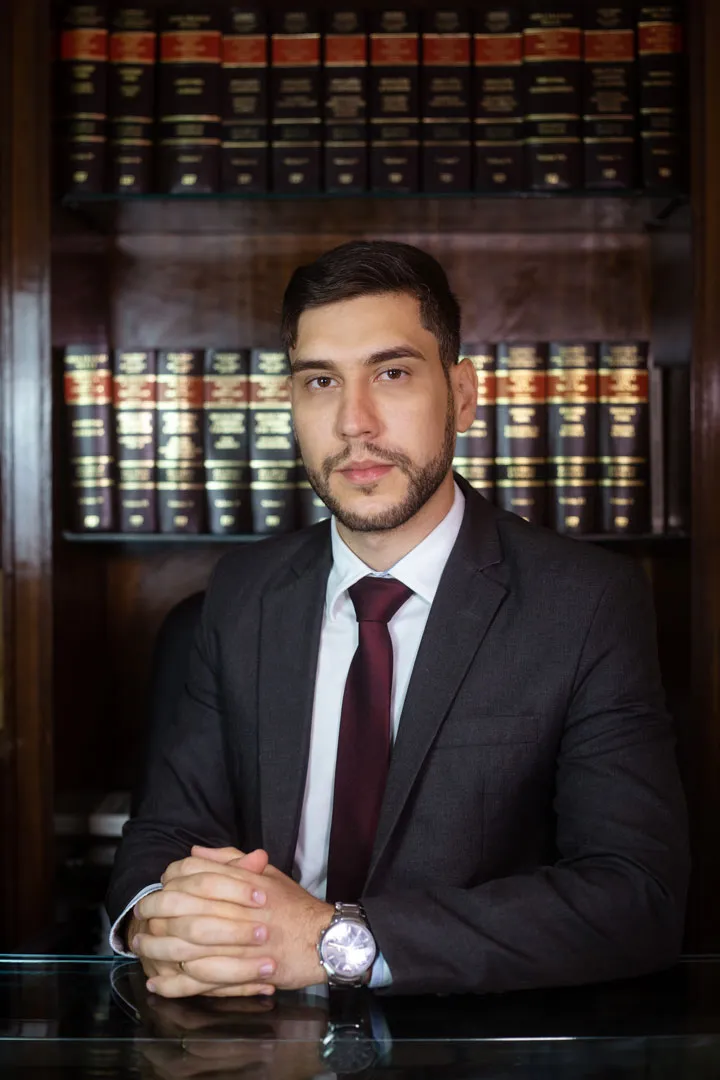
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. A atuação inclui a orientação de vítimas de golpes com cartão, Pix e compras, a leitura de faturas e extratos e a contestação junto aos bancos.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes, fraudes com pagamentos e segurança digital.
-
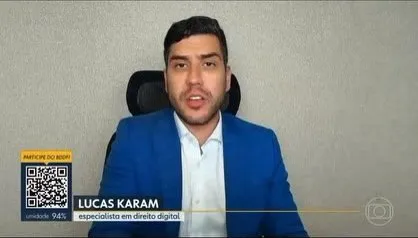
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
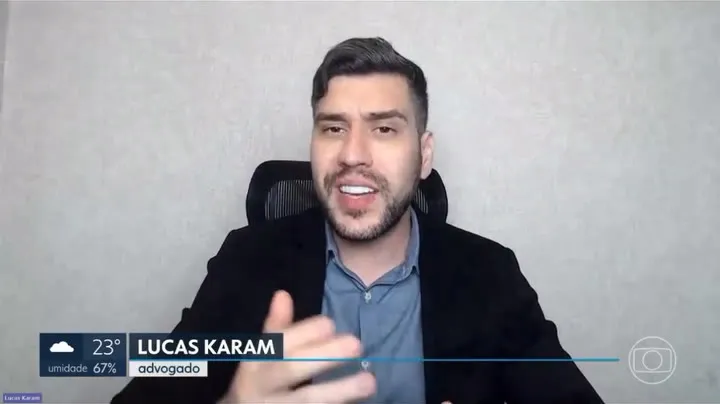
TV Globo
Investigação do golpe do falso corretor em Sobradinho II
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Paguei na maquininha um valor maior do que o combinado. O que faço?
Confira o valor no aplicativo do banco, guarde o comprovante e conteste a compra no banco no mesmo dia, por escrito, anotando o protocolo. Registre o boletim de ocorrência. Se trocaram o seu cartão, bloqueie o cartão antes de tudo.
O banco tem de devolver o dinheiro?
Depende do caso. O Código de Defesa do Consumidor (art. 14) diz que o fornecedor de serviços responde, independentemente de culpa, pelos defeitos na prestação do serviço, e o banco costuma alegar que a compra foi feita com o seu cartão e a sua senha. Cada caso depende das provas, e não há resultado garantido.
Digitei a senha. Ainda posso contestar?
Sim. Digitar a senha não impede a contestação. O que se discute é se você autorizou aquele valor: por isso pesam o comprovante, a notificação, o horário do aviso ao banco e o boletim de ocorrência.
O golpe foi por aproximação, sem senha. E agora?
Conteste a compra do mesmo jeito, por escrito e com protocolo. Depois, confira no aplicativo do banco o valor máximo aceito por aproximação e se dá para reduzir ou desligar a função. O Banco Central sugere desabilitar o pagamento por aproximação se você não se sente seguro com ele.
Golpe da maquininha é crime?
Sim. Enganar alguém para cobrar mais do que o combinado é estelionato (Código Penal, art. 171), com pena de reclusão de 1 a 5 anos e multa, na redação da Lei 15.397/2026. Contra idoso ou pessoa vulnerável, a pena aumenta de um terço ao dobro (§ 4º).
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Banco Central, Vítima não reconhece uma compra em maquininha de cartão
- Banco Central, Vítima não reconhece uma compra com seu cartão
- Banco Central, Vítima fez compra com cartão e caiu em golpe
- Banco Central, Golpes envolvendo cartão de crédito
- Banco Central, Registrar reclamação
- Código de Defesa do Consumidor, Lei 8.078/1990 (Planalto)
- Código Penal (Planalto)
- Consumidor.gov.br
O banco negou a contestação da compra?
Se o banco negou a contestação, manteve a cobrança na fatura ou não respondeu, a equipe avalia, com as provas, quais caminhos são possíveis no seu caso.
Tenha à mão a fatura, o comprovante, as notificações, os protocolos e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Ligaram dizendo que sequestraram alguém da sua família?
- Tem saldo numa bet e não sabe se vai conseguir sacar?
- Caiu num golpe feito com inteligência artificial?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.