Pagou taxa por um empréstimo que não veio? Veja o que fazer agora
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
Se você pagou uma taxa, um seguro ou um "IOF" para liberar um empréstimo e o dinheiro nunca caiu, caiu no golpe do falso empréstimo. Os primeiros passos são seus e não dependem de advogado: não pague mais nada, avise o seu banco agora e, se foi Pix, peça o MED. Aqui você aprende a reconhecer o golpe, a conferir se a empresa é autorizada pelo Banco Central e o que fazer com o dinheiro que já saiu.
Pediram mais uma taxa? Não pague. Nenhuma taxa nova libera o empréstimo: é assim que o golpe continua. Veja o que fazer agora
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Como o golpe do falso empréstimo funciona
O golpe pega quem está precisando de dinheiro, muitas vezes com o nome negativado e sem crédito no banco. A porta de entrada muda (anúncio, WhatsApp, falso correspondente, falso consignado), mas o final é sempre o mesmo: pagar antes para receber depois.
- O anúncio nas redes sociaisUm anúncio no Instagram, no Facebook ou no Google promete crédito rápido, sem consulta ao SPC e à Serasa, até para quem está negativado. O clique leva a uma conversa no WhatsApp com um "atendente" da financeira.
- A mensagem no WhatsAppVocê recebe uma oferta de empréstimo "pré-aprovado" por WhatsApp, SMS ou e-mail, às vezes com o seu nome e o seu CPF certos, o que passa confiança. Esses dados podem ter saído de vazamentos.
- O falso correspondente bancárioO golpista diz que é correspondente de um banco conhecido, usa a marca do banco no perfil e manda um "contrato" com logotipo. O contrato parece real, mas o banco nunca ouviu falar da proposta.
- O falso consignadoO alvo é o aposentado, o pensionista ou o servidor: um consignado com juros baixos, "liberado pelo INSS". O INSS informa que não oferece crédito nem empréstimo consignado a ninguém.
- A taxa para liberarCom o empréstimo "aprovado", vem a cobrança: taxa de liberação, seguro, IOF, taxa de cadastro, "comprovação de renda". O pagamento é por Pix ou boleto, muitas vezes para uma conta de pessoa física.
- Sempre mais uma taxaDepois do primeiro pagamento, aparece outro problema: o sistema travou, o valor precisa de mais um seguro, o banco pediu um depósito de garantia. O empréstimo nunca cai, e o golpista some quando você para de pagar.
Sinais de alerta
- Pagamento antecipadoÉ o principal sinal. O Banco Central orienta a não fazer pagamento antecipado para receber empréstimo, principalmente para conta de pessoa física.
- Pagamento para pessoa físicaO Pix ou o boleto vai para o nome de uma pessoa, e não para o banco ou a financeira que aparece no contrato.
- Sem consulta ao SPC e à SerasaO Banco Central manda desconfiar da empresa que não faz consultas ao SPC e à Serasa nem as exigências comuns em outros bancos.
- Condições boas demaisJuros muito abaixo do mercado, valor alto para quem está negativado, aprovação em minutos sem nenhum documento.
- Pressa e ameaçaA oferta "vence hoje", a taxa precisa ser paga em uma hora ou o "contrato será cancelado com multa". A pressa serve para você não conferir.
- Só pelo WhatsAppNão há site oficial, endereço, telefone fixo ou ouvidoria. Quando você pede para falar com o banco, o atendente inventa uma desculpa.
Como conferir se a empresa existe e é autorizada
-
Procure a empresa no Banco Central
No Meu BC, a página Encontre uma instituição lista as instituições autorizadas, reguladas ou supervisionadas pelo Banco Central, com os dados de cadastro e os canais de atendimento. Busque pelo nome ou pelo CNPJ que aparece no contrato.
-
Desconfie do nome parecido
Golpistas usam nomes quase iguais aos de bancos e financeiras de verdade. Compare o CNPJ do contrato com o que aparece no Banco Central, e não só o nome.
-
Confirme pelo canal oficial
Ligue para o gerente ou para os canais oficiais do banco, que você encontra no site ou no aplicativo do próprio banco, e não no número que mandou a proposta. Pergunte se aquele contrato existe.
-
Confira o correspondente
Correspondente bancário é a empresa contratada por um banco para atender clientes em nome dele, inclusive em propostas de empréstimo. Ele deve dizer para qual banco trabalha e informar os canais de contato desse banco, inclusive a ouvidoria.
-
No consignado do INSS, use o Meu INSS
O INSS não oferece empréstimo. No aplicativo Meu INSS dá para ver as taxas dos bancos credenciados para o consignado. Quem não pretende contratar pode manter o benefício bloqueado para empréstimo.
A consulta é feita na página Encontre uma instituição, no Meu BC. Segundo o Banco Central, ela serve justamente para saber se quem oferece conta, produto ou empréstimo está cadastrado no Banco Central e, assim, evitar golpes.
Sobre o correspondente bancário, a Resolução CMN nº 4.935/2021 diz que ele deve mostrar ao público que presta serviço a um banco, com o nome desse banco e os canais de contato dele, inclusive a ouvidoria. Ele não pode usar logomarca parecida com a do banco nem cobrar, em seu próprio benefício, valores ligados aos produtos do banco. Se o "correspondente" pede taxa para a conta dele, desconfie.
Já pagou a taxa? O que fazer agora
-
Não pague mais nada
Nenhuma taxa nova vai liberar o empréstimo. Pare de responder ao golpista, mesmo que ele ameace com multa, processo ou nome sujo.
-
Avise o seu banco e peça o MED
Se pagou por Pix, ligue para o seu banco ou use a área do Pix no aplicativo, diga que foi golpe e peça o MED, o Mecanismo Especial de Devolução do Banco Central. Se foi boleto ou transferência, avise o banco do mesmo jeito. Anote o protocolo.
-
Guarde as provas
Faça prints do anúncio, do perfil, da conversa inteira, do "contrato" e dos comprovantes. Anote o nome, o CPF ou CNPJ, o banco e a chave Pix de quem recebeu. Faça isso antes de bloquear o número.
-
Registre o boletim de ocorrência
Pode ser feito pela internet, na delegacia virtual do seu estado. Conte o que aconteceu, com datas, valores e os dados de quem recebeu o dinheiro.
-
Denuncie o anúncio e o número
Denuncie o anúncio na rede social em que ele apareceu e o número no WhatsApp. Se o golpista usou o nome de um banco de verdade, avise também esse banco pelos canais oficiais.
-
Se o banco negar ou não responder
Leve o caso à ouvidoria do banco, com os protocolos, e registre reclamação no consumidor.gov.br, no Procon ou no Banco Central. Guarde a resposta por escrito.
O MED pode ser pedido em até 80 dias depois do Pix, mas quanto antes, maior a chance. O Banco Central rastreia o dinheiro na conta que recebeu e nas contas para onde ele foi passado, e o bloqueio alcança o saldo que ainda estiver nelas. Veja o passo a passo no guia sobre o que fazer depois de um golpe do Pix.
Mandou documentos, selfie ou senha?
Para "aprovar o cadastro", o golpista costuma pedir foto do documento, comprovante de residência, uma selfie e às vezes até a senha do gov.br. Com isso, alguém pode tentar abrir conta ou pedir crédito em seu nome. Três cuidados:
-
Confira o seu CPF no Registrato
O Registrato, do Banco Central, mostra as dívidas, as contas e as chaves Pix em seu nome. Use para ver se algum banco registrou empréstimo ou conta que você não pediu.
-
Ative o BC Protege+
Com ele ativado, o Banco Central ajuda a evitar que abram contas no seu nome. Os dois serviços ficam no Meu BC e pedem conta gov.br prata ou ouro com verificação em duas etapas.
-
Troque senhas e códigos
Se passou senha do gov.br, do banco ou um código recebido por SMS, troque a senha agora e confira os aparelhos conectados à conta.
Se aparecer uma conta, um cartão ou um empréstimo que você não pediu, conteste no banco por escrito e veja o guia sobre empréstimo ou conta aberta no seu nome. Os dois serviços do Banco Central estão no Meu BC: Registrato e BC Protege+.
Falso empréstimo, empréstimo no seu nome ou falso INSS?
Os três envolvem empréstimo, mas o que fazer muda. A pergunta que separa um do outro é simples: quem pediu o empréstimo e quem pagou o quê.
- Golpe do falso empréstimoVocê procurou o crédito, ou aceitou a oferta, e pagou uma taxa para liberar um dinheiro que nunca caiu. O prejuízo é o que você pagou.
- Empréstimo no seu nomeAqui você não fez pedido nenhum: alguém contratou um empréstimo, abriu uma conta ou fez um cartão usando os seus dados, e a cobrança chega para você.Veja o que fazer com o empréstimo no seu nome
- Golpe do falso INSSA ligação ou a mensagem vem em nome do INSS, da prova de vida ou de uma "revisão do benefício", e pede dados, selfie ou dinheiro. Também atinge quem tem consignado.Veja o golpe em nome do INSS
- Anúncio com famoso ou banco falsoSe o anúncio usava vídeo de um famoso, de um apresentador ou um site idêntico ao de um banco, pode ter sido feito com inteligência artificial.Veja os golpes feitos com IA
O que diz a lei
- EstelionatoCódigo Penal, art. 171: obter vantagem ilícita enganando alguém. Pena de reclusão de 1 a 5 anos e multa, na redação da Lei 15.397/2026. Cobrar taxa por um empréstimo que nunca vai existir é o exemplo clássico.
- Fraude eletrônicaCódigo Penal, art. 171, § 2º-A: quando a fraude usa informações dadas pela vítima enganada por redes sociais, contatos telefônicos, e-mail fraudulento ou meio parecido. Pena de reclusão de 4 a 8 anos e multa, na redação da Lei 15.397/2026.
- Vítima idosa ou vulnerávelCódigo Penal, art. 171, § 4º: a pena aumenta de 1/3 ao dobro se o crime é cometido contra idoso ou vulnerável, considerada a relevância do resultado gravoso (redação da Lei 14.155/2021). É comum no falso consignado.
- Conta laranjaCódigo Penal, art. 171, § 2º, VII, incluído pela Lei 15.397/2026 (cessão de conta laranja): incorre nas mesmas penas quem cede, de graça ou não, conta bancária para receber dinheiro de crime. Quem "empresta" a conta que recebeu a taxa também pode responder.
- Regras do correspondenteResolução CMN nº 4.935/2021: o correspondente não pode usar logomarca parecida com a do banco (art. 14, II), deve informar para qual banco trabalha e os canais desse banco (art. 14, III) e não pode cobrar em seu próprio benefício valores dos produtos do banco (art. 14, VII).
A lei pune quem aplica o golpe. Quem pagou a taxa achando que contratava um empréstimo é vítima, e o boletim de ocorrência com as provas ajuda a polícia a chegar a quem está por trás do perfil e da conta que recebeu o dinheiro.
E o banco? Depende do caso. Pela Súmula 479 do STJ, os bancos respondem pelas fraudes de terceiros que fazem parte do risco da própria atividade. No golpe em que a vítima faz o pagamento por conta própria, a discussão costuma ser sobre a conta que recebeu: para o STJ, se houver prova de que o banco descumpriu as diligências da abertura da conta do golpista, há falha no dever de segurança; se ele verificou a identidade do titular seguindo as regras do Banco Central, não há (REsp 2.124.423, Terceira Turma). Veja as decisões e como pedir no guia sobre quando o banco tem que devolver o dinheiro do golpe.
Guias relacionados
- Pagou a taxa por Pix?Veja o passo a passo do MED, o prazo de 80 dias e o que fazer se o banco negar a devolução.
- O banco tem que devolver?Quando o banco que recebeu o dinheiro ou o seu próprio banco podem responder pelo golpe, e onde reclamar.
- Apareceu um empréstimo que você não pediu?Como confirmar no Banco Central, contestar no banco e pedir a devolução do que foi descontado.
Se você perdeu dinheiro: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas. Não há resultado garantido. Cada caso depende das provas.
-
Análise do caso
Leitura da conversa, do anúncio, do "contrato", dos comprovantes, do boletim de ocorrência e das respostas do banco para entender para onde o dinheiro foi.
-
Medidas com os bancos
Quando o MED foi negado ou não teve resposta, pedido formal ao seu banco e ao banco que recebeu o dinheiro, com as provas do golpe.
-
Medidas na Justiça
Quando cabível, pedido para que a plataforma do anúncio e os bancos informem quem está por trás do perfil e da conta que recebeu, e ação de reparação contra os responsáveis.
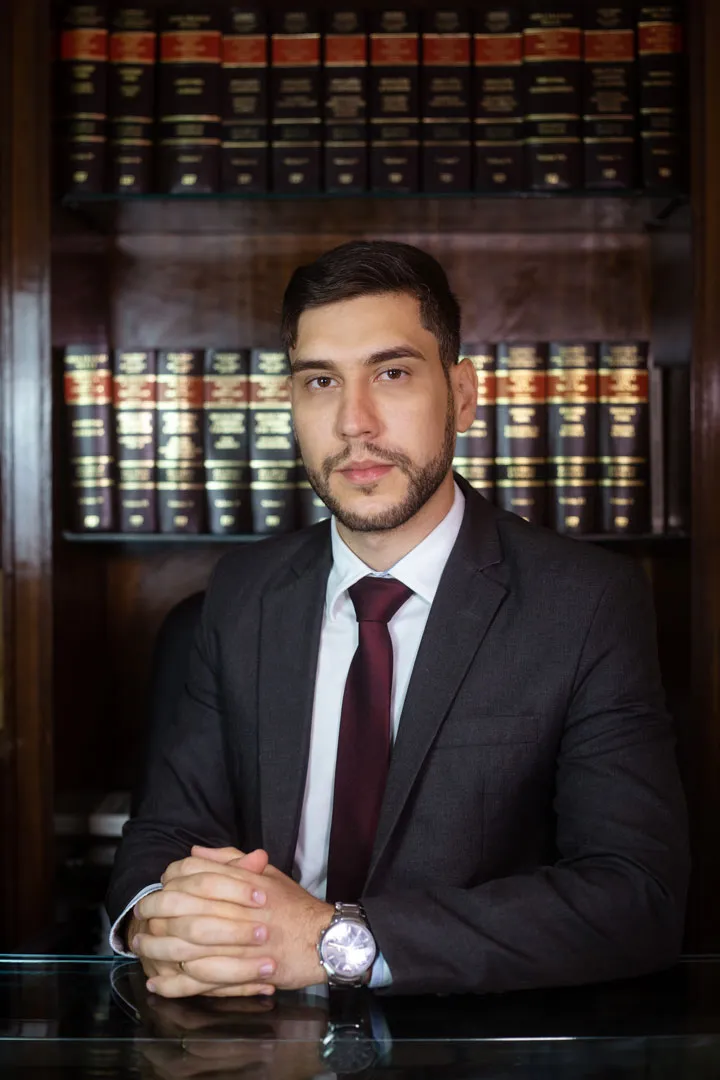
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. A atuação inclui a orientação de vítimas de golpes digitais, como o golpe do falso empréstimo, o falso consignado e outras fraudes que começam por anúncio ou mensagem.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes contra aposentados, Pix, fraudes e segurança na internet.
-
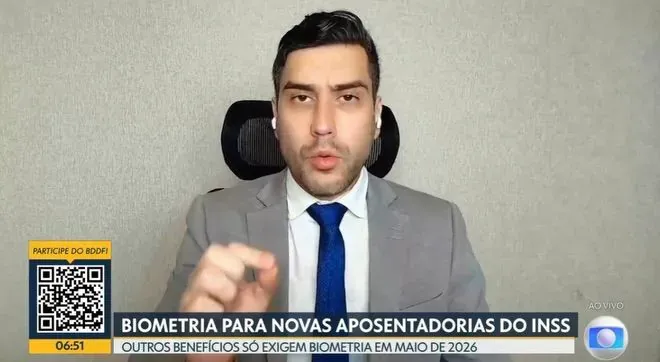
TV Globo, Bom Dia DF
Biometria para novas aposentadorias do INSS
-
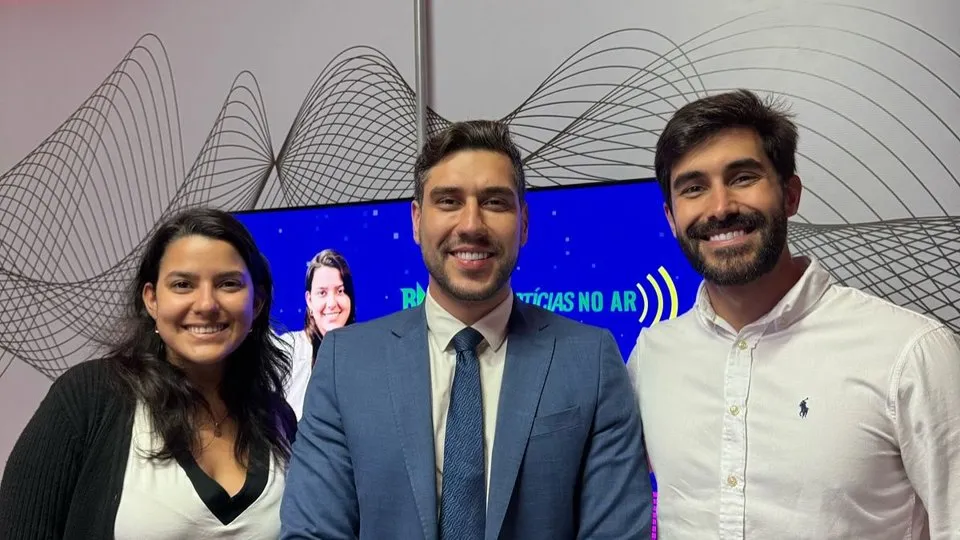
Rádio Antena 1 Salvador, Bahia Notícias no Ar
Golpes no Pix no Carnaval
-
TV Brasil, Repórter Brasil
Crimes digitais: punições previstas em lei para hackers
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Empresa séria cobra taxa antes de liberar o empréstimo?
O Banco Central orienta a não fazer pagamento antecipado para receber empréstimo, principalmente para conta de pessoa física. Desconfie de qualquer pedido de Pix, depósito ou boleto para liberar o dinheiro, ainda mais em nome de uma pessoa, e contrate só com instituição autorizada pelo Banco Central.
Dá para recuperar a taxa que paguei?
Pode dar, mas depende de cada caso. Se pagou por Pix, peça o MED ao seu banco o quanto antes, em até 80 dias. O resultado depende de ainda haver saldo nas contas que receberam o dinheiro. Se o MED não resolver, ainda se analisa se algum banco falhou, por exemplo ao abrir a conta do golpista sem conferir quem era o titular.
Como saber se a financeira é autorizada pelo Banco Central?
Procure o nome ou o CNPJ da empresa na página Encontre uma instituição, no Meu BC, o site do Banco Central para o cidadão. Ali estão as instituições autorizadas, reguladas ou supervisionadas, com os canais de atendimento. Se a empresa diz que é correspondente de um banco, confirme com o próprio banco, pelo canal oficial dele.
O golpista está ameaçando me processar ou sujar meu nome. E agora?
Não pague. A ameaça de multa, processo ou nome sujo é mais uma forma de pressão. Guarde os prints das ameaças, que também são prova, registre o boletim de ocorrência e bloqueie o número depois de salvar a conversa.
Mandei foto do meu documento e uma selfie. Corro risco?
Pode haver risco de usarem os seus dados para abrir conta ou pedir crédito em seu nome. Consulte o Registrato, ative o BC Protege+ no Meu BC e, se aparecer algo que você não pediu, conteste no banco por escrito e veja o guia sobre empréstimo no seu nome.
Ofereceram consignado do INSS pelo WhatsApp. É golpe?
Desconfie. O INSS informa que não oferece crédito nem empréstimo consignado e que, se alguém entrar em contato oferecendo empréstimo em nome do INSS, você não deve dar andamento. O consignado é feito com um banco, e as taxas dos bancos credenciados podem ser vistas no aplicativo Meu INSS.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Banco Central, medidas para evitar golpes envolvendo empréstimo
- Banco Central, Encontre uma instituição
- Banco Central, Resolução CMN nº 4.935/2021 (correspondentes no País)
- INSS, consignação em benefícios: direitos e medidas de segurança
- Código Penal, art. 171 (Planalto)
- Guia do MED, Banco Central do Brasil
- Banco Central, Registrato
- Banco Central, BC Protege+
- consumidor.gov.br
Pagou a taxa e o banco não devolveu?
Se o banco negou o MED, não respondeu ou os 80 dias já passaram, ainda pode haver outros caminhos. A equipe avalia as medidas possíveis.
Tenha à mão os prints da conversa e do anúncio, os comprovantes e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Caiu no golpe do falso leilão?
- Caiu no golpe do motoboy?
- Hackearam seu Facebook ou a página da sua empresa?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.