Caiu no golpe e quer o estorno do Pix? Veja como pedir a devolução pelo MED
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
O estorno do Pix depois de um golpe se pede pelo MED, o Mecanismo Especial de Devolução do Banco Central. Você contesta o Pix no aplicativo do seu banco, na área do Pix, em até 80 dias. Os bancos que receberam o dinheiro bloqueiam o que ainda houver de saldo. Os primeiros passos são seus e não dependem de advogado: contestar o Pix no app, anotar o protocolo, guardar as provas e fazer o boletim de ocorrência. Aqui você vê o passo a passo no app e como funciona o MED 2.0. Vê também quando ele não serve e o que fazer se o banco negar ou não houver saldo.
Foi agora? Abra o app do seu banco já, vá até a área do Pix e use a opção de contestar a transação. Cada minuto conta, porque o golpista passa o dinheiro adiante. Veja como pedir
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Existe estorno do Pix? O que é o MED
No cartão de crédito, quem não reconhece uma compra pode contestar a cobrança. No Pix, não existe esse estorno automático. O que existe é o MED, um conjunto de regras do Banco Central que permite ao banco de quem recebeu o dinheiro bloquear e devolver o valor quando há fundada suspeita de golpe, fraude ou crime.
O MED vale para golpes de todo tipo: falsa central, falso parente, loja falsa, falso investimento, QR Code alterado, celular roubado, conta invadida. Vale mesmo quando foi você quem fez o Pix, com a sua senha ou a sua biometria, porque foi enganado. O próprio Guia do MED diz isso com todas as letras.
O limite é o dinheiro: o MED devolve o que ainda estiver nas contas que receberam. Se o golpista já gastou ou sacou tudo, o pedido pode terminar com a resposta "sem saldo". Por isso a pressa é a parte mais importante do processo.
Como pedir a devolução do Pix no aplicativo do banco
Pelas regras do Banco Central, todo banco precisa oferecer à pessoa física o autoatendimento do MED: uma opção no próprio aplicativo, na área do Pix, para contestar o Pix sem depender de atendimento humano. O nome exato da opção pode mudar de um banco para outro.
-
Abra o app do seu banco
Entre no aplicativo do banco de onde saiu o Pix, sem clicar em link nenhum que tenham mandado. Vá até a área do Pix. Pelas regras do Banco Central, ali precisa existir a opção de contestar um Pix por golpe.
-
Escolha o Pix no extrato
O aplicativo leva você ao extrato da conta ou ao extrato do Pix. Toque na transferência que foi para o golpista. Também dá para começar pela tela da própria transação.
-
Diga que tipo de golpe foi
O app pergunta o que aconteceu: golpe, invasão da conta, coerção (quando alguém obrigou você), acesso fraudulento ou outro tipo. Se escolher outro tipo, conte o caso em até 2.000 caracteres, com data, valor e como foi enganado.
-
Anote o protocolo
Ao final, o app mostra o número do protocolo, o prazo de resposta e o aviso de que a devolução depende de haver saldo na conta de quem recebeu. Tire um print dessa tela.
-
Sem a opção no app? Use o atendimento
Se não achar a opção, use o atalho para o atendimento que fica na área do Pix, ou o SAC, e peça o MED. O atendente também pode abrir o pedido para você.
-
Acompanhe pelo próprio app
O aplicativo precisa mostrar o andamento do pedido: em análise, aprovado, rejeitado ou cancelado, e o valor devolvido, se houver. Volte ali nos dias seguintes e guarde cada tela.
Dois cuidados. Primeiro, o banco não pode exigir boletim de ocorrência nem analisar o seu caso antes de abrir o pedido: o Guia do MED manda registrar a contestação primeiro e só depois pedir documentos. Segundo, cada Pix só pode ser contestado uma vez. Se o pedido for cancelado, não dá para abrir outro para a mesma transferência. Por isso, descreva o golpe com cuidado já na primeira vez.
O que mudou com o MED 2.0
No MED antigo, o bloqueio alcançava só a conta que recebeu o seu Pix. O golpista aprendeu a esvaziar essa conta em segundos, mandando o dinheiro para outras contas. O Banco Central chama a versão nova de MED 2.0.
No MED 2.0, o seu pedido abre uma Recuperação de Valores no sistema do Banco Central. O sistema segue o caminho do dinheiro: a conta que recebeu o seu Pix e as contas seguintes, para onde o golpista passou o valor. Cada banco envolvido recebe um aviso e bloqueia o saldo na hora, até o valor pedido. Se a conta estiver vazia, novos créditos que chegarem durante a análise também são bloqueados.
Isso aumenta a chance de devolução, mas não faz milagre. Se o dinheiro já foi sacado, gasto ou usado para pagar alguém de boa-fé, não há o que bloquear. E a devolução pode vir em partes, de bancos diferentes, uma depois da outra.
Quanto tempo leva o MED
Somando os prazos do Guia do MED (7 dias de análise, mais 3 dias para pedir a devolução, mais algumas horas por banco), o pedido pode levar uns 10 dias ou um pouco mais, principalmente quando o dinheiro passou por vários bancos.
- Até 80 dias para pedirO Pix contestado precisa ter sido feito há no máximo 80 dias. Depois disso, o app avisa que o prazo do MED passou.
- Minutos para o banco agirDepois da sua reclamação, o banco deve abrir o pedido no sistema do Banco Central o quanto antes. A recomendação é de até 10 minutos. Em 95% dos casos, o prazo máximo é de 30 minutos.
- 7 dias de análiseCada banco que recebeu o dinheiro bloqueia o valor na hora e tem até 7 dias corridos para analisar se o cliente dele participou do golpe.
- 72 horas para pedir a devoluçãoTerminada a análise, o seu banco tem até 72 horas para pedir a devolução. Depois, cada banco que recebeu tem, em regra, até 6 horas para devolver o que estiver bloqueado, um banco depois do outro.
Quando o MED não serve
O MED não é chargeback de cartão. Pelo Guia do MED, não basta não reconhecer o Pix: é preciso que quem recebeu tenha praticado golpe, fraude ou crime. Ficam de fora:
- Pix para a pessoa erradaDigitou a chave errada? Para o Guia do MED, é erro de quem paga, e não golpe.
- Pix repetidoMandou o mesmo Pix duas vezes? Também é erro de quem paga. Peça a devolução a quem recebeu.
- ArrependimentoDesistiu da compra depois de pagar? O MED não serve para arrependimento. Fale com quem recebeu ou com o Procon.
- Desacordo comercialProduto atrasado ou diferente do anúncio é desacordo comercial: vai para o Procon ou para a Justiça. O MED só cabe se o vendedor era golpista: não entregou nada ou mandou algo totalmente diferente.
- Dinheiro com um terceiro de boa-féSe o golpista pagou com o seu dinheiro uma loja de verdade, que não sabia do golpe, ela não pode ser cobrada pelo MED.
Mandou o Pix para a pessoa errada? Veja o caminho próprio no guia sobre Pix enviado por engano. E cuidado: se alguém diz que mandou um Pix errado para você e pede para devolver numa chave diferente, isso é golpe.
Por que tantos pedidos de MED são negados
Um estudo privado das empresas Silverguard e SOS Golpe, publicado em outubro de 2025, reuniu dados que o Banco Central entregou a pedido, pela Lei de Acesso à Informação. Eles mostram o tamanho do problema. Em 2022, 73% dos pedidos de MED foram aceitos pelo banco de quem recebeu. Na projeção do estudo para 2025, só 24%: menos de 1 em cada 4 pedidos.
O mesmo estudo usou as denúncias de vítimas recebidas pelo SOS Golpe para ver para onde vai o dinheiro. Em junho de 2025, 65% dos golpes com Pix tiveram como destino contas de empresa, contra 42% um ano antes. Segundo o estudo, essas contas se aproveitam da dúvida entre golpe e desacordo comercial e de contas abertas por meio de intermediários de pagamento, em que o banco enxerga menos quem é o cliente.
São números de um estudo privado, e não uma publicação oficial do Banco Central. Mas ajudam a entender por que tanta gente recebe um "não", e por que o pedido bem descrito, feito na hora e com as provas guardadas, faz diferença.
O banco negou a devolução do Pix ou não havia saldo. E agora?
A resposta mais comum é "sem saldo": a conta do golpista estava vazia quando chegou o bloqueio. Pelas regras do MED, nesse caso o banco de quem recebeu não devolve com dinheiro próprio. Mas o MED não é a última palavra. O Guia do MED diz que, se o banco de quem recebeu rejeitar o aviso de golpe num caso que era mesmo golpe, ele passa a responder pela devolução. E, se o seu banco cancelar o pedido ou não pedir a devolução a tempo num caso que era mesmo golpe, a responsabilidade pela devolução passa a ser dele.
-
Peça a resposta por escrito
Pergunte ao banco, pelo app ou pelo SAC, qual foi o resultado do MED e o motivo. Guarde a tela de "rejeitado" ou "sem saldo" e o protocolo.
-
Reclame no próprio banco
Abra reclamação no SAC e, se não resolver, na ouvidoria do banco. Conte que foi golpe, com data, valor e protocolo do MED.
-
Peça a disputa
O Guia do MED prevê que, se você se sentir prejudicado pela forma como o banco cuidou do pedido, pode abrir uma disputa contra ele, nas regras do Pix. Pergunte ao banco, por escrito, como abrir.
-
Reclame no Banco Central
Pelas regras do Pix, o app precisa avisar que você pode registrar reclamação no site do Banco Central quando o banco não resolve. Reclame também no consumidor.gov.br ou no Procon.
O passo seguinte é saber se o banco falhou no seu caso: se deixou passar um Pix muito fora do seu perfil, se demorou a abrir o pedido ou se abriu conta para o golpista sem conferir quem era. Veja quando ele costuma responder no guia sobre se o banco tem que devolver o dinheiro do golpe.
Caí no golpe, e agora? O roteiro completo
Roteiro baseado no fascículo "Golpes: Caiu? Veja o que Fazer", do CERT.br. O próprio fascículo lembra que guardar as provas serve para pedir estorno, registrar o boletim de ocorrência e acionar a Justiça ou os órgãos de defesa do consumidor. O passo a passo das primeiras horas, com o crime e a pena, está no guia sobre o que fazer depois de um golpe do Pix.
-
Corte o contato
Não negocie, não mande mais dinheiro nem dados. Bloqueie o número ou o perfil depois de salvar as conversas.
-
Troque as senhas
Passou senha ou código? Troque as senhas e ative a verificação em duas etapas.
-
Conteste o Pix pelo MED
No app do banco, como mostrado acima. Quanto mais cedo, maior a chance de haver saldo.
-
Bloqueie e conteste o cartão
Pegaram dados do cartão? Conteste as compras que não reconhece e bloqueie o cartão.
-
Guarde as provas
Links, mensagens, perfis, números, prints, comprovantes, protocolos, nomes de atendentes, datas e horários.
-
Faça o boletim de ocorrência
Com o comprovante do Pix e as conversas. Não é exigido para abrir o MED, mas ajuda depois.
-
Avise os seus contatos
Se o golpista usou o seu nome, a sua foto ou a sua conta, avise família e amigos para não pedirem nem mandarem dinheiro por mensagem.
-
Denuncie na plataforma
Denuncie o perfil, o anúncio ou o número onde o golpe começou. Anote o protocolo.
-
Não resolveu? Vá adiante
Reclame no Banco Central e no Procon e, se for o caso, procure um advogado.
Quando vale chamar um advogado
Pedir o MED, reclamar no banco e fazer o boletim de ocorrência você faz sozinho. Uma análise jurídica passa a fazer sentido quando aparece algum destes sinais:
- O banco negou o MEDO pedido foi rejeitado, cancelado ou ficou sem resposta, mesmo feito dentro do prazo e com o golpe descrito.
- Devolveu pouco ou nada por estar sem saldoA resposta foi "sem saldo" ou devolução parcial. O dinheiro passou por várias contas, e a pergunta passa a ser se o banco falhou em algum ponto.
- Valor alto para a sua vidaO valor perdido pesa no seu orçamento, como economias, salário ou dinheiro do negócio. Quanto maior o prejuízo, mais vale uma análise completa.
- Pix fora do seu padrãoForam vários Pix seguidos, ou um valor muito acima do que você costuma mandar, e o banco não estranhou nem bloqueou nada.
- O dinheiro foi para conta de empresaO golpista recebeu numa conta de empresa ou de intermediário de pagamento, aberta para receber golpes. Isso levanta a dúvida sobre como essa conta foi aberta e vigiada.
- O golpe veio junto com invasão ou dívidaAlém do Pix, invadiram a sua conta, fizeram empréstimo no seu nome ou o seu CPF foi negativado.
Para o advogado, o que mais ajuda é o protocolo do MED, a resposta do banco, o extrato com o Pix, as conversas com o golpista e o boletim de ocorrência. Cada caso depende das provas.
O que diz a Justiça sobre o banco
A Súmula 479 do Superior Tribunal de Justiça (STJ) diz que as instituições financeiras "respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias". Em palavras simples: quando o golpe passa por um risco que faz parte da atividade do banco, ele responde mesmo sem culpa provada.
Isso não quer dizer que o banco devolve sempre: o STJ registra que ele se livra quando prova que não houve defeito no serviço ou que a culpa foi só do cliente ou de um terceiro. Por isso a negativa do MED não encerra a discussão. Os casos em que o banco costuma responder estão no guia sobre se o banco tem que devolver o dinheiro do golpe.
Guias relacionados
- Acabou de cair no golpe do Pix?O passo a passo das primeiras horas, com o boletim de ocorrência e o que a lei diz sobre o crime.
- O banco tem que devolver o dinheiro?Quando o banco responde pelo golpe, quando costuma se livrar e como pedir a devolução.
- Mandou o Pix para a pessoa errada?Como pedir o dinheiro de volta quando foi erro seu, e não golpe, já que o MED não serve para isso.
Se o MED não resolveu: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas. Não há resultado garantido.
-
Análise do caso
Leitura do protocolo e da resposta do MED, do extrato, dos comprovantes, das conversas e do boletim de ocorrência, para entender onde o dinheiro parou e definir o caminho.
-
Pedido formal ao banco
Quando cabível, notificação ao banco com fundamento jurídico, pedindo a devolução e as informações do pedido de MED.
-
Medidas na Justiça
Quando cabível, ação contra o banco ou contra os responsáveis, com pedido para que informem quem está por trás das contas que receberam o dinheiro.
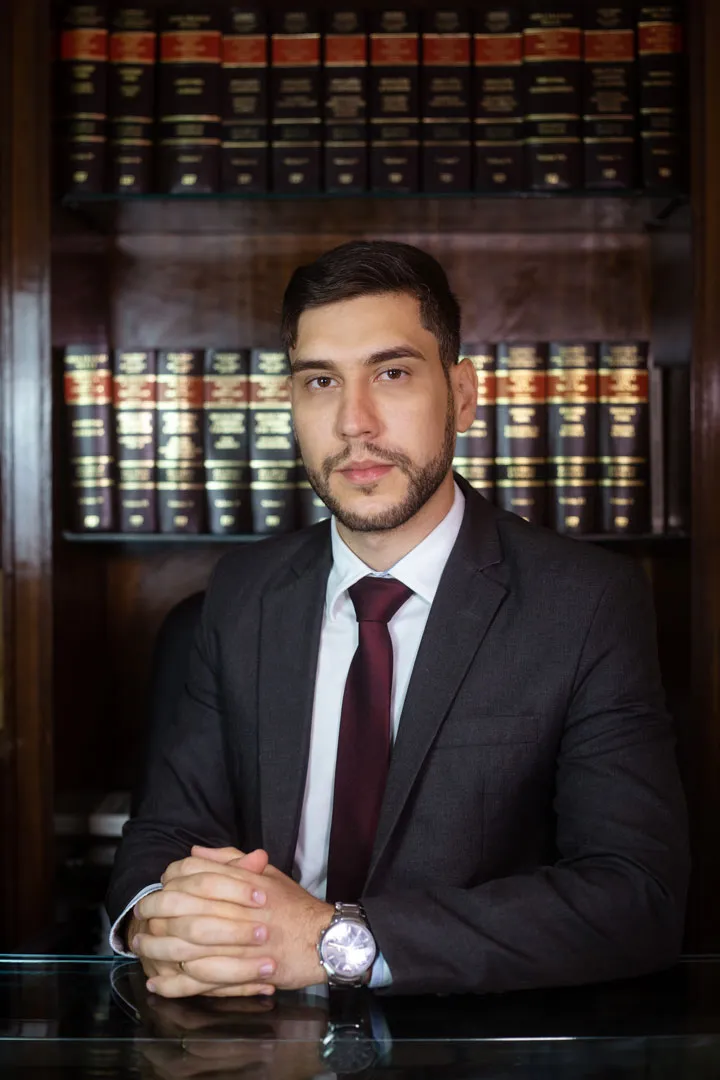
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. A atuação inclui a orientação de vítimas de golpes com Pix, desde o pedido de devolução pelo MED até a discussão da responsabilidade do banco.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes digitais, Pix e segurança na internet.
-
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
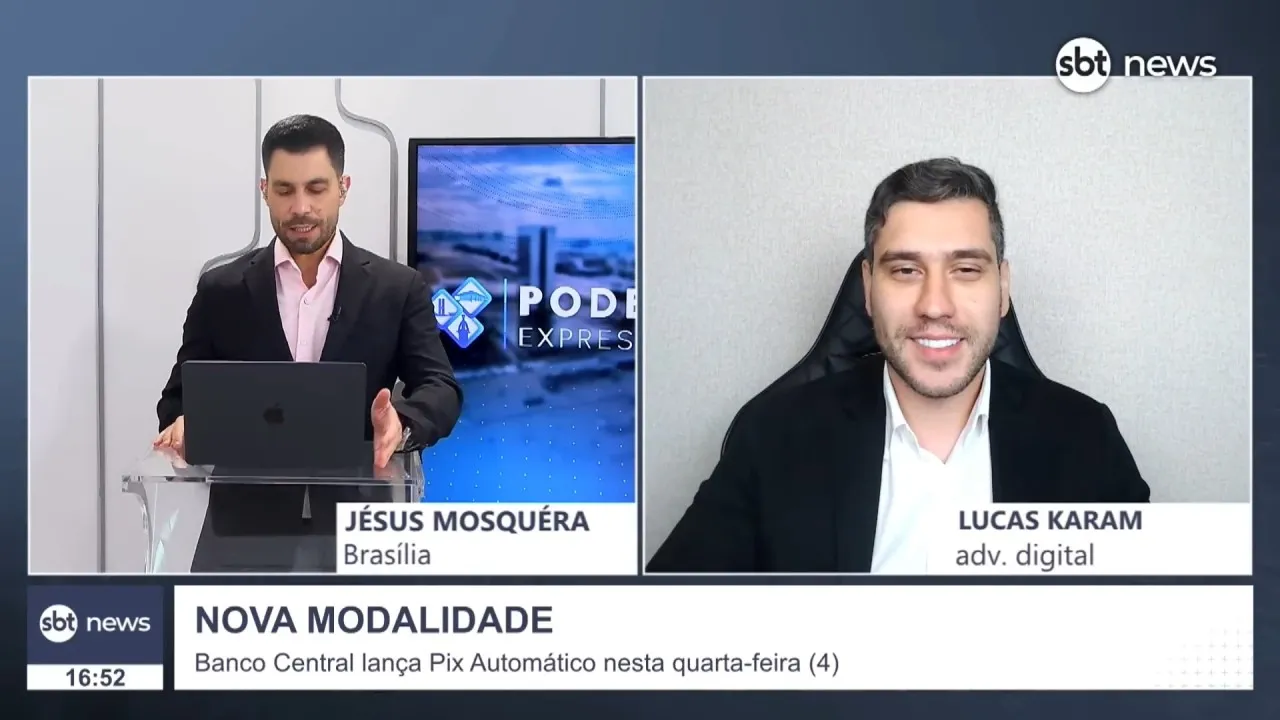
SBT News, Poder Expresso
Nova modalidade: Banco Central lança o Pix Automático
-
TV Globo
Investigação do golpe do falso corretor em Sobradinho II
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
O que é o MED do Pix?
É o Mecanismo Especial de Devolução, criado pelo Banco Central para devolver o dinheiro de um Pix em caso de golpe, fraude ou falha do banco. É o que as pessoas chamam de estorno do Pix. Ele vale para qualquer golpe, mesmo quando foi você quem digitou a senha, mas só devolve o que ainda houver de saldo nas contas que receberam.
Como pedir a devolução do Pix depois de um golpe?
Abra o aplicativo do seu banco, vá até a área do Pix e use a opção de contestar a transação. Escolha o Pix no extrato, diga que tipo de golpe foi e anote o protocolo. Se não achar a opção, peça o MED pelo SAC. Faça isso o quanto antes.
Qual o prazo para pedir o estorno do Pix?
Até 80 dias depois do Pix, pelo Guia do MED do Banco Central. Mas não espere: o golpista costuma passar o dinheiro adiante em minutos. Depois do pedido, os bancos que receberam têm até 7 dias para analisar, o seu banco tem até 72 horas para pedir a devolução e cada banco tem até 6 horas para devolver.
O banco negou a devolução do Pix. E agora?
Peça a resposta por escrito e guarde o protocolo. Reclame no SAC, na ouvidoria, no Banco Central, no consumidor.gov.br ou no Procon. O Guia do MED também prevê uma disputa contra o banco. Se nada resolver, vale procurar orientação jurídica para analisar se o banco falhou no seu caso. Cada caso depende das provas.
O MED serve para Pix enviado errado?
Não. Pelo Guia do MED, mandar o Pix para a pessoa errada, repetir o Pix ou se arrepender é erro de quem paga, e não golpe. Nesses casos, o caminho é pedir a devolução a quem recebeu, com a ajuda do banco.
Preciso de boletim de ocorrência para pedir o MED?
Não para abrir o pedido. Pelo Guia do MED, o banco não pode exigir boletim de ocorrência para abrir o MED: primeiro ele registra o pedido, depois pode pedir documentos para analisar. Mesmo assim, faça o boletim, porque ele ajuda na reclamação e na Justiça.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
O banco negou o estorno do Pix?
Se o MED foi negado, voltou sem saldo ou nem foi respondido, a equipe avalia, com as provas, se o banco falhou e quais medidas são possíveis no seu caso.
Tenha à mão o protocolo do MED, a resposta do banco, o comprovante do Pix e as conversas. No primeiro contato, não mande senhas nem códigos do banco.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
O escritório atende este tipo de caso de forma online, em todo o Brasil. Veja como funciona na página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Recebeu cobrança de taxa dos Correios ou de entrega por SMS?
- Caiu no golpe do Mercado Livre ou da OLX?
- Caiu no golpe do voucher ou do cupom falso?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 158 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto. Cada caso depende das provas, e não há resultado garantido.