Caiu no golpe do Pix agendado? Veja o que fazer agora
Revisado por Lucas Karam, advogado (OAB/BA 56.878), em .
No golpe do Pix agendado, o comprador mostra um comprovante de agendamento como se fosse pagamento, leva o produto e cancela o Pix antes da data. Os primeiros passos são seus e não dependem de advogado: confira no extrato do banco se o dinheiro entrou de verdade, guarde o comprovante e as conversas, registre o boletim de ocorrência e denuncie o perfil do comprador. Aqui você aprende a reconhecer o comprovante de agendamento, o que fazer se entregou o produto e o agendamento foi cancelado e como a sua loja pode evitar o golpe.
Ainda não entregou? Só entregue depois de ver o valor no extrato do seu banco, como crédito recebido. Comprovante de agendamento não é pagamento. Veja como conferir
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Como o golpe do Pix agendado funciona
O golpe mira quem vende: a pessoa que anuncia um celular usado, o pequeno comércio, a loja de bairro. Ele usa uma função verdadeira do Pix, o agendamento, que serve para pagar contas numa data futura. O golpista só troca o sentido: mostra o agendamento como se fosse um pagamento já feito.
- O comprovante mostrado como se fosse pagamentoO comprador agenda um Pix para outro dia e mostra a tela do comprovante de agendamento, com valor, nome e chave Pix certos. Na pressa, parece um comprovante de pagamento comum.
- A data longe ou num fim de semanaO agendamento costuma ficar para o dia seguinte, para depois do fim de semana ou para uma data que ninguém confere. Quando a data chega, o produto já foi embora.
- O cancelamento antes da dataDepois de levar o produto, o golpista cancela o agendamento no aplicativo do banco. Nenhum dinheiro sai da conta dele. Você fica com um comprovante que não vale nada.
- O agendamento sem saldoMesmo sem cancelar, o Pix agendado só é feito se houver saldo na conta de quem agendou na data marcada. Sem saldo, o pagamento não acontece.
- O comprovante editadoHá quem nem agende: monta uma imagem parecida com um comprovante, ou edita um agendamento antigo. O efeito é o mesmo, e a defesa também: conferir o extrato.
Como reconhecer um comprovante de Pix agendado
Os bancos seguem um manual do Banco Central sobre o que cada tela do Pix precisa mostrar. Pelo manual, o comprovante de agendamento traz, no mínimo, a data agendada para o pagamento, o valor, a data em que o agendamento foi feito e o nome e o CPF de quem paga e de quem recebe. Ou seja: o comprovante de agendamento tem duas datas, e a data do pagamento fica no futuro.
No modelo de tela que o Banco Central dá aos bancos, o comprovante ainda avisa que o agendamento pode ser cancelado até as 23h59 do dia anterior à data marcada e que o pagamento depende de haver saldo nesse dia. Cada banco desenha a própria tela, mas procure as palavras "agendamento", "agendado" ou "data do pagamento" com uma data que ainda não chegou.
Na conta de quem agendou, o Pix ainda não feito aparece como lançamento futuro, ou num menu próprio de agendamentos. Para quem vende, o que vale é outra coisa: o crédito recebido no seu próprio extrato e o aviso de Pix recebido do seu banco. Esse é o único jeito seguro de saber se você recebeu.
Como conferir no extrato se o Pix entrou de verdade
-
Abra o aplicativo do seu banco você mesmo
Entre no aplicativo ou no site oficial do seu banco, sem clicar em link nenhum que o comprador mandou. É ali, e não no celular do comprador, que se confere o pagamento.
-
Procure o crédito recebido no extrato
O valor precisa aparecer no extrato como crédito já recebido, com a data de hoje. Se não aparece, o dinheiro não entrou, por mais real que pareça o comprovante.
-
Confira o nome de quem pagou e o valor
Veja se o nome de quem pagou e o valor batem com a venda. Nome diferente do comprador pede cuidado: veja o guia do falso comprador.
-
Espere o aviso do seu banco
Pelas regras do Banco Central, quem recebe um Pix agendado é notificado pelo próprio banco quando o pagamento é de fato feito. Antes desse aviso, não há dinheiro.
-
Na dúvida, não entregue
Se o comprador não pode esperar o dinheiro cair, ofereça outra data para a entrega. Quem pagou de verdade aguenta alguns minutos de conferência.
Se o nome de quem pagou não é o do comprador, ou se chegou um e-mail dizendo que o pagamento está retido, veja as outras formas do golpe do falso comprador.
Sinais de alerta
- A palavra "agendado" na telaComprovante que fala em agendamento, data agendada ou data do pagamento no futuro não é Pix feito. Leia a tela inteira, não só o valor.
- Pressa para levarO comprador está com o motoboy esperando, com o carro ligado, com a loja cheia. A pressa serve para você não abrir o aplicativo do banco.
- Só mostra a tela, não deixa conferirMostra o celular de longe, manda um print ou um PDF, mas não espera você ver o crédito no seu extrato.
- Desculpa para pagar depois"O banco só libera amanhã", "o limite do dia acabou", "agendei para cair na segunda". Pagamento que vai cair depois ainda não caiu.
- Valor alto e comprador novoO golpe mira produtos caros e fáceis de revender, como celulares, eletrônicos e peças, vendidos para alguém que você nunca viu.
Entregou o produto e o agendamento foi cancelado? O que fazer agora
-
Confira o extrato na data marcada
Primeiro, tenha certeza. Veja o extrato no dia agendado. Se o dinheiro não entrou até o fim do dia, trate como golpe.
-
Guarde as provas
Salve o comprovante de agendamento que o comprador mandou, as conversas, o anúncio, o perfil e o número do comprador. Na loja, separe as imagens da câmera e anote o horário, o nome dado e a placa do carro ou da moto. Faça isso antes de bloquear qualquer pessoa.
-
Cobre por escrito
Mande uma mensagem por escrito cobrando o pagamento, com o valor e a data da venda. Se ele pagar, o problema acaba ali. Se sumir ou bloquear você, a mensagem vira mais uma prova.
-
Denuncie o perfil na plataforma
Se a venda foi por site, aplicativo ou rede social, denuncie o perfil do comprador pelo canal oficial e anote o protocolo. Faça os prints antes, porque o perfil pode sumir.
-
Registre o boletim de ocorrência
O boletim de ocorrência pode ser feito pela internet, na delegacia virtual do seu estado. Conte o que aconteceu, com datas e valores, e junte o comprovante de agendamento e as conversas.
-
Produto enviado? Fale com a transportadora
Se o produto ainda está a caminho, procure a transportadora pelo canal oficial e pergunte se é possível segurar ou devolver a encomenda.
Os prints valem mais quando mostram o número ou o perfil de quem mandou, a data e a conversa inteira. Veja como guardar cada prova no guia sobre se print vale como prova.
Por que o MED não resolve o Pix agendado cancelado
O MED, o Mecanismo Especial de Devolução do Banco Central, serve para pedir de volta o dinheiro de um Pix que foi feito: o banco rastreia a conta que recebeu e bloqueia o saldo que ainda estiver lá. Ele vale para golpes de todo tipo, mas depende de uma transação.
No golpe do Pix agendado cancelado, nenhum Pix saiu da conta do golpista para a sua. Não há transação para contestar nem dinheiro para rastrear. Por isso, o caminho aqui é outro: provas, boletim de ocorrência e, se o golpista for identificado, cobrança do valor.
O MED volta a fazer sentido se, durante a conversa, você pagou alguma taxa, devolveu uma "diferença" ou fez qualquer Pix para o golpista. Nesse caso, avise o seu banco na hora e veja o passo a passo no guia sobre o que fazer depois de um golpe do Pix. O pedido pode ser feito em até 80 dias, mas quanto antes, maior a chance. Já o Pix enviado para a pessoa errada, por engano de quem pagou, também fica fora do MED: veja o guia sobre o Pix enviado por engano.
Como a sua loja evita o golpe do Pix agendado
Na loja, o golpe aproveita a fila, o funcionário novo e a vontade de não perder a venda. Uma regra clara, que vale para todos, resolve quase todos os casos.
- Uma regra para toda a equipeCombine com quem trabalha no caixa e na entrega: o produto só sai depois de ver o crédito no extrato da loja. Comprovante, print ou tela do celular do cliente não liberam nada.
- Quem confere é a lojaDefina quem tem acesso ao extrato ou às notificações de Pix da conta da loja, para que a conferência leve segundos e não dependa do cliente.
- Ligue a notificação de Pix recebidoDeixe ativo o aviso de Pix recebido no celular ou no sistema da loja. É o aviso do banco, e não o comprovante do cliente, que mostra que o dinheiro entrou.
- Prefira cobrança gerada pela lojaNa venda presencial, gere a cobrança pelo aplicativo do banco ou pela maquininha da loja e espere a confirmação na sua tela antes de liberar o produto.
- Câmera e registro da vendaGuarde as imagens da câmera e anote quem atendeu, o horário e os dados do comprador. Se o golpe acontecer, essas informações ajudam no boletim de ocorrência.
O que diz a lei
Levar o produto com um comprovante de agendamento e cancelar o Pix pode configurar estelionato. Quem vendeu é vítima. O enquadramento de cada caso cabe à polícia, ao Ministério Público e à Justiça, e cada caso depende das provas.
- EstelionatoCódigo Penal, art. 171: obter vantagem ilícita, em prejuízo de outra pessoa, enganando alguém com artifício, ardil ou qualquer outro meio fraudulento. Pena de reclusão de 1 a 5 anos e multa, na redação da Lei 15.397/2026.
- Fraude eletrônicaCódigo Penal, art. 171, § 2º-A: a pena sobe para reclusão de 4 a 8 anos e multa quando a fraude usa informações da vítima obtidas por redes sociais, contatos telefônicos, e-mail fraudulento ou outro meio parecido (redação da Lei 15.397/2026).
- Cobrar na JustiçaLei 9.099/1995: o Juizado Especial Cível recebe causas de até 40 salários mínimos (art. 3º, I). Até 20 salários mínimos, dá para entrar sem advogado (art. 9º). Além das pessoas físicas, o MEI, a microempresa e a empresa de pequeno porte podem entrar com a ação (art. 8º, § 1º, II).
Para cobrar na Justiça, é preciso saber quem é o golpista. O comprovante de agendamento, as conversas, o perfil e o boletim de ocorrência são o ponto de partida. Veja também o texto da Lei 9.099/1995 no Planalto.
Guias relacionados
- O golpe veio com e-mail falso ou falso motoboy?Veja as outras formas do golpe do falso comprador, como o pagamento retido e a triangulação.
- Pagou alguma taxa por Pix ao golpista?Veja como pedir o MED ao banco nas primeiras horas e o que fazer se o banco negar.
- Os prints vão servir como prova?Veja como guardar as conversas e o comprovante para que tenham força na delegacia e na Justiça.
Se você perdeu o produto: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas. Não há resultado garantido.
-
Análise do caso
Leitura do comprovante de agendamento, das conversas, do anúncio e do boletim de ocorrência, para entender o que aconteceu e definir o caminho.
-
Identificação e cobrança
Quando o comprovante e as conversas permitem chegar a quem agendou, cobrança formal do valor, por escrito.
-
Medidas na Justiça
Quando cabível, pedido para que plataformas e bancos informem quem está por trás do perfil e da conta, e ação de cobrança ou de reparação contra os responsáveis.
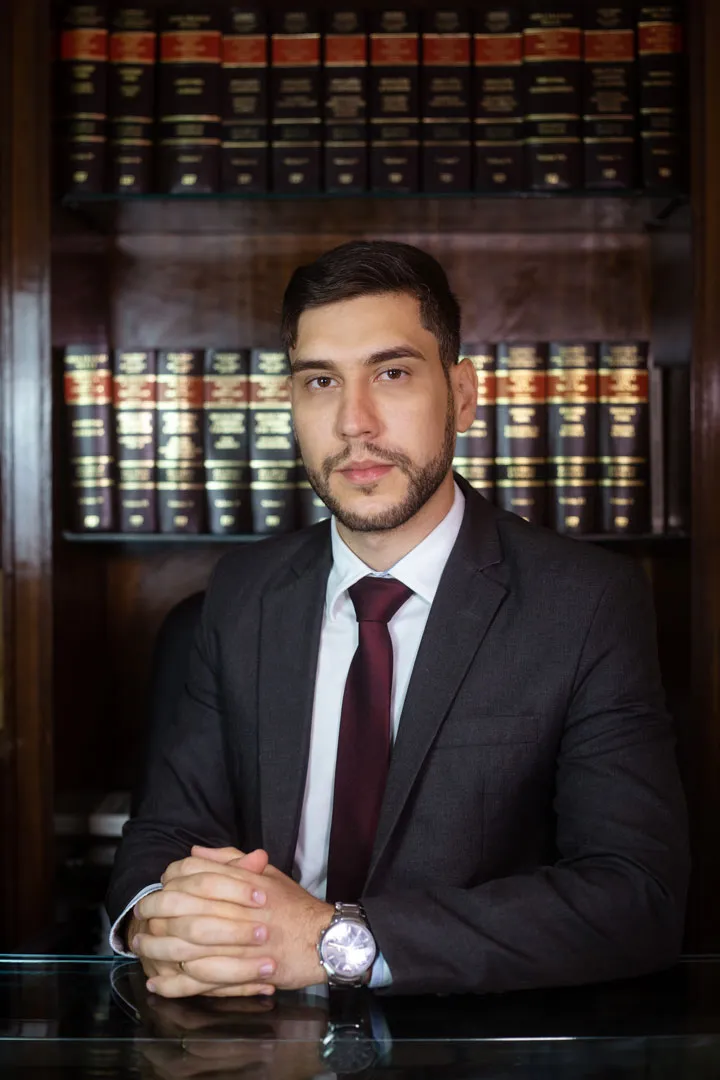
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. A atuação inclui a orientação de vítimas de golpes digitais, como as fraudes com Pix contra quem vende pela internet ou na loja.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes digitais, Pix e segurança na internet.
-
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
TV Globo
Investigação do golpe do falso corretor em Sobradinho II
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Golpe do Pix agendado é crime?
Pode ser. Enganar alguém com um comprovante de agendamento para levar o produto e depois cancelar o Pix pode configurar estelionato (Código Penal, art. 171, reclusão de 1 a 5 anos e multa). Quando a fraude é feita por rede social ou por mensagem, a lei prevê a forma mais grave, a fraude eletrônica, com reclusão de 4 a 8 anos e multa. O enquadramento de cada caso cabe à polícia, ao Ministério Público e à Justiça.
Comprovante de Pix agendado vale como pagamento?
Não. Ele mostra só que alguém marcou um pagamento para uma data. Até lá, quem agendou pode cancelar, e na data marcada o Pix depende de haver saldo. Só conta o dinheiro que aparece no seu extrato como crédito recebido.
Posso pedir o MED ao meu banco?
No golpe do Pix agendado cancelado, em regra, não. O MED serve para devolver o dinheiro de um Pix que foi feito, e aqui nenhum Pix chegou à sua conta. Se você pagou alguma taxa ou devolveu alguma diferença por Pix ao golpista, aí sim peça o MED ao seu banco o quanto antes, em até 80 dias.
Dá para saber quem fez o agendamento?
Às vezes. Pelas regras do Banco Central, o comprovante de agendamento traz o nome e o CPF, completo ou com parte escondida, de quem paga e de quem recebe. Se o comprovante for verdadeiro, esses dados, as conversas e o perfil ajudam a polícia a chegar ao golpista. Comprovante editado pode trazer dados falsos ou de outra pessoa.
Dá para recuperar o produto ou o dinheiro?
Pode dar, mas depende de cada caso. Com o boletim de ocorrência e as provas, a investigação pode chegar a quem levou o produto. Se o golpista for identificado, dá para cobrar o valor na Justiça. Não há resultado garantido.
Como evitar o golpe na minha loja?
Crie uma regra simples para toda a equipe: o produto só sai depois de ver o crédito no extrato da loja ou o aviso de Pix recebido do banco. Na venda presencial, gere a cobrança pelo aplicativo do banco ou pela maquininha da loja e espere a confirmação na sua tela.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Entregou o produto e o dinheiro nunca entrou?
Se você ficou sem o produto e sem o dinheiro, a equipe avalia, com as provas, se dá para chegar a quem agendou e quais medidas são possíveis no seu caso.
Tenha à mão o comprovante de agendamento, as conversas e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
Quer saber como o escritório atua nesse tipo de caso? Veja a página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Fez um Pix para a pessoa errada?
- Recebeu cobrança de taxa dos Correios ou de entrega por SMS?
- Clonaram seu cartão ou apareceu uma compra que você não fez?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 90 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto.