Cobrança indevida no cartão de crédito: como proceder? Veja o passo a passo
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
Se apareceu uma cobrança indevida no cartão de crédito, veja como proceder: os primeiros passos são seus e não dependem de advogado. Peça o cancelamento e o estorno à empresa que cobrou, conteste a cobrança no banco por escrito e anote o protocolo. Avisando o banco com pelo menos 10 dias de antecedência do vencimento, você pode pagar só a parte da fatura que reconhece. Se o estorno for negado, ainda dá para reclamar na Ouvidoria, no Banco Central, no consumidor.gov.br e no Procon.
A fatura vence logo? Conteste a cobrança no banco hoje, por escrito, com pelo menos 10 dias de antecedência do vencimento, e guarde o protocolo. Veja o passo a passo
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


O que é cobrança indevida no cartão
Cobrança indevida é um valor na fatura que você não deve: a loja, o serviço ou o próprio banco cobrou algo errado. Os casos mais comuns são estes.
- Cobrança duplicadaA mesma compra aparece duas vezes na fatura, com o mesmo valor e a mesma loja, ou a parcela vem cobrada em dobro no mesmo mês.
- Assinatura que você cancelouAplicativo, streaming, academia ou clube de vantagens: você cancelou a assinatura, guardou o comprovante, e a cobrança continua todo mês.
- Serviço que você não contratouSeguro do cartão, proteção de fatura, anuidade que foi combinada como isenta ou um serviço que aparece na fatura sem que você tenha pedido.
- Compra que você cancelou sem estornoVocê desistiu da compra, devolveu o produto ou o pedido nunca chegou, e o valor continua na fatura. O estorno é a devolução do valor ao cartão.
- Valor diferente do combinadoO valor cobrado é maior do que o da compra, ou o número de parcelas é diferente do que foi acertado com a loja.
E se a compra não foi você?
Se você não reconhece a loja e não fez a compra, o problema é outro: alguém usou o seu cartão ou os dados dele. Nesse caso, bloqueie o cartão antes de tudo e siga o guia sobre cartão clonado e compra não reconhecida. Se a cobrança a mais veio de um pagamento na rua ou na entrega, veja o guia do golpe da maquininha.
Cobrança indevida no cartão de crédito: como proceder, nesta ordem
Quanto antes você agir, menos parcelas passam e mais fácil fica mostrar o erro. Faça tudo por escrito: ligação some, texto fica.
-
Separe a cobrança e tire print da fatura
Anote o valor, a data e o nome que aparece na fatura. Tire print do aplicativo e guarde a fatura em PDF. Olhe também as faturas anteriores: cobrança indevida costuma se repetir.
-
Fale com a empresa que cobrou
Se você reconhece a loja ou o serviço, peça a ela o cancelamento e o estorno por escrito, pelo chat, e-mail ou área do cliente. Anote o protocolo e guarde o comprovante de cancelamento.
-
Conteste no banco que emitiu o cartão
Conteste a cobrança no aplicativo ou no chat do banco, por escrito. Explique o motivo: cobrança duplicada, assinatura cancelada, serviço que você não contratou ou compra cancelada. Junte os prints e o protocolo da loja.
-
Faça isso com pelo menos 10 dias de antecedência do vencimento
Avisando o banco com essa antecedência, o Código de Defesa do Consumidor permite que você pague só a parte que você reconhece na fatura. O valor em disputa não pode ser cobrado enquanto a contestação não for resolvida.
-
Guarde o protocolo e cobre a resposta
Anote o número de cada protocolo, a data, a hora e o nome do atendente. Se o banco não responder ou negar sem explicar, peça a resposta por escrito.
-
Leve à Ouvidoria do banco
Se o atendimento comum não resolveu, registre o caso na Ouvidoria, que é o canal do banco responsável pela mediação de conflitos. Informe os protocolos anteriores.
Um modelo simples de contestação
Escreva no chat ou no formulário do banco: “Contesto a cobrança abaixo, lançada no cartão final tal, porque (cobrança duplicada, assinatura cancelada em tal data, serviço que não contratei ou compra cancelada). Peço o cancelamento da cobrança e o estorno de qualquer valor já pago. Pagarei a parte não contestada da fatura.” Liste o valor, a data e o nome que aparece na fatura e junte os prints e o protocolo da empresa.
Se a cobrança é de uma assinatura, cancele também na própria empresa e guarde o comprovante. Quando a cobrança continua mesmo depois do cancelamento, o banco pode orientar o bloqueio do cartão virtual usado na assinatura ou a troca do cartão.
A cobrança veio de um golpe? O que fazer agora
Às vezes a cobrança indevida começa num site falso, num link recebido por mensagem ou numa falsa oferta de assinatura. Para esses casos, siga o roteiro da cartilha “Golpes: Caiu? Veja o que Fazer”, do CERT.br, publicada em maio de 2026. Se apareceram compras que você não fez, o guia do cartão clonado detalha a contestação. Se o link era de um falso resgate de pontos, veja o guia do golpe dos pontos do cartão.
-
Corte o contato com o golpista
Não negocie, não mande mais dados e não pague nada para “cancelar” a cobrança. Bloqueie o número ou o perfil.
-
Troque as senhas
Se digitou senha num site falso, troque a senha em todas as contas onde ela é usada, ative a verificação em duas etapas e encerre as sessões abertas em outros aparelhos.
-
Conteste as compras e olhe as faturas anteriores
Conteste no banco cada compra que não foi você. Confira também as faturas anteriores: o golpista pode ter feito compras pequenas antes.
-
Bloqueie o cartão
Peça o bloqueio ou o cancelamento do cartão físico e desative as compras on-line, se o banco oferecer. Se o problema foi no cartão virtual, peça o bloqueio ou a exclusão dele.
-
Guarde as provas
Links, prints, mensagens, nomes de perfis, telefones, comprovantes, protocolos, datas e nomes dos atendentes. Elas servem para o estorno, para o boletim e, se preciso, para a Justiça.
-
Registre o boletim de ocorrência
Na maioria dos estados dá para fazer pela internet. Inclua as provas e cada cobrança que você não reconhece.
-
Denuncie o anúncio ou o perfil
Se a cobrança veio de um anúncio ou perfil numa rede social, denuncie na própria plataforma para ajudar a tirar do ar.
-
Avise os seus contatos
Se alguém está usando o seu nome ou invadiu uma conta sua, avise amigos e família para não acreditarem em pedidos de dinheiro.
-
Instalou app a pedido de alguém?
Restaure o celular para as configurações de fábrica e recupere os dados de um backup confiável.
-
Acompanhe o seu CPF
Ative os avisos de compra, olhe as próximas faturas e consulte os seus registros no Registrato, o sistema do Banco Central.
Se mesmo assim não resolver, a cartilha do CERT.br orienta a avaliar registrar reclamação no Banco Central, procurar o Procon ou consultar um advogado, principalmente quando há valores a recuperar, cobranças a cancelar ou o CPF foi negativado.
O banco negou o estorno: onde reclamar
O estorno negado não é o fim. Primeiro, peça ao banco a resposta por escrito, com o motivo da negativa. Depois, siga estes caminhos, que podem ser usados juntos.
Ouvidoria do banco
É o canal do banco responsável pela mediação de conflitos. Leve os protocolos do atendimento comum e a resposta negativa. Segundo o Banco Central, em muitos casos a Ouvidoria pode trazer uma solução mais rápida.
Banco Central
Dá para registrar reclamação no Banco Central com a conta gov.br nível prata ou ouro. O Banco Central avisa que não resolve casos individuais. Depois do registro, a resposta da instituição pode levar até 10 dias úteis. Para compra no cartão que você não reconhece, o próprio Banco Central indica, se não houver solução, procurar o Procon do seu estado, a Justiça ou registrar reclamação no Banco Central.
Consumidor.gov.br e Procon
No consumidor.gov.br, você reclama direto com a empresa, se ela participa da plataforma. Ela tem até 10 dias para responder, e você tem até 20 dias para avaliar a resposta. O site não substitui o Procon, as Defensorias Públicas e os Juizados Especiais Cíveis, que continuam atendendo pelos canais de sempre.
Juizado Especial ou Justiça comum
Se nada resolveu, o caminho é a Justiça. Para casos de menor valor, existe o Juizado Especial Cível. Os prints, a fatura, os protocolos e as respostas do banco e da empresa são as provas do caso.
O que diz a lei sobre cobrança indevida no cartão
- Contestação na fatura, art. 54-GIncluído pela Lei 14.181/2021. O banco não pode cobrar o valor contestado enquanto a questão não for resolvida, se você avisou com pelo menos 10 dias de antecedência do vencimento. Pode pagar a parte não contestada. Em caso de uso fraudulento do cartão, o banco não pode dificultar a anulação, o bloqueio ou a devolução (inciso III).
- Devolução em dobro, art. 42Pelo parágrafo único, quem foi cobrado em quantia indevida tem direito a receber o dobro do que pagou em excesso, com correção monetária e juros legais, salvo engano justificável. Vale para o que você chegou a pagar, não para a cobrança que foi cancelada antes.
- Serviço que você não pediu, art. 39, IIIÉ prática abusiva fornecer serviço ao consumidor sem solicitação prévia. Pelo parágrafo único, o serviço prestado nessas condições não gera obrigação de pagamento.
- Responsabilidade e prova, arts. 14 e 6º, VIIIO fornecedor de serviços responde independentemente de culpa pelos danos de defeitos no serviço, e só se livra se provar, por exemplo, culpa exclusiva do consumidor ou de terceiro (art. 14, § 3º, II). O juiz pode inverter o ônus da prova a favor do consumidor quando a alegação for verossímil ou o consumidor for hipossuficiente, isto é, a parte mais fraca (art. 6º, VIII).
Sobre a devolução em dobro, o Superior Tribunal de Justiça analisa num recurso repetitivo, o Tema 929, em quais hipóteses ela se aplica. O mérito foi julgado pela Corte Especial em 15/09/2026, e o acórdão ainda não tinha sido publicado quando esta página foi escrita. Até lá, cada pedido de dobro é analisado conforme o caso, inclusive a exceção do engano justificável.
Cada caso depende das provas, do contrato do cartão e de como o banco e a empresa agiram; não há resultado garantido. Veja também a página sobre advogado para golpes e fraudes na internet.
Cobrança indevida no cartão de crédito dá dano moral?
Depende do caso. Não existe uma regra que diga que toda cobrança indevida gera indenização por dano moral, nem um valor fixo. O que pode ser pedido, além do cancelamento e da devolução, é analisado com as provas de cada situação: se o seu nome foi negativado, se a cobrança se repetiu mesmo depois das reclamações, se houve juros sobre o valor contestado e como o banco tratou o seu pedido.
Quando vale chamar um advogado
Os primeiros passos você faz sozinho. Estes são os sinais de que o problema saiu do atendimento comum e pede uma análise jurídica.
- O banco negou a contestaçãoA resposta foi “a compra é válida” ou “não identificamos erro”, sem explicar, mesmo com o comprovante de cancelamento ou a cobrança em duplicidade.
- A cobrança voltou na faturaO valor saiu e voltou no mês seguinte, ou o banco manteve a cobrança antes de terminar de analisar a contestação.
- Juros e encargos sobre o valor contestadoVocê pagou só a parte que reconhece e o banco cobrou juros, multa ou rotativo sobre o valor que estava em disputa.
- Seu nome foi negativadoA cobrança indevida virou dívida em atraso e o seu nome foi para um cadastro de inadimplentes, ou o limite do cartão foi cortado por causa dela.
- A cobrança se repete todo mêsAssinatura ou serviço que você nunca contratou, ou que já cancelou, continua sendo cobrado mês após mês e a empresa não devolve.
- O valor alto já foi pagoVocê pagou a fatura com a cobrança indevida e quer pedir a devolução. Aqui entra a discussão sobre a devolução simples ou em dobro.
Se você se reconheceu em algum desses sinais, conte o caso pelo WhatsApp. A equipe faz algumas perguntas rápidas e diz se faz sentido uma análise. Cada caso depende das provas.
Guias relacionados
- Apareceu uma compra que você não fez?Se foi fraude, com o cartão ou os dados copiados: bloquear, contestar e quando o banco deve devolver.
- Pagou na maquininha um valor maior do que o combinado?Como reconhecer o golpe da maquininha e contestar a compra no cartão.
- O banco tem de devolver o dinheiro do golpe?Quando o banco responde pelo prejuízo e como pedir a devolução.
Se o banco negar: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura das faturas, dos protocolos, das respostas do banco e da empresa e do contrato do cartão para entender a cobrança e o que já foi feito.
-
Pedido formal
Notificação ao banco e à empresa que cobrou, com fundamento jurídico, pedindo o cancelamento da cobrança e a devolução do que foi pago.
-
Ação na Justiça
Quando cabível, ação para cancelar a cobrança, pedir a devolução dos valores e a reparação dos danos, no Juizado Especial ou na Justiça comum.
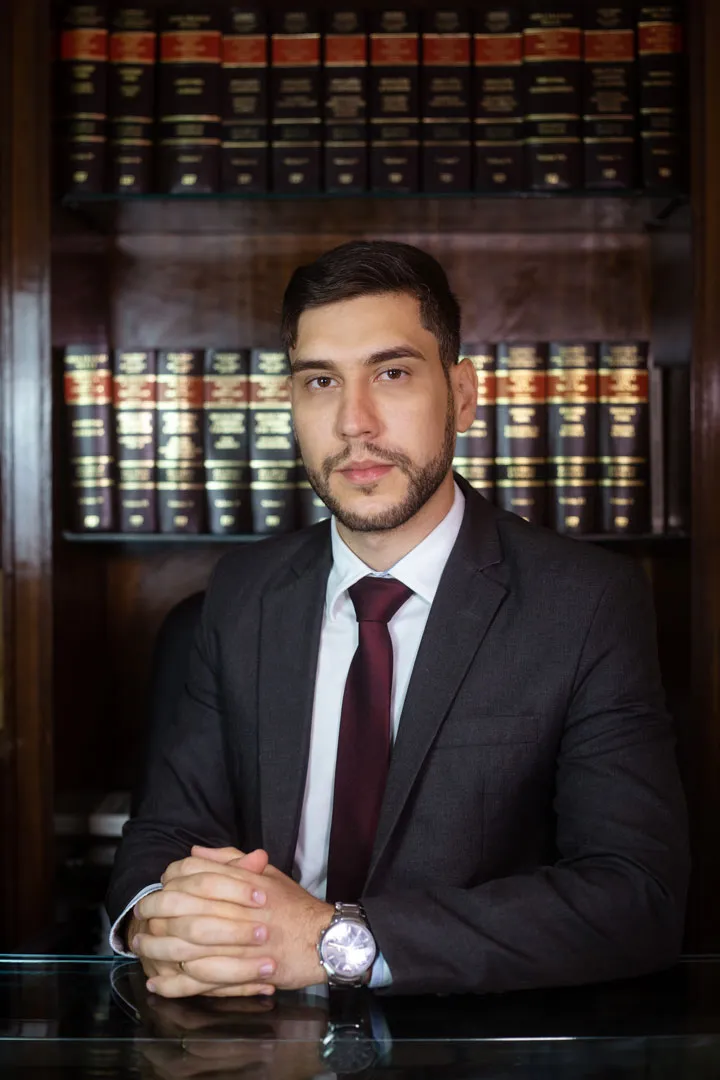
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital e graduado em Gestão de Tecnologia da Informação, o que ajuda a ler faturas, registros de assinatura e o caminho de uma cobrança no cartão.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes digitais, fraudes bancárias e Direito Digital.
-
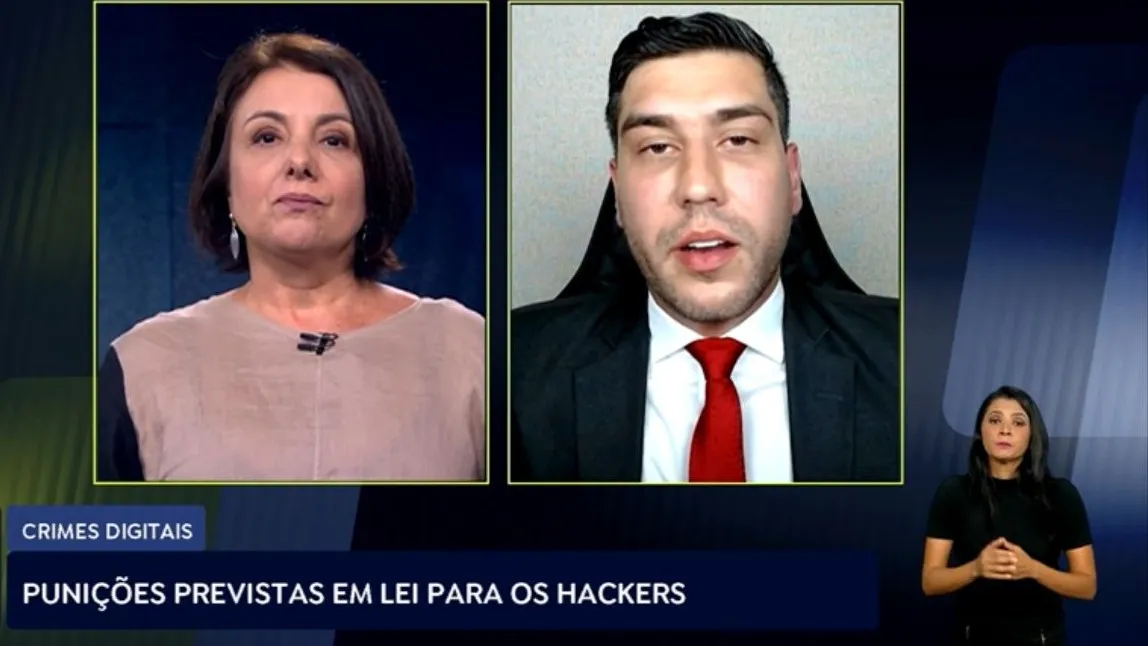
TV Brasil, Repórter Brasil
Crimes digitais: punições previstas em lei para hackers
-
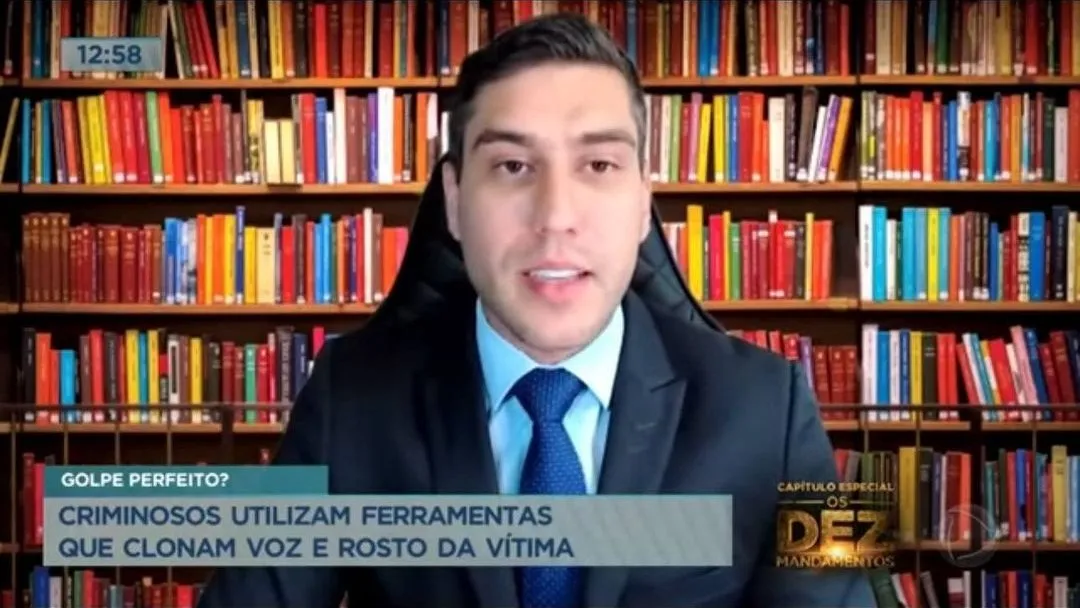
TV Record
Golpe perfeito? Criminosos utilizam ferramentas que clonam voz e rosto da vítima
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Cobrança indevida no cartão de crédito: como proceder?
Tire print da fatura, peça o cancelamento e o estorno à empresa que cobrou e conteste a cobrança no banco, por escrito, anotando o protocolo. Se avisar o banco com pelo menos 10 dias de antecedência do vencimento, você pode pagar só a parte da fatura que reconhece (CDC, art. 54-G, I). Sem solução, leve à Ouvidoria, ao Banco Central, ao consumidor.gov.br ou ao Procon.
Cobrança indevida no cartão de crédito dá dano moral?
Depende do caso. Não existe regra que diga que toda cobrança indevida gera indenização por dano moral, nem um valor fixo. Conta o que aconteceu depois: se o nome foi negativado, se a cobrança se repetiu, como o banco tratou a sua reclamação. Cada caso depende das provas, e não há resultado garantido.
Tenho direito à devolução em dobro?
O Código de Defesa do Consumidor (art. 42, parágrafo único) diz que quem foi cobrado em quantia indevida tem direito a receber o dobro do que pagou em excesso, com correção e juros, salvo engano justificável. Só vale para o que você chegou a pagar. O STJ julgou em 15/09/2026 um recurso repetitivo sobre quando cabe o dobro (Tema 929), e o acórdão ainda não tinha sido publicado quando esta página foi escrita.
Cobrança indevida no cartão Nubank ou de outro banco digital: o que fazer?
O caminho é o mesmo em qualquer banco: conteste a cobrança pelo chat do aplicativo, por escrito, explique o motivo (duplicada, assinatura cancelada, serviço não contratado) e guarde o protocolo. Se você não reconhece a compra e acha que foi fraude, bloqueie o cartão e veja o guia de cartão clonado. Se o banco não resolver, leve à Ouvidoria e, depois, ao Banco Central, ao consumidor.gov.br ou ao Procon.
O banco negou o estorno. E agora?
Peça a resposta por escrito, com o motivo. Leve o caso à Ouvidoria do banco e, se continuar, registre reclamação no Banco Central, no consumidor.gov.br ou no Procon. Se a cobrança voltou na fatura, se houve juros sobre o valor contestado ou se o seu nome foi negativado, vale consultar um advogado.
Preciso pagar a fatura inteira com a cobrança contestada?
Pelo art. 54-G, I, do Código de Defesa do Consumidor, se você avisou o banco da contestação com pelo menos 10 dias de antecedência do vencimento, pode descontar o valor em disputa e pagar a parte não contestada. Guarde o protocolo da contestação com a data.
Preciso de advogado?
Não para os primeiros passos: falar com a empresa, contestar no banco, pagar só a parte que reconhece e reclamar na Ouvidoria são coisas que você faz sozinho. O advogado entra quando o banco nega a contestação, a cobrança volta, há juros sobre o valor contestado ou o seu nome é negativado.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Código de Defesa do Consumidor (Planalto)
- Banco Central, Vítima não reconhece uma compra com seu cartão
- Banco Central, registrar reclamação contra o banco
- Superior Tribunal de Justiça, Tema Repetitivo 929 (devolução em dobro)
- Consumidor.gov.br, como funciona a reclamação
- CERT.br, Golpes: Caiu? Veja o que Fazer (maio de 2026)
O banco negou o estorno ou a cobrança voltou na fatura?
Se o banco negou a contestação, manteve a cobrança, cobrou juros sobre o valor em disputa ou o seu nome foi negativado, a equipe avalia os caminhos possíveis.
Tenha à mão as faturas, os protocolos, as respostas do banco e da empresa e o comprovante de cancelamento. No primeiro contato, não mande senhas, códigos nem o número completo do cartão.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
O escritório atende este tipo de caso de forma online, em todo o Brasil. Veja como funciona na página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Golpe dos pontos do cartão: passou os dados num link?
- Recebeu mensagem de um parente com número novo pedindo dinheiro?
- Invadiram seu e-mail ou sua conta Google?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 158 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto. Cada caso depende das provas, e não há resultado garantido.