Caiu no golpe do acesso remoto? Veja o que fazer agora
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
Se você instalou um aplicativo a pedido do banco e depois viu a conta esvaziada, caiu no golpe do acesso remoto. Quem ligou não era do banco, e o programa deu a ele o controle do seu celular. Os primeiros passos são seus e não dependem de advogado: cortar a internet, avisar o banco de outro aparelho, contestar o Pix e deixar o celular limpo. Depois, a jurisprudência do STJ ajuda a saber quando o banco tem de devolver o dinheiro.
Está acontecendo agora? Ligue o modo avião e encerre a ligação. De outro aparelho, ligue para o número do verso do cartão e peça o bloqueio da conta. Veja o roteiro completo
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


O roteiro de quem já caiu, na ordem do CERT.br
O CERT.br, centro de resposta a incidentes de segurança ligado ao NIC.br, publicou em maio de 2026 um roteiro para quem já caiu num golpe. Abaixo, ele está adaptado a quem instalou um programa a pedido de um falso atendente. Os dois primeiros itens são os mais urgentes.
-
Corte o contato com o golpista
Encerre a ligação e não responda mais às mensagens. Ligue o modo avião ou desligue o Wi-Fi e os dados móveis: sem internet, o programa perde a conexão e quem estava do outro lado deixa de ver a sua tela.
-
Avise o banco de outro aparelho
Use o celular de alguém da família ou um telefone fixo. Ligue para o número do verso do cartão ou do site oficial, conte que instalou um aplicativo a pedido de um falso atendente e peça o bloqueio da conta, dos cartões e do Pix. Anote o protocolo e a hora.
-
Troque as senhas e encerre as sessões
Num aparelho que o golpista não tocou, troque as senhas do banco, do e-mail, do WhatsApp e da conta gov.br. Ative a verificação em duas etapas e encerre as sessões abertas em outros aparelhos.
-
Conteste o Pix pelo MED
O MED, Mecanismo Especial de Devolução, é pedido no aplicativo ou nos canais oficiais do seu banco, para Pix de até 80 dias. Ele vale mesmo quando o Pix saiu do seu celular, com a sua senha. Quanto antes, maior a chance de ainda haver saldo.
-
Conteste o cartão e bloqueie
Confira a fatura atual e as anteriores. Conteste cada compra que você não fez e peça o bloqueio ou a troca do cartão, inclusive do cartão virtual.
-
Guarde as provas
Faça prints do registro de chamadas, das mensagens, do nome do aplicativo instalado e das notificações do banco. Anote os protocolos, os nomes dos atendentes, as datas e os horários de cada contato.
-
Registre o boletim de ocorrência
Na maioria dos casos, pode ser feito pela internet. Conte quem ligou, de qual número, o que pediu para instalar e cada operação que você não fez. Junte as provas.
-
Restaure o celular de fábrica
Depois dos prints, restaure o aparelho para as configurações originais de fábrica e recupere os dados de um backup confiável. Só desinstalar o aplicativo pode não bastar. Veja os cuidados na seção abaixo.
-
Se não resolver: Banco Central, Procon e advogado
Se o banco negar ou não responder, você pode registrar reclamação no Banco Central, procurar o Procon ou a Justiça. O próprio CERT.br orienta consultar um advogado quando há valores a recuperar, empréstimo ou dívida feita pelo golpista ou CPF negativado.
-
Acompanhe o seu CPF no Registrato
O Registrato, do Banco Central, mostra empréstimos, contas e chaves Pix no seu nome. Consulte nas semanas seguintes: o golpista pode ter contratado algo que ainda não apareceu no extrato.
Se saiu algum Pix, o passo a passo do pedido de devolução está no guia sobre o que fazer depois de um golpe do Pix. Para os prints valerem como prova, mostre a tela inteira, com a data, a hora e o número de quem ligou.
Como deixar o celular limpo depois do golpe
O CERT.br explica que o aplicativo indicado por alguém que se dizia do banco pode ser um programa malicioso, capaz de capturar dados, dar acesso remoto ao aparelho e interferir nos aplicativos de banco. Por isso a orientação é restaurar o celular para as configurações originais de fábrica e recuperar os dados de um backup confiável, e não só apagar o aplicativo.
- Antes de restaurarFaça os prints das provas e guarde o extrato pelo internet banking, em outro aparelho. Anote o nome exato do aplicativo que pediram para instalar.
- Restaurar de fábricaNa configuração do celular, use a opção de restaurar as configurações originais de fábrica. Ela apaga os aplicativos instalados, inclusive o do golpe. Se não souber fazer, leve a uma assistência técnica de confiança.
- Voltar os seus dadosRecupere fotos e contatos de um backup confiável. Na dúvida sobre quando o backup foi feito, prefira um de antes do golpe. Não reinstale nada que alguém tenha mandado por link.
- Banco só depoisVolte a usar o aplicativo do banco depois da restauração, baixando da loja oficial do celular, e já com a senha nova.
Como o golpe do acesso remoto acontece
O golpista não invade o sistema do banco. Ele se passa por falso atendente e convence você a abrir a porta do celular. O STJ chama a mesma conduta de golpe da “mão fantasma” ou do “acesso remoto”. Se a tela ainda está mexendo sozinha, siga primeiro o guia do golpe da mão fantasma, que mostra os sinais e como cortar o acesso na hora. Se foi você quem fez as transferências para uma “conta segura”, o caminho é o do guia da falsa central. Se tudo começou com um clique num SMS ou num PDF, sem ligação, veja o guia do golpe do link falso.
- A ligaçãoAlguém diz que é do banco e fala de uma compra suspeita, de uma invasão ou de uma atualização obrigatória. Às vezes já sabe o seu nome e o seu CPF.
- O pedido para instalarPara “proteger a conta”, pede que você baixe um aplicativo, abra um link ou aceite que vejam a sua tela. O Banco Central orienta não fazer nenhum procedimento nesses casos.
- O controle do celularO programa deixa o golpista ver o que você digita e mexer no aparelho a distância. Segundo o CERT.br, ele pode até alterar valores e chaves Pix sem você perceber.
- A conta esvaziadaEm pouco tempo saem vários Pix, pagamentos e, muitas vezes, um empréstimo contratado em seu nome para aumentar o que dá para levar.
Golpe do acesso remoto: o que diz a jurisprudência do STJ
Jurisprudência é o conjunto de decisões dos tribunais sobre um tema. Muita gente pesquisa a jurisprudência do golpe do acesso remoto porque o banco responde à reclamação dizendo que a culpa foi do cliente, que instalou o aplicativo. As decisões do Superior Tribunal de Justiça (STJ) mostram em que casos esse argumento não vale.
As notícias do STJ lembram o ponto de partida, a Súmula 479 e o Tema 466: os bancos respondem, mesmo sem culpa, pelas fraudes de terceiros contra os clientes quando elas são um fortuito interno. Fortuito interno é um problema que o banco tem de prever e evitar porque faz parte do serviço que ele presta.
- REsp 2.220.333: instalar o aplicativo não é culpa suaA cliente instalou um aplicativo a pedido de um falso funcionário. O tribunal do Distrito Federal dividiu o prejuízo pela metade (culpa concorrente). O STJ afastou essa divisão e mandou o banco ressarcir integralmente: culpa da vítima só conta se ela assumiu o risco de forma consciente.
- REsp 2.052.228: empréstimo do golpista não pode ser cobradoO STJ disse que o banco tem o dever de identificar e impedir movimentações que destoam do perfil do cliente. Declarou inexigível, ou seja, sem poder ser cobrado, o empréstimo feito pelo golpista e mandou devolver o saldo desviado.
- REsp 2.222.059: o que o banco deveria ter notadoNum caso com 14 transações num único dia, o STJ listou o que bancos e instituições de pagamento devem olhar: operações fora do perfil ou do padrão de consumo, o horário e o local, o intervalo entre elas, a sequência, o meio usado e o empréstimo atípico contratado antes de pagamentos suspeitos.
- REsp 2.269.747: aprovar operação suspeita é defeitoEm setembro de 2026, a Terceira Turma reforçou que validar operações suspeitas, atípicas e diferentes do perfil do correntista mostra defeito na prestação do serviço bancário.
Mas a responsabilidade não é automática. No REsp 2.209.868, julgado pelo STJ num golpe da falsa central, a cliente perdeu: os Pix eram compatíveis com o histórico da conta e a maior transferência foi feita por ela mesma, na agência. O tribunal entendeu que não houve fortuito interno e afastou a Súmula 479.
Na prática, o que decide é a comparação entre o golpe e o seu costume. Muitas operações em sequência, em pouco tempo, em valores altos ou com um empréstimo contratado logo antes dos Pix pesam a favor de quem caiu. Por isso os extratos dos meses anteriores são a prova mais importante. A regra geral para todos os golpes está no guia sobre quando o banco tem que devolver o dinheiro.
Quando vale chamar um advogado
Os primeiros passos não esperam ninguém: o bloqueio no banco e o MED são mais rápidos quando você mesmo pede. A ajuda jurídica entra depois, quando o banco não resolve. Cada caso depende das provas. Não há resultado garantido.
- o banco negou o MED ou a devolução dizendo que a culpa foi sua, porque você instalou o aplicativo;
- o golpista contratou um empréstimo ou aumentou o limite, e o banco mantém a cobrança das parcelas;
- apareceu no Registrato uma dívida que você não fez, ou o seu CPF foi negativado;
- saíram várias operações em sequência, fora do seu costume, e o banco não bloqueou nenhuma;
- o valor é alto para você, como o salário do mês, a reserva da família ou a aposentadoria;
- a vítima é uma pessoa idosa;
- o banco não respondeu e nem a reclamação no Banco Central resolveu.
Antes de falar com o escritório, separe os extratos de antes e de depois do golpe, os prints, os protocolos, a resposta do banco e o boletim de ocorrência.
O que diz a lei
- Código Penal, art. 171, caput e § 2º-AEstelionato é obter vantagem ilícita enganando alguém, com pena de 1 a 5 anos e multa. Pelo § 2º-A, a pena é de 4 a 8 anos e multa quando a fraude usa informações da vítima enganada por contatos telefônicos, redes sociais, e-mail fraudulento ou meio parecido (redação da Lei 15.397/2026).
- Código Penal, art. 171, § 4ºA pena aumenta de 1/3 ao dobro quando o crime é contra idoso ou vulnerável, considerada a relevância do resultado gravoso (redação da Lei 14.155/2021).
- Código de Defesa do Consumidor, art. 14O banco responde independentemente de culpa pelos danos de defeito no serviço. O serviço é defeituoso quando não oferece a segurança que o cliente pode esperar (§ 1º). O banco só se livra se provar que o defeito não existe ou que houve culpa exclusiva do consumidor ou de terceiro (§ 3º).
A lei penal pune quem aplica o golpe. Quem instalou o aplicativo enganado é vítima. O boletim de ocorrência com as provas ajuda a polícia a chegar às contas que receberam o dinheiro.
Guias relacionados
- A tela está mexendo sozinha agora?O guia da mão fantasma mostra os sinais de que alguém controla o seu celular e como cortar o acesso na hora.
- O banco tem que devolver o dinheiro do golpe?A regra geral para todos os golpes, quando o banco costuma se livrar e onde reclamar.
- Caiu num golpe do Pix?O passo a passo do MED, o pedido de devolução do Pix, com o prazo de 80 dias.
Se o banco negou: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e cada caso depende das provas. Não há resultado garantido.
-
Análise do caso
Leitura dos extratos de antes e de depois do golpe, dos protocolos, do boletim de ocorrência e da resposta do banco, para ver se as operações fugiam do seu perfil.
-
Pedido formal ao banco
Notificação com fundamento jurídico pedindo a devolução e o cancelamento do que o golpista contratou, quando o banco negou ou não respondeu.
-
Ação na Justiça
Quando cabível, ação para pedir a devolução dos valores, a declaração de que o empréstimo do golpista não pode ser cobrado e a reparação dos danos.
Advogado responsável
Lucas Karam é advogado (OAB/BA 56.878) e atua em Direito Digital: golpes e crimes pela internet, fraudes bancárias pelo celular, remoção de conteúdo e proteção de dados pessoais. É pós-graduado em Direito Digital e Compliance e tem as certificações CIPM e CDPO/BR, da IAPP, e DPO, da EXIN.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre golpes digitais, segurança do celular e fraudes bancárias.
-
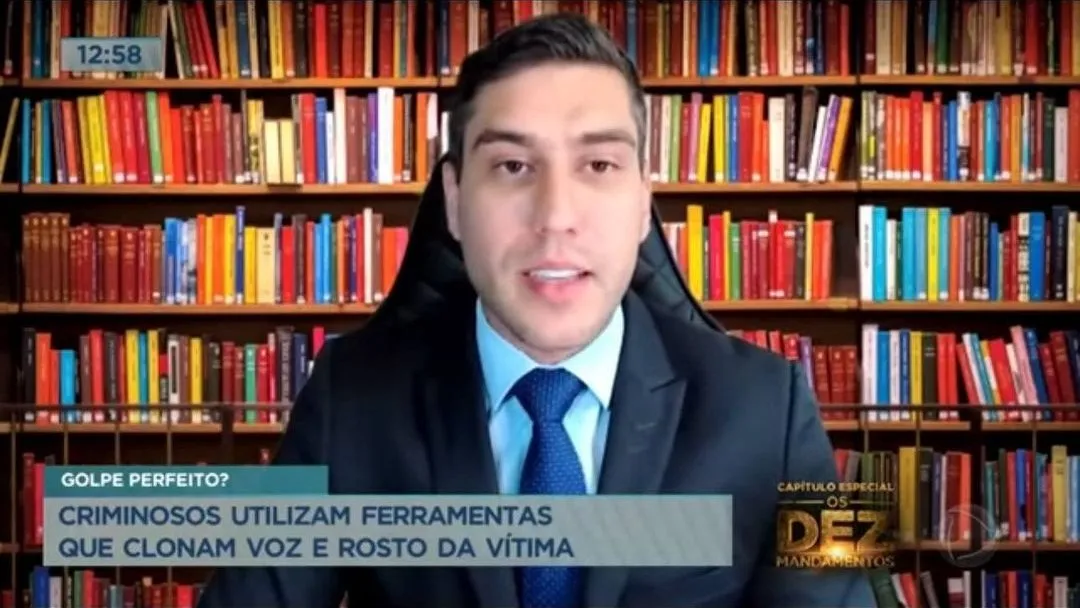
TV Record
Golpe perfeito? Criminosos utilizam ferramentas que clonam voz e rosto da vítima
-
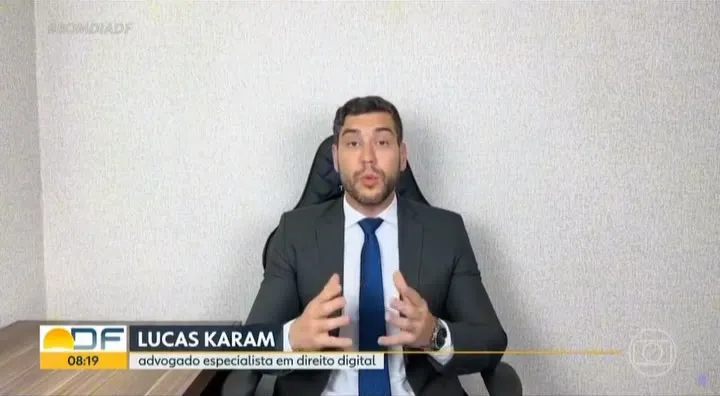
TV Globo, Bom Dia DF
Alvo dos criminosos: roubos e furtos de celular no DF
-
TV Globo, Bom Dia DF
Sites falsos criados com inteligência artificial
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
O que é o golpe do acesso remoto?
É o golpe em que um falso atendente, quase sempre dizendo ser do banco, convence você a instalar um aplicativo no celular. O programa dá a ele o controle do aparelho a distância, e ele usa o aplicativo do banco como se fosse você. Também é chamado de golpe da mão fantasma.
Instalei aplicativo a pedido do banco. O que faço agora?
Ligue o modo avião, encerre a ligação e, de outro aparelho, ligue para o número do verso do cartão pedindo o bloqueio. Depois troque as senhas num aparelho limpo, conteste os Pix pelo MED, guarde as provas, registre o boletim de ocorrência e restaure o celular de fábrica. Faça isso mesmo que ainda não tenha visto nada estranho no extrato.
Restaurar o celular de fábrica apaga as provas?
Apaga o que está só no aparelho. Por isso, antes de restaurar, faça prints do registro de chamadas, das mensagens, do nome do aplicativo e das notificações do banco, e guarde tudo em outro lugar. O extrato e os protocolos continuam disponíveis no banco.
O que diz a jurisprudência sobre o golpe do acesso remoto?
No REsp 2.220.333, o STJ julgou um caso de acesso remoto e mandou o banco ressarcir tudo, sem dividir a culpa com a cliente. Em outras decisões, disse que o banco deve barrar operações fora do perfil do cliente. Mas também decidiu que a responsabilidade não é automática: depende de mostrar a falha do banco.
O banco pode dizer que a culpa foi minha por ter instalado o aplicativo?
Pode alegar, e muitas negativas dizem isso. No REsp 2.220.333, porém, o STJ entendeu que quem instala um aplicativo enganado por um falso funcionário não assume o risco de forma consciente, e afastou a culpa concorrente. Cada caso depende das provas, principalmente dos extratos de antes do golpe.
O MED vale se o golpista fez o Pix pelo meu celular?
Sim. Pelo Guia do MED do Banco Central, o pedido de devolução por fraude vale mesmo quando a transação foi autorizada com senha ou biometria, e inclui o Pix feito pelo golpista com a senha obtida no golpe. O prazo é de até 80 dias da transação.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- CERT.br, fascículo Golpes: Caiu? Veja o que Fazer (maio de 2026)
- STJ, golpe da mão fantasma ou do acesso remoto: falha de segurança afasta culpa concorrente (REsp 2.220.333)
- STJ, Golpes virtuais, danos reais: o STJ diante das fraudes envolvendo instituições financeiras (11/10/2026)
- STJ, banco deve impedir operações que destoam do perfil do cliente (REsp 2.052.228)
- STJ, responsabilidade na falsa central não é automática (REsp 2.209.868)
- Banco Central, cuidado com ligações de falsas centrais de atendimento
- Banco Central, dicas gerais de como proceder após sofrer um golpe
- Banco Central, o que é Registrato
- Guia do MED, Banco Central do Brasil
- Código Penal, art. 171 (Planalto)
- Código de Defesa do Consumidor, art. 14 (Planalto)
O banco disse que a culpa foi sua por instalar o aplicativo?
Se o banco negou a devolução, não respondeu ou cobra um empréstimo que você não fez, a equipe analisa os extratos e os protocolos para ver se as operações fugiam do seu perfil e se houve falha do serviço.
Tenha à mão os extratos, os prints, os protocolos e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco, e não instale nenhum aplicativo a pedido de ninguém.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
O escritório atende este tipo de caso de forma online, em todo o Brasil. Veja como funciona na página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Caiu no golpe do link falso?
- Um falso suporte pediu acesso ao seu celular ou aos seus dados?
- Caiu num golpe em nome do INSS ou de outro órgão público?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 158 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto. Cada caso depende das provas, e não há resultado garantido.