Caiu no golpe do consignado? Veja o que fazer
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
Caiu no golpe do consignado do INSS, do consignado CLT ou da falsa portabilidade? Os primeiros passos são seus e não dependem de advogado: corte o contato com o golpista, bloqueie novos empréstimos e conteste o contrato no banco por escrito. Abaixo, veja como achar o contrato, pedir o cancelamento e a devolução dos descontos e quando procurar ajuda jurídica.
Caiu na sua conta o dinheiro de um empréstimo que você não pediu? Não devolva por Pix nem boleto para quem ligar ou mandar mensagem. Fale com o banco pelo canal oficial. Veja o que fazer
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Os formatos mais comuns do golpe do consignado
O consignado é o empréstimo com as parcelas descontadas direto do benefício do INSS ou do salário. Como o desconto é automático, o golpista ganha tempo: a vítima muitas vezes só percebe quando o valor que cai no mês vem menor. Estes são os formatos que mais aparecem.
- Consignado feito sem você pedirAparecem parcelas no benefício ou no salário de um empréstimo que você nunca fez. O golpista usou seus dados, a foto do documento ou uma selfie pedida com outra desculpa, como "atualizar o cadastro".
- O dinheiro que "caiu por engano"O valor do empréstimo cai na sua conta. Logo depois, alguém liga dizendo que foi erro e pede a devolução por Pix ou boleto. O dinheiro vai para o golpista, e o contrato fica no seu nome.
- Falsa portabilidade ou redução de parcelaAlguém promete baixar a parcela levando o seu consignado para outro banco. No lugar disso, faz um empréstimo novo e pede que você transfira o "troco" ou o valor para "quitar o antigo".
- Consignado CLT no seu salárioQuem tem carteira assinada pode ter consignado pelo Crédito do Trabalhador, na Carteira de Trabalho Digital ou no aplicativo do banco. O golpista pede a senha do gov.br, um código ou uma selfie "para liberar a proposta" e contrata no seu lugar.
- Cartão consignado que você não pediuAparece o desconto de um cartão consignado que usa parte da margem do benefício. Às vezes vem junto um saque que você não fez.
Como descobrir se há consignado no seu nome
- Aposentado ou pensionista do INSSEntre no Meu INSS, pelo site ou pelo aplicativo, e digite “Extrato de empréstimo”. O extrato de empréstimo consignado mostra cada empréstimo que gera desconto, o banco, o valor da parcela, o prazo e a margem livre. Segundo o gov.br, dá para obter o contrato dos consignados feitos em bancos parceiros a partir de 10/2021.
- Carteira assinada (consignado CLT)O Ministério do Trabalho informa que as parcelas do Crédito do Trabalhador podem ser acompanhadas mês a mês na Carteira de Trabalho Digital. Confira também o seu contracheque: pela Lei 10.820/2003 (art. 3º, § 3º), a empresa deve informar no demonstrativo de rendimentos, de forma separada, o valor do desconto.
- Qualquer pessoaNo Registrato do Banco Central, o relatório de Empréstimos e Financiamentos (SCR) mostra as dívidas no seu CPF em bancos e financeiras. O acesso é pela conta gov.br nível prata ou ouro, com a verificação em duas etapas ativada.
Achou um contrato que não reconhece? Anote o nome do banco, o número do contrato, a data e o valor. São esses dados que você vai usar na contestação.
O que fazer agora, passo a passo
A ordem abaixo segue o roteiro da cartilha nacional do CERT.br para quem já caiu num golpe, adaptado ao consignado.
-
Corte o contato com o golpista
Não responda, não mande documentos, fotos nem códigos e não aceite "ajuda" de quem diz que resolve por você. Bloqueie o número.
-
Não devolva o dinheiro para quem ligar
Caiu na conta o valor de um empréstimo que você não pediu? Não faça Pix nem pague boleto para quem entrou em contato. Procure o banco do empréstimo pelo site ou aplicativo oficial e pergunte, por escrito, como cancelar.
-
Troque as senhas e encerre os acessos
Troque a senha do gov.br e a do banco, encerre as sessões em outros aparelhos e ative a verificação em duas etapas. Assim o golpista não volta a usar a sua conta.
-
Bloqueie novos empréstimos
Aposentado ou pensionista: no Meu INSS, procure "Bloquear / Desbloquear" e bloqueie o benefício para empréstimo. Carteira assinada: peça ao seu empregador e ao banco, por escrito, o bloqueio de novos descontos, que a Lei 10.820/2003 permite a qualquer tempo.
-
Conteste no banco, por escrito
Pelo SAC e depois pela ouvidoria, diga que não contratou. Peça o cancelamento, o fim dos descontos, a devolução do que já saiu e a cópia do contrato com a prova de biometria ou assinatura. Anote cada protocolo.
-
Peça a exclusão do consignado do INSS
Segundo o gov.br, o pedido de exclusão de consignado que você não contratou é feito no Portal do Consumidor (consumidor.gov.br), com documento de identidade e CPF.
-
Pagou ou devolveu por Pix? Peça o MED
Mandou dinheiro ao golpista por Pix? Avise o seu banco na hora e peça o MED, o Mecanismo Especial de Devolução. Passou os dados do cartão? Bloqueie e conteste as compras.
-
Guarde as provas
Faça prints das conversas, do número e do link. Guarde o extrato de empréstimo do Meu INSS ou o contracheque, os extratos da conta, os comprovantes do Pix e os protocolos.
-
Registre o boletim de ocorrência
A maioria dos estados aceita o boletim pela internet, na delegacia virtual. Conte o que houve, com datas, valores, o banco e o número do contrato.
-
Denuncie e proteja o celular
Denuncie o perfil ou o anúncio na rede social ou no WhatsApp. Instalou algum aplicativo a pedido do golpista? Desinstale e, na dúvida, restaure o celular de fábrica depois de salvar as provas.
-
Não resolveu? Banco Central, Procon e advogado
Reclame contra o banco no Banco Central e no Procon. Se o banco negar ou não responder, procure orientação jurídica, como recomenda a cartilha do CERT.br.
-
Acompanhe o seu CPF
De tempos em tempos, emita o relatório de Empréstimos e Financiamentos no Registrato do Banco Central. Ative também o BC Protege+, que impede abrirem conta no seu nome enquanto a proteção estiver ligada.
Mandou dinheiro por Pix? Veja o passo a passo do MED no guia sobre o que fazer depois de um golpe do Pix. Pelo Guia do MED, do Banco Central, o pedido vale para Pix feito há até 80 dias, e o dinheiro pode ser rastreado também nas contas para onde foi passado. O bloqueio só alcança o saldo que ainda estiver lá. Quanto antes, melhor.
Sobre a reclamação no Banco Central: o próprio Banco Central avisa que não resolve casos individuais. Quem responde é o banco, em até 10 dias úteis. Antes, vale tentar a ouvidoria do banco.
Como funciona a portabilidade verdadeira
Portabilidade é levar o seu consignado de um banco para outro, normalmente para pagar juros menores. O golpe da portabilidade do consignado se aproveita de quem quer economizar: o golpista promete uma parcela menor e, no lugar disso, faz um contrato novo. Conhecer o caminho certo ajuda a perceber a fraude.
No benefício do INSS
Segundo a página do INSS sobre consignação, é o beneficiário quem pede a portabilidade à instituição financeira de destino e autoriza o procedimento pelo Meu INSS, por biometria ou, sem cadastro biométrico, por validação de dados bancários. Também é preciso assinar o Termo de Autorização de Portabilidade. Depois do pedido, o banco de origem tem até 20 dias para confirmar; se não confirmar, a portabilidade é cancelada e o contrato fica onde estava. O INSS alerta que a portabilidade não deve ser confundida com a contratação de um novo empréstimo.
No consignado CLT
A Lei 10.820/2003 autoriza, no art. 2º-F, a portabilidade dos consignados de quem tem carteira assinada, e a nova operação deve ter taxa de juros inferior à da operação original. Se a “portabilidade” oferecida aumentou a parcela, o prazo ou os juros, algo está errado.
Sinais de falsa portabilidade
Desconfie quando alguém liga ou chama no WhatsApp oferecendo a troca, pede a senha do gov.br, um código recebido por SMS ou uma selfie, diz que resolve tudo pelo telefone ou pede que você transfira um valor para “quitar o contrato antigo”. O INSS informa que não pede senha, código ou pagamento para liberar consignado, e a Lei 8.213/1991 proíbe a contratação por central telefônica.
O que diz a lei sobre o consignado
- Benefício bloqueado por padrãoLei 8.213/1991, art. 115, § 9º: todo benefício do INSS fica bloqueado para consignado e só é desbloqueado com autorização prévia, pessoal e específica do beneficiário, por biometria (rosto ou digital) e assinatura eletrônica qualificada ou autenticação de múltiplos fatores.
- Aviso e direito de contestarLei 8.213/1991, art. 115, § 10: antes de os descontos começarem, o beneficiário deve ser informado sobre a contratação, podendo contestá-la pelos canais de atendimento do INSS. Pelo § 12, depois de cada contratação o benefício volta a ser bloqueado.
- Nada por telefone ou procuraçãoLei 8.213/1991, art. 115, § 13: é proibido contratar consignado ou desbloquear o benefício por procuração ou por central telefônica.
- Consignado CLT: bloqueio e biometriaLei 10.820/2003, art. 1º, § 3º: o empregado pode pedir, a qualquer tempo, o bloqueio de novos descontos. Pelo art. 2º-I, o contrato feito pelas plataformas digitais previstas na lei exige verificação biométrica e assinatura eletrônica qualificada ou avançada. A avançada pede autenticação biométrica com prova de vida no momento da assinatura.
- Devolução no benefício do INSSLei 15.327/2026, arts. 2º e 3º: o desconto indevido de consignado no benefício do INSS deve ser devolvido por inteiro. O banco restitui o valor integral atualizado em até 30 dias da notificação da irregularidade ou da decisão administrativa definitiva.
- Responsabilidade do bancoCódigo de Defesa do Consumidor, art. 14: o banco, como fornecedor de serviços, responde mesmo sem culpa pelos danos de um serviço defeituoso, que é o que não dá a segurança esperada. Pelo art. 42, parágrafo único, quem pagou uma cobrança indevida tem direito à devolução em dobro do que pagou a mais, salvo engano justificável.
- Estelionato e fraude eletrônicaCódigo Penal, art. 171: pena de 1 a 5 anos. Pelo § 2º-A, se a fraude usa informações fornecidas pela vítima enganada por telefone, rede social ou meio parecido, a pena é de 4 a 8 anos, na redação da Lei 15.397/2026. Pelo § 4º, a pena aumenta de 1/3 ao dobro contra idoso ou vulnerável.
Essas regras são um ponto de partida. Cada caso depende das provas e de como o contrato foi feito. Veja também a página sobre advogado para golpes e fraudes na internet.
Quando vale chamar um advogado
Muita gente resolve com o banco e o Portal do Consumidor. Vale procurar orientação jurídica quando aparece algum destes sinais:
- O banco negou o cancelamentoVocê contestou por escrito, foi à ouvidoria e o banco diz que o contrato é válido, ou não respondeu.
- Os descontos continuamMesmo depois da reclamação no Portal do Consumidor, as parcelas seguem saindo do benefício ou do salário.
- Biometria ou assinatura que não são suasO banco apresenta como prova uma biometria, uma selfie ou uma assinatura, e você sabe que não autorizou aquele contrato.
- Você devolveu o dinheiro ao golpistaFez Pix ou pagou boleto para "devolver" o empréstimo e agora o banco cobra as parcelas de um dinheiro que você não tem.
- A portabilidade virou um empréstimo novoA parcela ou o prazo aumentaram, apareceu um contrato a mais ou o "troco" foi parar na conta de outra pessoa.
- Nome negativado ou vários contratosHá mais de um consignado, um cartão consignado que você não pediu ou o seu nome foi negativado por causa da fraude.
- Desconto no salário que ninguém explicaO contracheque mostra um consignado CLT que você não fez, e a empresa e o banco empurram o problema um para o outro.
- Vítima idosa ou com dificuldade de leituraQuem caiu é idoso, tem pouca leitura ou depende de alguém para usar o celular, e o golpe se aproveitou disso.
Guias relacionados
- A mensagem veio em nome do INSS?Veja como reconhecer o falso INSS, a falsa prova de vida e os descontos de associação no benefício.
- Pagou taxa para liberar um empréstimo?Veja o que fazer quando o crédito prometido não veio e cobraram seguro, taxa ou depósito antecipado.
- Abriram conta ou fizeram outro empréstimo no seu CPF?Veja como conferir tudo o que existe no seu nome no Banco Central e contestar no banco.
Se o banco não cancelar: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura do extrato de empréstimo, do contracheque, do contrato, das conversas e das respostas do banco para entender como a fraude aconteceu.
-
Pedido formal ao banco
Notificação com as provas e o fundamento jurídico, pedindo o cancelamento do contrato, o fim dos descontos e a devolução dos valores.
-
Ação na Justiça
Quando cabível, ação para cancelar o contrato, suspender os descontos e pedir a devolução e a reparação dos danos.
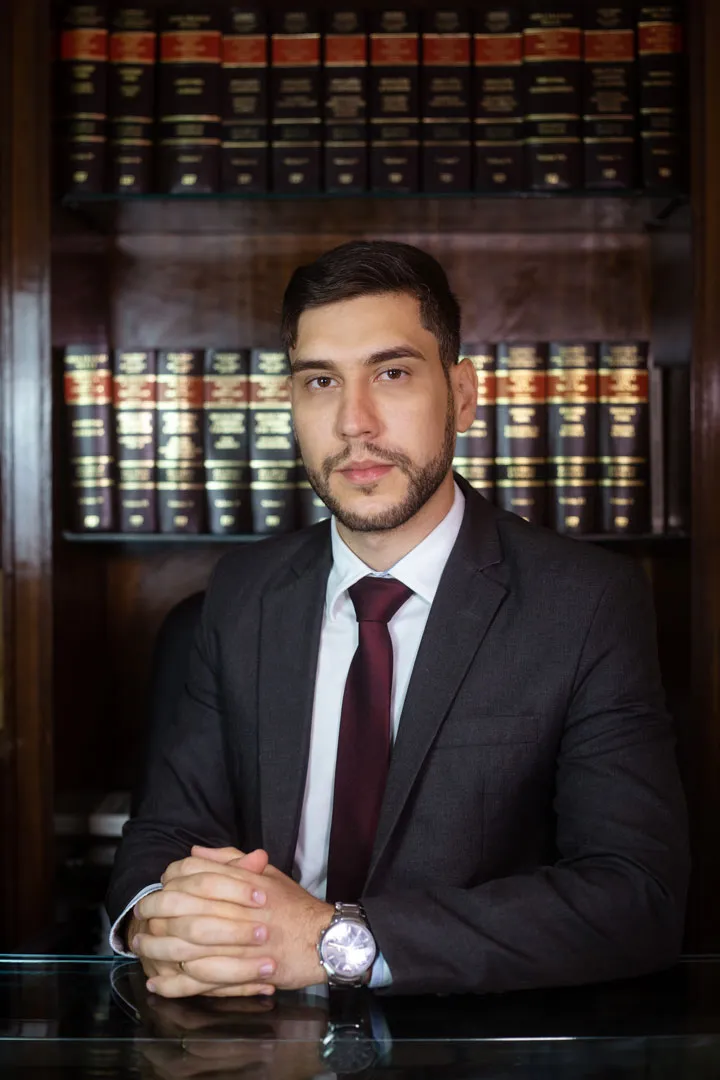
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. A atuação inclui a orientação de vítimas de golpes digitais, como o consignado feito sem autorização no benefício do INSS ou no salário e a falsa portabilidade.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre crimes digitais, golpes no Pix e sites falsos.
-
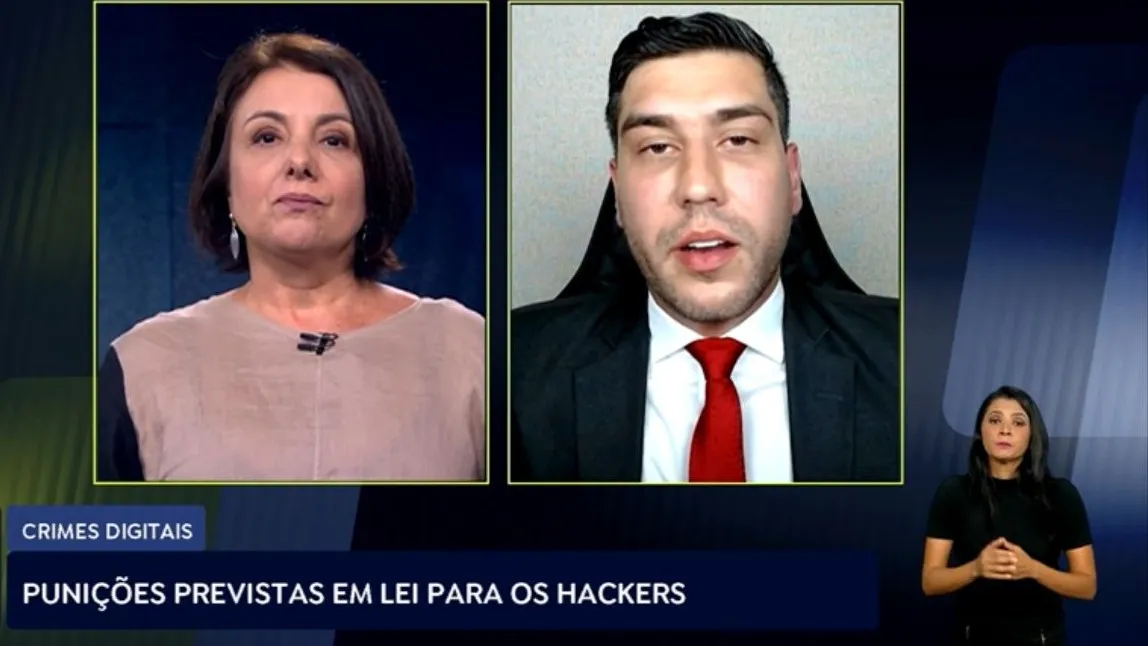
TV Brasil, Repórter Brasil
Crimes digitais: punições previstas em lei para hackers
-
Rádio Antena 1 Salvador, Bahia Notícias no Ar
Golpes no Pix no Carnaval
-
TV Globo
Investigação do golpe do falso corretor em Sobradinho II
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Caí no golpe do consignado. O que fazer primeiro?
Corte o contato, não devolva dinheiro para quem ligar e bloqueie novos empréstimos: no Meu INSS, se você é aposentado ou pensionista, ou com o empregador e o banco, se tem carteira assinada. Depois conteste no banco por escrito, guarde as provas e registre o boletim de ocorrência.
Como cancelar um consignado do INSS que eu não fiz?
Emita o extrato de empréstimo no Meu INSS para ver o banco e o contrato. Segundo o gov.br, o pedido de exclusão e a reclamação são feitos no Portal do Consumidor (consumidor.gov.br). Conteste também no banco, por escrito, e peça a devolução do que foi descontado. A Lei 8.213/1991 (art. 115, § 10) garante o direito de contestar a contratação pelos canais do INSS.
Fizeram um consignado CLT no meu nome. E agora?
Confira o contrato e as parcelas na Carteira de Trabalho Digital e no seu contracheque, onde a empresa deve mostrar cada desconto separado. Conteste no banco por escrito, peça ao empregador e ao banco o bloqueio de novos descontos e troque a senha do gov.br. Se o banco não cancelar, reclame no Banco Central e no consumidor.gov.br.
Como saber se a portabilidade do consignado é golpe?
Na portabilidade verdadeira do INSS, é você quem pede ao banco de destino, autoriza no Meu INSS e assina o Termo de Autorização de Portabilidade. Desconfie de quem liga oferecendo baixar a parcela, pede senha, código ou selfie, ou manda você transferir algum valor para concluir a troca. Portabilidade não é um empréstimo novo.
Caiu na minha conta o dinheiro de um empréstimo consignado que não pedi. Devolvo?
Não devolva para quem ligar ou mandar mensagem, mesmo que diga ser do banco. Procure o banco do empréstimo pelo canal oficial, diga que não contratou e peça, por escrito, o cancelamento e a forma de devolver pelo próprio banco. Guarde o protocolo e não gaste o valor até o caso se resolver.
Tenho direito à devolução do que foi descontado?
No benefício do INSS, a Lei 15.327/2026 manda o banco devolver por inteiro o desconto indevido de consignado, com o valor atualizado, em até 30 dias da notificação ou da decisão administrativa definitiva. O Código de Defesa do Consumidor (art. 42, parágrafo único) prevê a devolução em dobro do que foi cobrado indevidamente, salvo engano justificável. Cada caso depende das provas.
Posso entrar com ação contra o banco?
Pode ser possível. Pelo Código de Defesa do Consumidor (art. 14), o banco responde pelas falhas de segurança do serviço. Um contrato aceito sem a biometria e a autorização que a lei exige pesa na análise. Se cabe ação, depende das provas e de como a fraude aconteceu.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Lei 8.213/1991, art. 115 (Planalto)
- Lei 10.820/2003, consignado em folha e Crédito do Trabalhador (Planalto)
- Lei 15.327/2026, devolução de descontos no benefício do INSS (Planalto)
- Código de Defesa do Consumidor, arts. 14 e 42 (Planalto)
- Código Penal, art. 171 (Planalto)
- INSS, consignação em benefícios: direitos e medidas de segurança (28/10/2026)
- gov.br, Solicitar Exclusão de Empréstimo Consignado
- gov.br, Emitir Extrato de Empréstimo Consignado
- gov.br, Bloquear ou Desbloquear Benefício para Empréstimo
- Ministério do Trabalho e Emprego, perguntas frequentes do Crédito do Trabalhador
- Banco Central, Registrato
- Banco Central, reclamação contra bancos
- Guia do MED, Banco Central do Brasil
- CERT.br, fascículo "Golpes: Caiu? Veja o que Fazer"
- Consumidor.gov.br, reclamação contra o banco
O banco não cancelou o consignado?
Se o banco negou o cancelamento, se os descontos continuam ou se você devolveu o dinheiro ao golpista e agora cobram as parcelas, a equipe avalia as medidas possíveis.
Tenha à mão o extrato de empréstimo ou o contracheque, os prints, os protocolos e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco ou do gov.br.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
O escritório atende este tipo de caso de forma online, em todo o Brasil. Veja como funciona na página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Caiu no golpe do consórcio contemplado?
- Caiu no golpe do falso leilão?
- Caiu no golpe do falso intermediário?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 158 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto. Cada caso depende das provas, e não há resultado garantido.