Caiu no golpe do consórcio contemplado? Veja o que fazer
Publicado por Lucas Karam Advocacia (OAB/BA 56.878). Atualizado em .
Caiu no golpe do consórcio contemplado ou pagou a entrada de uma carta de crédito contemplada que nunca chegou? Os primeiros passos são seus e não dependem de advogado: não pague mais nenhuma taxa, avise o seu banco e, se foi Pix, peça o MED agora. Abaixo, veja como conferir a administradora no Banco Central, o que fazer com o dinheiro que já saiu e quando procurar ajuda jurídica.
Pediram mais um pagamento para liberar a carta de crédito? Não pague. Cobrança para "liberar" a carta, paga fora da administradora, é sinal de golpe. Veja o que fazer
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.


Como funciona o golpe do consórcio
No consórcio verdadeiro, um grupo de pessoas paga parcelas a uma administradora, e a cada mês alguns participantes recebem o crédito por sorteio ou por lance. O golpe usa esse sistema, que muita gente conhece só de ouvir falar, para vender um atalho que não existe. Estes são os formatos que mais aparecem.
- A falsa carta contempladaUm anúncio oferece uma carta contemplada, ou seja, uma cota de consórcio que já ganhou o crédito, pronta para comprar carro, moto ou imóvel. Você paga uma "entrada" ou uma "taxa de transferência" e a carta nunca chega ao seu nome.
- Promessa de contemplação imediataO vendedor diz que você será contemplado no mês seguinte, que a cota "já está separada" ou que basta dar um lance combinado. Você assina, paga e descobre que entrou num grupo comum, sem crédito garantido.
- Taxa atrás de taxaDepois do primeiro pagamento, aparece um custo de cartório, de seguro, de vistoria ou de "liberação". Cada nova cobrança vem com a promessa de que é a última antes de soltar o crédito.
- Pagamento fora da administradoraO dinheiro vai para conta de pessoa física ou de uma empresa com outro nome, e não para a administradora que aparece no contrato. Às vezes o golpista usa o nome e o logotipo de uma administradora real.
Sinais de que a carta contemplada é golpe
- Contemplação com data marcadaPela lei, a contemplação acontece por meio de sorteio ou de lance, na forma do contrato. Ninguém pode garantir que você será sorteado num mês certo.
- Sem a ata da assembleiaPeça o número do grupo, da cota e a ata da assembleia em que ela foi contemplada. Depois confira tudo com a administradora. Se o vendedor foge do pedido, desconfie.
- Pressa e desconto grandeCarta "abaixo do valor", oferta que "acaba hoje" e pedido de sigilo ("não fale com a administradora para não perder a vaga").
- Pagamento para pessoa físicaPix, depósito ou boleto em nome de uma pessoa ou de uma empresa diferente da administradora do grupo.
Como conferir a administradora e a cota
- 1. Procure no Banco CentralNo Encontre uma instituição, do Banco Central, busque pelo nome ou pelo CNPJ que está no contrato. A página mostra os dados cadastrais e os canais de atendimento da instituição. Em Certidões, dá para ver se ela está autorizada a funcionar e quais operações pode fazer.
- 2. Confirme com a administradoraLigue ou escreva para a administradora pelo canal oficial que aparece no Banco Central, nunca pelo número que o vendedor passou. Pergunte se o grupo e a cota existem, se a cota foi contemplada e se aquele vendedor trabalha para ela.
- 3. Transferência só com a administradoraComprar uma cota contemplada de outra pessoa é possível, mas a Lei 11.795/2008 (art. 13) exige a prévia anuência da administradora. Sem a participação dela, a cota não passa para o seu nome. Pague só depois que a administradora confirmar a transferência por escrito.
A empresa não aparece no Banco Central? Não pague. Se já pagou, siga o passo a passo abaixo.
O que fazer agora, passo a passo
A ordem abaixo segue o roteiro da cartilha nacional do CERT.br para quem já caiu num golpe, adaptado ao consórcio.
-
Corte o contato com o golpista
Não responda a novas mensagens, não mande documentos e não aceite a "solução" de quem diz que devolve o dinheiro se você pagar mais uma taxa.
-
Não pague mais nada
Nenhuma taxa de liberação, de cartório ou de seguro. Cada pagamento novo aumenta o prejuízo e não libera crédito nenhum.
-
Troque as senhas
Mandou login do banco, senha do gov.br ou algum código? Troque as senhas, encerre as sessões abertas em outros aparelhos e ative a verificação em duas etapas.
-
Pagou por Pix? Peça o MED
Avise o seu banco na hora e peça o MED, o Mecanismo Especial de Devolução, pelo aplicativo ou pelo canal oficial. Anote o protocolo.
-
Pagou no cartão ou por boleto?
Cartão: bloqueie e conteste a compra no emissor. Boleto: avise o seu banco e o banco que emitiu o boleto, por escrito, e guarde os protocolos.
-
Fale com a administradora verdadeira
Se o golpista usou o nome de uma administradora real, procure-a pelo canal oficial que consta no Banco Central e pergunte, por escrito, se a cota e o vendedor existem.
-
Guarde as provas
Faça prints do anúncio, do perfil, das conversas e do número. Guarde o contrato, os comprovantes, os dados da conta que recebeu e os protocolos com nome do atendente.
-
Registre o boletim de ocorrência
A maioria dos estados aceita o boletim pela internet, na delegacia virtual. Conte o que aconteceu, com datas, valores e os dados de quem recebeu o dinheiro.
-
Denuncie o anúncio e o perfil
Denuncie na rede social, no site de anúncios ou no WhatsApp, para que o golpe não alcance outras pessoas.
-
Instalou algum aplicativo?
Se o "consultor" pediu para instalar um aplicativo de acesso remoto, desinstale e, na dúvida, restaure o celular de fábrica depois de salvar as provas.
-
Não resolveu? Banco Central, Procon e advogado
Reclame contra a instituição no Banco Central e no Procon. Se o banco negou o MED ou a administradora não resolve, procure orientação jurídica, como recomenda a cartilha do CERT.br.
-
Acompanhe o seu CPF
Emita de tempos em tempos o relatório do Registrato do Banco Central para ver se apareceu empréstimo ou conta que você não pediu.
Mandou dinheiro por Pix? Veja o passo a passo do MED no guia sobre o que fazer depois de um golpe do Pix. Pelo Guia do MED, do Banco Central, o pedido vale para Pix feito há até 80 dias, e o dinheiro pode ser rastreado também nas contas para onde foi passado. O bloqueio só alcança o saldo que ainda estiver lá. Quanto antes, melhor.
Sobre a reclamação no Banco Central: ela vale contra bancos e também contra administradoras de consórcios supervisionadas pelo Banco Central. O próprio Banco Central avisa que não resolve casos individuais. Quem responde é a instituição, em até 10 dias úteis. Antes, vale tentar a ouvidoria do banco ou da administradora. Para acompanhar o CPF, use o Registrato.
O que diz a lei sobre consórcio
- O que é consórcioLei 11.795/2008, art. 2º: consórcio é a reunião de pessoas em grupo, com prazo e número de cotas definidos, promovida por uma administradora, para comprar bens ou serviços por autofinanciamento, com as mesmas condições para todos.
- Quem fiscalizaLei 11.795/2008, art. 6º: o Banco Central normatiza, supervisiona e fiscaliza o sistema de consórcios. Pelo art. 7º, I, cabe ao Banco Central conceder a autorização para funcionamento das administradoras e cancelá-la.
- Quem administra respondeLei 11.795/2008, art. 5º, § 2º: diretores, gerentes, prepostos e sócios com função de gestão na administradora guardam, como depositários, o dinheiro recebido dos consorciados. Eles respondem pessoal e solidariamente, mesmo sem culpa, pelas obrigações com os consorciados.
- Venda de cota precisa da administradoraLei 11.795/2008, art. 13: os direitos e obrigações do contrato de consórcio podem ser transferidos a outra pessoa, mas só com a prévia anuência da administradora.
- Como se ganha o créditoLei 11.795/2008, art. 22: a contemplação é a entrega do crédito ao consorciado. Pelo § 1º, ela acontece por meio de sorteio ou de lance, na forma do contrato.
- Propaganda enganosaCódigo de Defesa do Consumidor, art. 37: é proibida a publicidade enganosa, aquela capaz de induzir o consumidor em erro sobre a natureza, as características ou outros dados do serviço. Pelo art. 14, o fornecedor responde pelos danos causados por defeito do serviço e por informação insuficiente ou inadequada.
- Estelionato e fraude eletrônicaCódigo Penal, art. 171: pena de 1 a 5 anos. Pelo § 2º-A, se a fraude usa informações fornecidas pela vítima enganada por rede social, contato telefônico ou meio parecido, a pena é de 4 a 8 anos, na redação da Lei 15.397/2026. Pelo § 4º, a pena aumenta de 1/3 ao dobro contra idoso ou vulnerável.
Essas regras são um ponto de partida. Cada caso depende das provas e de como a venda foi feita. Veja também a página sobre advogado para golpes e fraudes na internet.
Quando vale chamar um advogado
Vale procurar orientação jurídica quando aparece algum destes sinais:
- O banco negou o MEDVocê pediu a devolução do Pix e o banco respondeu que não há o que fazer, ou não respondeu.
- Valor altoA entrada, as taxas e as parcelas somam um valor alto, muitas vezes a reserva de anos para comprar o carro ou a casa.
- Contrato com administradora de verdadeVocê assinou um contrato com uma administradora autorizada, mas a venda veio com promessa de contemplação que não foi cumprida, e ela se recusa a cancelar ou devolver.
- O vendedor tinha ligação com a empresaO golpista se apresentou como representante da administradora, usou o material dela ou recebeu por uma conta ligada a ela.
- Dívida ou cobrança no seu nomeComeçaram a cobrar parcelas de um consórcio que você não queria ou o seu nome foi negativado por causa do golpe.
- Vítima idosa ou mais de uma vítimaQuem caiu é idoso ou vulnerável, ou outras pessoas foram enganadas pelo mesmo vendedor, o que pede uma atuação coordenada.
Guias relacionados
- Pagou taxa para liberar um empréstimo?Veja o que fazer quando o crédito prometido não veio e cobraram seguro, IOF ou depósito antecipado.
- Investiu numa plataforma que travou o saque?Veja como reconhecer a falsa corretora e a pirâmide e conferir a empresa na CVM.
- O banco tem que devolver o dinheiro?Veja quando o banco responde pelo golpe e como pedir a devolução.
Se o banco ou a administradora não resolverem: como funciona o atendimento
Cada etapa depende da anterior. Nem todo caso passa por todas elas, e não há resultado garantido.
-
Análise do caso
Leitura do contrato, dos comprovantes, das conversas e das respostas do banco e da administradora para entender quem recebeu o dinheiro e como a venda foi feita.
-
Pedido formal
Notificação ao banco, à administradora ou a quem recebeu o dinheiro, com as provas e o fundamento jurídico, pedindo a devolução dos valores.
-
Ação na Justiça
Quando cabível, ação para cancelar o contrato e pedir a devolução do que foi pago e a reparação dos danos.
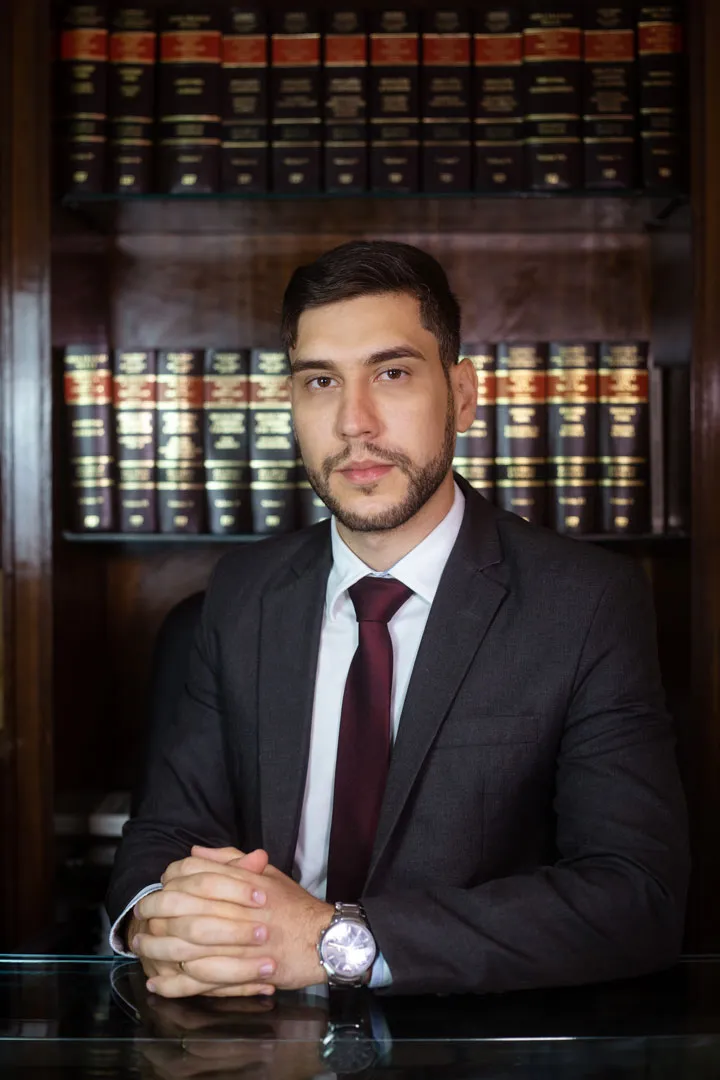
Advogado responsável
Lucas Karam é advogado especialista em Direito Digital. A atuação inclui a orientação de vítimas de golpes digitais, como a falsa carta de crédito contemplada e o consórcio vendido com promessa de contemplação imediata.
Coordena a pós-graduação Inteligência Artificial para Advogados na EBPOS, é coautor de livros sobre LGPD pela Saraiva Jur e membro da Comissão Especial de Direito Digital da OAB/BA.
- Inscrição
- OAB/BA 56.878
- Formação
- Direito (UCSAL), pós-graduação em Direito Digital e Compliance, MBA em Data Protection Officer (IESB) e Gestão de TI (Estácio)
- Certificações
- CIPM e CDPO/BR (IAPP), DPO (EXIN), Lead Implementer e Auditor Líder ISO/IEC 27701 (ABNT)
- Sigilo
- Sigilo profissional previsto no Estatuto da Advocacia e, nos processos que envolvem a intimidade, segredo de justiça
Outras entrevistas na imprensa
Entrevistas sobre crimes digitais, golpes no Pix e fraudes com dinheiro.
-
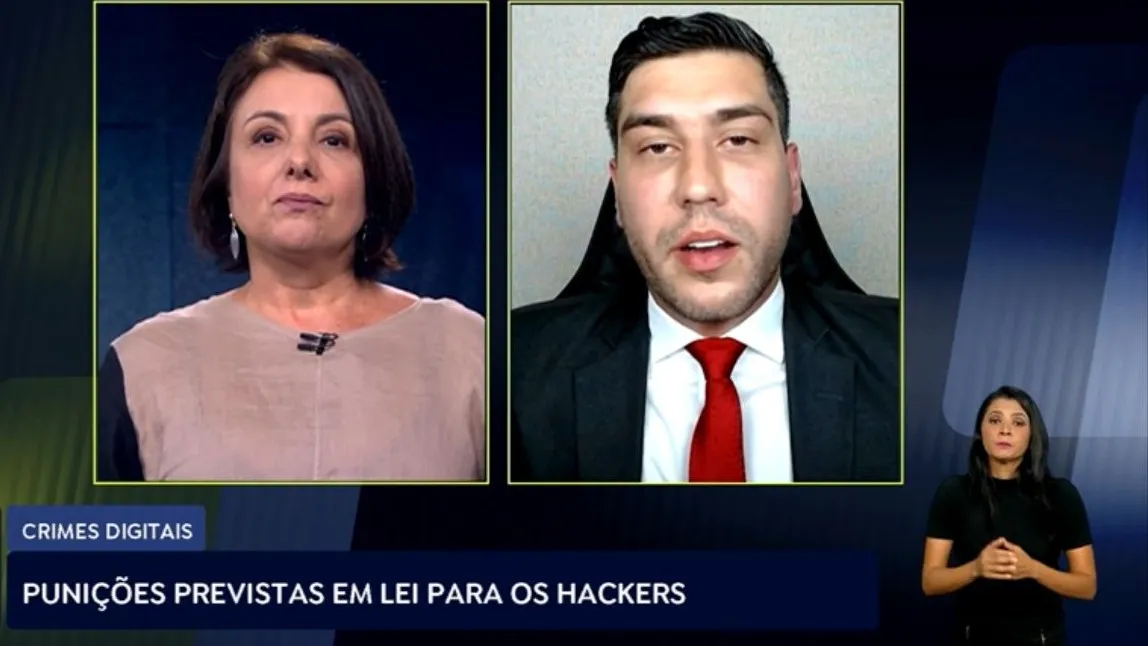
TV Brasil, Repórter Brasil
Crimes digitais: punições previstas em lei para hackers
-
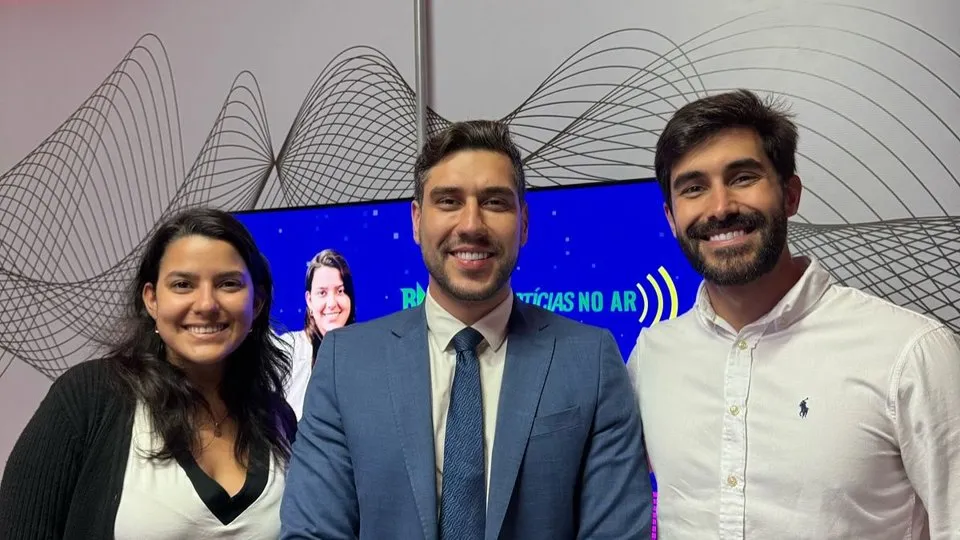
Rádio Antena 1 Salvador, Bahia Notícias no Ar
Golpes no Pix no Carnaval
-
TV Record
Golpe perfeito? Criminosos utilizam ferramentas que clonam voz e rosto da vítima
-
CNJ
Entrevista como professor e advogado de Direito Digital
Perguntas frequentes
Caí no golpe do consórcio. O que fazer?
Corte o contato, não pague mais nenhuma taxa e avise o seu banco. Se pagou por Pix, peça o MED na hora. Depois guarde as provas, registre o boletim de ocorrência e denuncie o anúncio. Se o banco ou a administradora não resolverem, reclame no Banco Central e no Procon e procure orientação jurídica.
Consórcio contemplado é golpe?
Não necessariamente. A lei permite transferir uma cota de consórcio para outra pessoa, mas só com a prévia anuência da administradora (Lei 11.795/2008, art. 13). O golpe aparece quando o pagamento vai para fora da administradora, quando a cota não existe ou quando alguém promete uma contemplação que depende de sorteio ou lance.
Como saber se a carta de crédito contemplada é golpe?
Procure a administradora no Encontre uma instituição, do Banco Central, e confirme com ela, pelo canal oficial, o grupo, a cota e a contemplação. Peça a ata da assembleia. Desconfie de pagamento para pessoa física, de taxa para "liberar" a carta e de pressa para fechar.
Me prometeram contemplação no mês seguinte. Isso pode?
Pela Lei 11.795/2008 (art. 22), a contemplação acontece por sorteio ou por lance, na forma do contrato. Ninguém pode garantir o mês do sorteio. Uma promessa assim, feita na venda, deve ser guardada como prova: print, áudio ou mensagem.
Dá para recuperar o dinheiro?
Depende de como pagou, de quanto tempo passou e de quem recebeu. O MED do Pix pode alcançar o saldo que ainda estiver na conta do golpista e nas contas para onde foi passado. Cada caso depende das provas, e não há resultado garantido.
Moro em outro estado. Vocês podem me atender?
Sim. O atendimento é online, para pessoas de todo o Brasil, e os processos na Justiça são eletrônicos. Lucas Karam é inscrito na OAB da Bahia, e a forma de atuar em processos de outros estados é explicada na análise de cada caso.
Informações atualizadas em outubro de 2026.
Onde conferir
- Lei 11.795/2008, Lei do Consórcio (Planalto)
- Código Penal, art. 171 (Planalto)
- Código de Defesa do Consumidor, arts. 14 e 37 (Planalto)
- Banco Central, Encontre uma instituição
- Banco Central, reclamação contra instituições
- Banco Central, Registrato
- Guia do MED, Banco Central do Brasil
- CERT.br, fascículo "Golpes: Caiu? Veja o que Fazer"
Pagou a entrada e a carta não veio?
Se o banco negou o MED, se a administradora não cancela o contrato ou se o valor perdido é alto, a equipe avalia as medidas possíveis.
Tenha à mão o contrato, os comprovantes, os prints das conversas, os protocolos e o boletim de ocorrência. No primeiro contato, não mande senhas nem códigos do banco ou do gov.br.
Resposta no mesmo dia útil, pela equipe do escritório, sob a responsabilidade do advogado Lucas Karam (OAB/BA 56.878). Atendimento online em todo o Brasil, com sigilo profissional. Prefere e-mail? Escreva para contato@lucaskaram.com.br.
O escritório atende este tipo de caso de forma online, em todo o Brasil. Veja como funciona na página do advogado para golpes e fraudes na internet.
Guias do mesmo tema
- Caiu no golpe do falso leilão?
- Caiu no golpe do falso intermediário?
- Caiu no golpe da troca de cartão?
Ver os guias de golpes e fraudes
Onde denunciar golpe e crime na internet, por estado
Ver todos os 158 guias, por tema
Leia também
- Advogado Especialista em Criptomoedas
- Advogado Especialista em Comércio Eletrônico
- Segurança de celulares: orientações de Lucas Karam
As informações desta página são gerais e não substituem a análise de um caso concreto. Cada caso depende das provas, e não há resultado garantido.